


- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


シランカップリング剤市場エグゼクティブサマリー
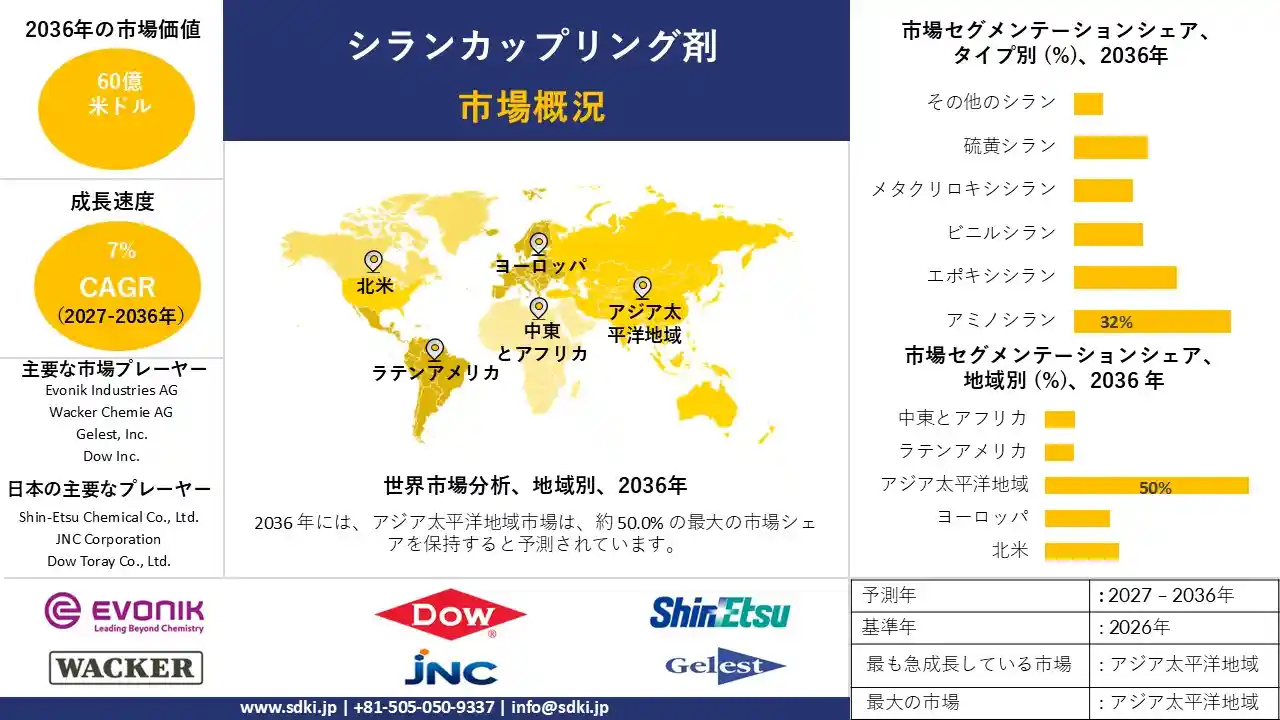
SDKI Analyticsのシランカップリング剤市場に関する調査レポートによると、同市場は予測期間(2027-2036年)中に年平均成長率(CAGR)7%で成長すると予想されています。2036年には、市場規模は60億米ドルに達する見込みです。
しかし、当社の調査アナリストによると、基準年の市場規模は30億米ドルと記録されています。現代のタイヤではシランカップリング剤がシリカとゴムを結合させるため、自動車生産が需要基盤を支えています。
自動車メーカーや建設会社がより強固な材料結合を求めていることから、シランカップリング剤市場は持続的な成長段階に入りつつあります。電気自動車の需要増加に伴い、シリカ充填タイヤや軽量複合材の使用が増加しており、これらの結合剤はシランカップリング剤に依存しています。国際エネルギー機関(IEA)の報告によると、世界の電気自動車販売台数は2025年には20百万台を超えました。一方、接着剤、シーラント、電子機器における用途の拡大も、生産者にとってさらなる販売量増加につながっています。
タイヤ、複合材料、電子機器、建築材料など、様々な分野で需要が高まっていることから、いくつかの市場動向がこの見通しを裏付けています。例えば、自動車メーカーが燃費と航続距離の向上を求めているため、タイヤメーカーはシリカやシラン系システムを急速に採用しています。
一方、風力タービンブレード、太陽光発電モジュール、チップパッケージなどの分野では、ガラス、繊維、ポリマー材料間の強固な接着に対する需要が高まり続けています。その結果、買い手はサプライヤーに対し、基本的な汎用製品ではなく、特注グレード、現地在庫、技術サポートを求める傾向が強まっています。
シランカップリング剤市場のセグメンテーション
当社は、シランカップリング剤市場の見通しに関連する様々なセグメントにおける需要と機会を説明する調査を実施しました。シランカップリング剤市場を、タイプ別、アプリケーション別、最終用途産業別、形態別に分類しました。
シランカップリング剤市場は、タイプ別に基づいて、アミノシラン、エポキシシラン、ビニルシラン、メタクリロキシシラン、硫黄シラン、その他のシランに分割されています。中でもアミノシランは、2036年までに32%のシェアを占め、市場を牽引すると予測されています。アミノシランは樹脂とガラスの接着を促進し、複合材料の強度を高めるため、ガラス繊維サイジングに広く使用されています。
さらに、風力発電プロジェクトの増加に伴い需要も増加しています。タービンブレードにはガラス繊維複合材が使用されており、繊維と樹脂の確実な結合が必要となるためです。国際再生可能エネルギー機関(IRENA)によると、世界の風力発電容量の増加は2025年に過去最高の158.7ギガワットに達しました。
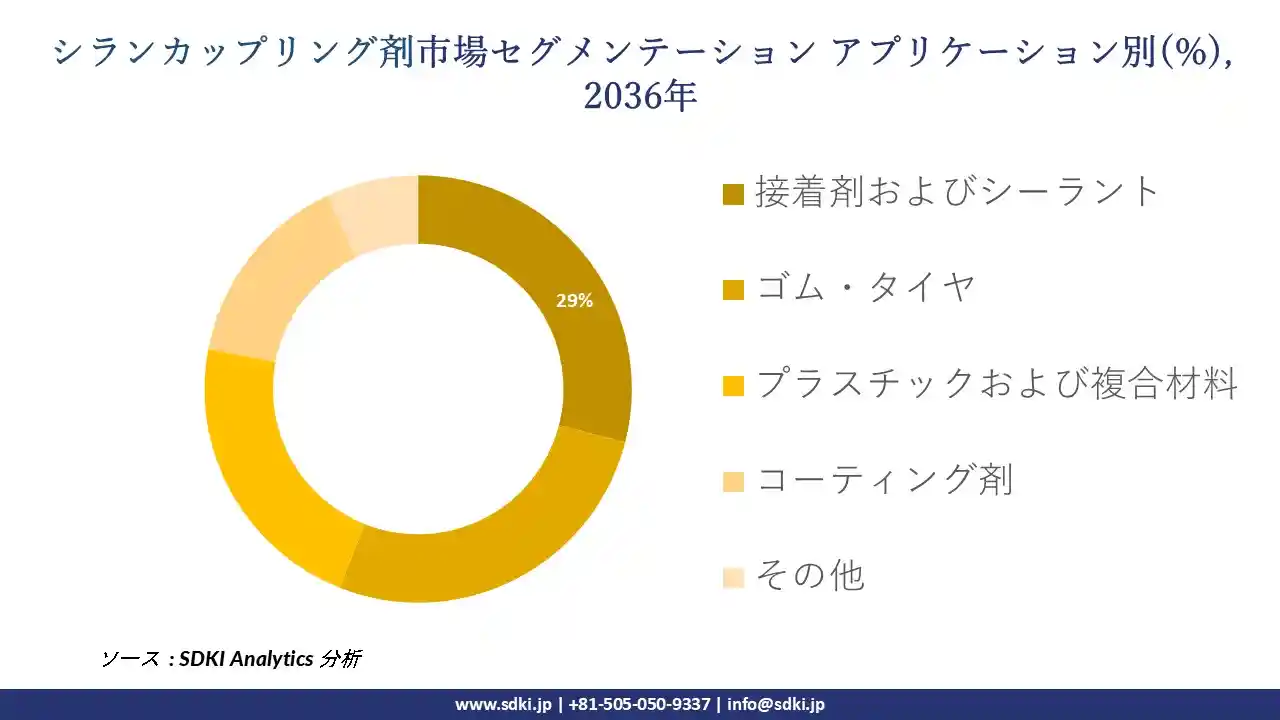
アプリケーション別に基づいて、シランカップリング剤市場は接着剤およびシーラント、ゴム・タイヤ、プラスチックおよび複合材料、コーティング剤、その他に分割されています。接着剤およびシーラント分野は、2036年までに29%のシェアを獲得し、用途別セグメントをリードすると予想されています。耐久性のあるシーラントに対する需要の高まりが、このリードを支えています。シランはガラス、金属、コンクリートの接着を強化するからです。建設活動の拡大も、窓、外壁、接合部にシーラントを使用する建設プロジェクトが増えるため、市場規模を拡大させています。米国国勢調査局によると、米国の建設支出は2025年に2兆1845億ドルに達しました。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、シランカップリング剤市場に適用されるセグメントの一覧を示します。
|
親セグメント |
サブセグメント |
|
タイプ別 |
|
|
アプリケーション別 |
|
|
最終用途産業別 |
|
|
形態別 |
|
シランカップリング剤市場の成長要因
クリーンエネルギーとタイヤ製造からの需要増加:太陽光発電と風力発電プロジェクトは、モジュールとブレードに強力なガラスとポリマーの結合が必要となるため、シランカップリング剤の需要を生み出しています。IEAの報告によると、太陽光発電の設備容量は2025年には510.3ギガワットに達する見込みです。
タイヤメーカーは、シラン処理されたシリカがゴムの強度を高め、タイヤの転がり抵抗を低減するのに役立つため、さらに需要を高めています。その結果、生産者はこれらの顧客集積地の近くで、アミノ、エポキシ、硫黄グレードの生産能力を増強すると予想されます。供給業者は、ガラス繊維用のアミノシランやタイヤ用の硫黄シランなど、用途に合わせてグレードを調整することで最大の利益を得られます。
シランカップリング剤市場の動向
シランカップリング剤市場の需要は、シリカ充填タイヤ、軽量複合材料、クリーンエネルギーへとシフトしています。タイヤメーカーは、転がり抵抗を低減し、車両の燃費や電力消費を抑えることができるため、シラン系カップリング剤を好んで使用しています。一方、風力タービンブレードや太陽光発電モジュールは、ガラス、繊維、ポリマー間の確実な接着を必要とし、安定した需要を生み出しています。そのため、バイヤーは、基本的な製品ではなく、カスタマイズされたグレード、現地在庫、技術サポートをサプライヤーに求めるようになっています。液体グレードは、樹脂、コーティング剤、接着剤に正確に添加できるため、依然として人気があります。しかし、シリコンの供給は主に一国に集中しているため、メーカーは地域的な生産能力の増強と契約の締結を進めています。
シランカップリング剤市場の課題
供給集中と原材料価格の変動:市場はシリコン金属に依存しているため、供給ショックや価格変動はシランメーカーの生産コストを急速に上昇させます。米国地質調査所によると、2025年には世界のシリコン材料生産量の約80%を中国が占める見込みです。
こうした集中化は、買い手に在庫量の増加と長期契約の締結を促し、資金の拘束と利益率の低下を招きます。しかし、最も大きな負担を感じるのは小規模生産者であり、一部の生産者は新グレードの導入を遅らせ、市場拡大のペースを鈍化させています。そのため、確実な調達、柔軟な価格設定、そして地域的なサプライチェーンが、利益率の維持と安定供給の鍵となっています。
シランカップリング剤市場の地域別分析
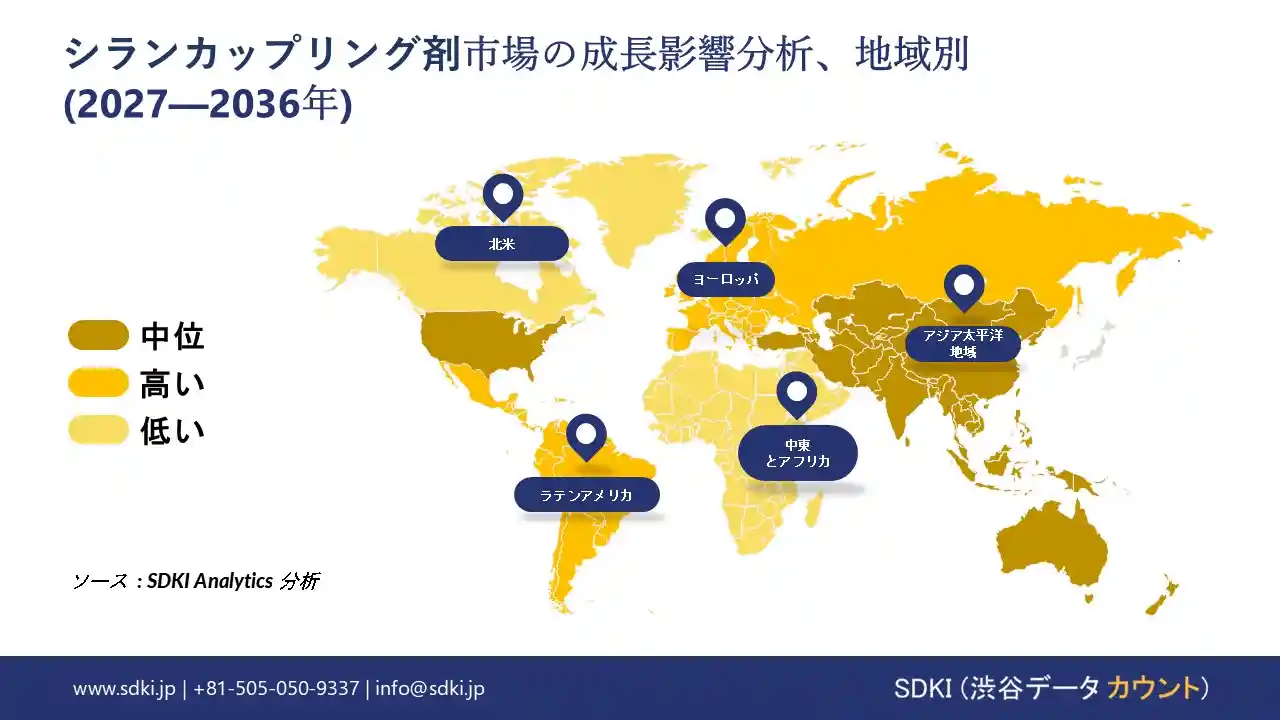
シランカップリング剤市場の地域別需要は、タイヤ、エレクトロニクス、建設、クリーンエネルギーの生産量に連動しています。アジア太平洋地域は、世界中のエレクトロニクス、自動車、建築資材向けに大規模な工場基盤を有しているため、数量ベースでトップとなっています。一方、北米は電気自動車の生産、半導体製造、そして安定した建物改修によって成長しており、これらはすべて強力な接着材料を必要としています。ヨーロッパは、風力発電プロジェクト、高級タイヤメーカー、そして厳しい化学規制によって、実績のあるシラングレードを求める顧客が増えているため、それに続いています。ラテンアメリカ、中東とアフリカは小規模ながら成長しており、以下の各地域ではそれぞれの地域について解説します。
北米
北米市場は2036年までに10億米ドル規模に達し、予測期間中に年平均成長率(CAGR)6%で18%のシェアを占め、地域別市場規模で2番目に大きい市場になると予測されています。この成長を牽引するのは、電気自動車およびタイヤ製造、半導体および電子機器製造、そして安定した住宅建設です。
半導体や電子機器の製造工場では強力な接着促進剤が必要なため、新規プロジェクトによって包装材料におけるシランの受注が増加します。一方、住宅建設が順調に進んでいるため、ガラスやコンクリートの接着を強力に保つシランによってシーラントの使用量も増加しています。カナダ住宅金融公社によると、カナダでは2025年に259,028戸の住宅着工が記録されました。
ヨーロッパ
ヨーロッパ市場は2036年までに10億米ドル規模に達し、市場シェアは16%、予測期間中の年平均成長率(CAGR)は4%になると予測されています。この成長を牽引するのは、風力発電やクリーンエネルギープロジェクト、大規模な自動車・機械産業基盤、そして厳格な化学物質安全基準であります。
風力発電やクリーンエネルギープロジェクトによってガラス繊維複合材の需要が高まっているため、ブレードメーカーは信頼性の高い接着剤を必要としています。また、自動車メーカーや機械メーカーが高品質のシラン系接着剤を指定しているため、ヨーロッパの大規模な工場基盤も需要を安定させています。ユーロスタットの報告によると、ヨーロッパ単一市場全体の製造業者は2025年に6090億ユーロ相当の商品を販売しました。
アジア太平洋地域
アジア太平洋地域は、2036年までに市場規模が30億米ドルに達し、予測期間中に50%のシェアと8%の年平均成長率で世界市場を牽引すると予測されています。この成長は、大規模な電子機器および自動車生産、急速な建設およびインフラ整備、太陽光発電および風力発電設備の設置増加によって牽引されています。
太陽光発電や風力発電の設備増強に伴い、モジュールやブレードにシラン処理されたガラスや繊維が使用されるため、需要が増加しています。また、電子機器や自動車の大量生産も需要を支えており、工場ではタイヤ、回路材料、接着剤などにシランが日常的に使用されています。中国国家統計局のデータによると、2025年11月の中国の新エネルギー車生産台数は前年同月比17.0%増加しました。
ラテンアメリカ
ラテンアメリカは、タイヤおよび自動車部品の生産増加と建設・インフラ活動の拡大に牽引され、予測期間中に年平均成長率(CAGR)4%を記録すると予想されています。
タイヤや自動車部品の生産量増加に伴い、シラン処理シリカはゴムの強度とタイヤの耐摩耗性を向上させるため、需要が高まっています。建設・インフラ整備事業の拡大も、シーラントやコーティング剤がコンクリートやガラスに強力に接着する必要があるため、需要をさらに押し上げています。さらに、ラテンアメリカ・カリブ経済委員会は、2026年の同地域のGDP成長率を2.3%と予測しています。とはいえ、市場規模は小さいため、絶対的な販売量は依然として控えめであります。
中東とアフリカ
中東とアフリカ地域は、建設・インフラ投資の増加と産業・エネルギー投資の拡大に牽引され、予測期間中に年平均成長率(CAGR)3%を記録すると予想されています。
建設・インフラ投資の増加は需要を押し上げる要因となっています。シーラント、コーティング剤、接着剤は、耐久性のある接着を実現するためにシラン類を必要とするためです。さらに、産業・エネルギー分野への投資拡大も需要増加の要因となっています。新規プラントでは、複合材料、コーティング剤、ケーブルなどが必要となるからであります。
さらに、アフリカ開発銀行グループは、2026年のアフリカ経済が4.2%成長すると予測しており、これが建設や投資の計画を後押ししています。小規模な基盤からの成長という段階にあり、流通網の広がりもまだ限定的であるため、現時点では全体的な取引規模は控えめな水準にとどまっています。
シランカップリング剤調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
シランカップリング剤の市場機会
アジア太平洋地域は、2036年までに世界市場の50%を占めると予測されており、最大のビジネスチャンスを秘めています。電子機器やチップパッケージング分野も、メーカーが純度が高く、品質が十分に検証されたシラングレードを求めるため、新たな市場機会となっています。さらに、風力発電や太陽光発電プロジェクトの増加に伴い、複合接着剤、特にアミノ系およびエポキシ系の需要が高まっています。
一方、ラテンアメリカは、タイヤと建築資材の生産拡大に伴い、小規模ながらも新たな顧客層を開拓しています。地域に在庫を持ち、技術サービスを提供し、安全に関する実績データを持つサプライヤーは、タイヤメーカーから契約を獲得できる可能性があります。したがって、各グレードを明確な最終用途に適合させる企業は、より大きな価値を獲得できる態勢が整っていると言えます。
シランカップリング剤市場の流通分析
シランカップリング剤市場の流通はエンドユーザーに沿っており、これは購入者の大半が製造業者であり、生産に必要なグレードを指定しているためです。自動車・輸送機器業界は2036年までに市場の33%を占めると予測されており、建築・建設業界が26%でそれに続きます。電子機器・半導体業界は21%、エネルギー業界は12%、その他業界は8%を占めており、サプライヤーは各業界に合わせてグレードやサービスを調整することができます。
大手タイヤメーカー、自動車メーカー、チップ包装会社などは、厳格な仕様と安定したロットを必要とするため、直接販売が適しています。一方、シーラント、コーティング剤、接着剤などの小規模な製造業者は、通常、小容量パックと地域在庫を提供する化学品販売業者を通じて購入します。そのため、サプライヤーは、技術サービス、地域倉庫、グレードサポートといったメリットを享受でき、各エンドユーザーが製品をより迅速に評価できるようになります。
シランカップリング剤市場の主要企業
競争分野には、世界的な特殊化学品グループと日本の化学メーカーが含まれ、いずれもシランカップリング剤の製品ポートフォリオを確立しています。競争はグレード範囲、純度、技術サポートへと移行しており、各社は製品の幅広さと用途に関するノウハウによって差別化を図っています。例えば、Shin-Etsu Chemical Co., Ltd.は接着剤向けのKBMシリーズを販売しており、JNC CorporationはSila-Aceを提供しています。
シランカップリング剤市場の最近の開発
シランカップリング剤市場において、日本および世界規模で、最近の開発が2件確認されました:
- 2024年5月- Shin-Etsu Chemical Co., Ltd.は、中国浙江省に約21億円を投じて新たなシリコーン工場を建設すると発表しました。同工場は2026年2月に完成予定で、機能性シリコーンエマルジョンおよび環境に優しいシリコーン製品を製造します。敷地面積は既存工場の2倍で、需要の増加に合わせて生産量を拡大できます。
- 2025年6月- Evonik Industries AGは、POLYVEST ST-E 60の最終生産工程を中国・上海に現地化すると発表しました。同社は、この拡張が2025年第3四半期までに本格稼働する見込みです。これにより、ゴムコンパウンド、接着剤、塗料、タイヤ、シーラントなどに用いられるシラン官能化ポリブタジエンの生産能力が向上します。
シランカップリング剤主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
当社のシランカップリング剤市場調査では、ボトムアップとトップダウンの三角測量アプローチを採用し、2026-2036年の期間を対象に、二次調査、一次インタビュー、定量的市場モデリングを組み合わせて分析を行いました。
- 二次調査:シランに関する公式統計、貿易データ、特許、企業提出書類、製品カタログ、プレスリリース、技術論文を調査しました。
- 一次調査:需要パターン、グレード別価格設定、供給状況、競合他社の動向を確認するため、シラン製造業者、販売業者、タイヤ・シーラント配合業者、業界関係者と協議を行いました。
- 市場規模の算出:生産者販売データから基準年値を算出し、それを最終消費データおよび各国の合計値と比較しました。
- 予測:過去の傾向と、自動車生産台数、建設活動、電子機器需要、クリーンエネルギー、投入コスト、規制に関する仮定に基づいて成長を予測しました。
- セグメンテーションと地域分析:タイプ別、アプリケーション別、最終用途産業別、形態別、地域別に値を測定し、国別の推定値を合計して、世界の合計と一致する5つの地域に分類しました。
- 三角測量と検証:情報源が一致するまで、インタビュー結果、企業データ、公式指標を比較しました。
- 品質管理:市場の予測を承認する前に、過去の数値、地域別シェア、CAGRの計算、および予測の一貫性をテストしました。
目次

シランカップリング剤マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


