- 2020ー2024年
- 2027―2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


自動車用アンチロック・ブレーキ・システム市場のエグゼクティブサマリー
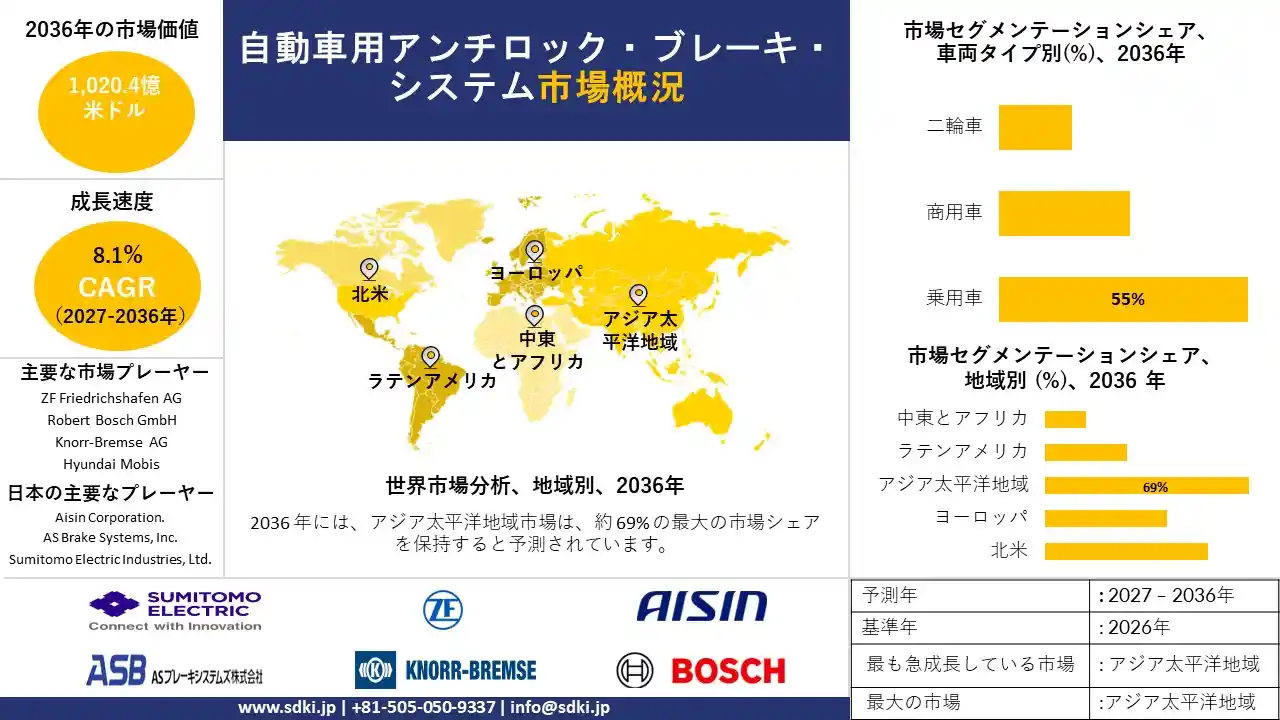
SDKI Analyticsの調査によると、自動車用アンチロック・ブレーキ・システム市場は、2027―2036年の予測期間において、CAGR 8.1%で拡大すると見込まれています。将来的には、同市場の規模は1,020.4億米ドルに達する見通しです。
一方、当社の調査アナリストによると、基準年における市場規模は528.5億米ドルと記録されています。こうした需要の拡大を支えているのは、新興の自動車市場における車両安全規制の強化や、アンチロック・ブレーキ機能と、電子制御式スタビリティ・コントロール(ESC)、先進運転支援システム(ADAS)、電子制御ブレーキ・アーキテクチャとの統合が進んでいることです。
現代の急速な技術進歩において、従来のアンチロック・ブレーキ・システム(ABS)だけでは不十分となっています。従来のABSは、車輪速度を監視しブレーキ圧を調整することで、急制動時の車輪ロックを防ぐものでしました。しかし、依然として交通事故が多発していたため、規制当局は人々の安全を確保し、事故を減少させるための対策を講じる必要に迫られました。
こうした背景から、自動車へのアンチロック・ブレーキ・システムの導入が進み、現代の車両では、電子スタビリティ・コントロール(ESC)、自動緊急ブレーキ(AEB)、トラクション・コントロール、そして近年採用が増えている回生ブレーキなどと統合されるようになっています。ヨーロッパ委員会は、2024年7月より、乗用車およびバンに対して自動ブレーキを含む高度な運転支援機能の搭載を義務付けました。
インドにおいて商用車の各カテゴリーを対象に、高度なブレーキおよび車両制御システムに関する要件が拡大される中、自動車用アンチロック・ブレーキ・システム(ABS)のサプライヤーは多くのビジネスチャンスを迎えようとしています。インド道路交通・高速道路省の規定によれば、M2、M3、N2、およびN3区分の車両について、新型車は2026年4月1日以降、既存モデルは2026年10月1日以降に製造される車両に対し、車両安定性制御機能(VSF)および高度緊急ブレーキシステム(AEBS)の搭載が義務付けられます。これらのシステムはABSと同様のブレーキ制御機能と連携して動作するため、今回の指針はメーカーに対し、電気的に協調制御されるブレーキシステムの開発を促すことになります。その結果、コントローラー、センサー、モジュレーター、および統合型ブレーキ電子制御機器への需要が高まると見込まれます。
自動車用アンチロック・ブレーキ・システム市場のセグメンテーション
当社は、自動車用アンチロック・ブレーキ・システム市場の見通しに関連する様々なセグメントにおける需要と機会を明らかにするための調査を実施しました。本市場は、車両タイプ別、ABSアーキテクチャ別、制御機構別、販売チャネル別に区分されています。
車両タイプ別に基づいて、自動車用アンチロック・ブレーキ・システム市場は、乗用車、商用車、二輪車に分類されます。予測期間中、乗用車セグメントが市場シェアの55.00%を占め、市場を主導すると見込まれています。乗用車の生産基盤が大規模であることや、より広範な電子安全システムと統合されたABSが採用されていることが、この市場における優位性を後押ししています。
乗客の安全に関する新たな規制では、アクティブ・ブレーキング技術や車両の安定性が重視されており、これが乗用車への搭載拡大に向けた大きな機会となっています。国際自動車工業連合会(OICA)のデータによると、2025年の乗用車生産台数は中国が30.27百万台であったのに対し、日本は7.21百万台、インドは5.38百万台でしました。これらの数字は、アジア太平洋地域における自動車用アンチロック・ブレーキ・システム(ABS)市場基盤が極めて強固であることを示しています。
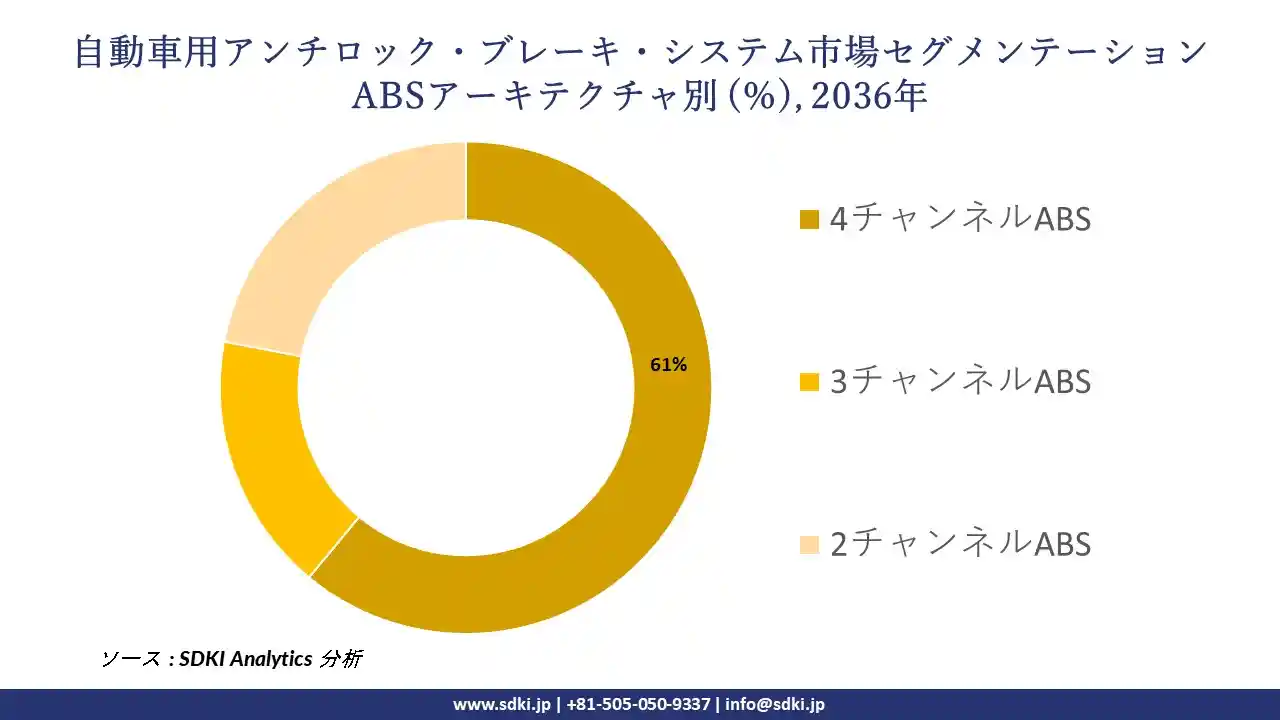
ABSアーキテクチャ別に基づいて、自動車用アンチロック・ブレーキ・システム(ABS)市場は4チャンネルABS、3チャンネルABS、2チャンネルABSに区分されます。予測期間中、4チャンネルABSは61.00%の市場シェアを占め、主要なセグメントとなると見込まれています。この市場における優位性は、各車輪の速度を個別に監視し、それぞれ独立してブレーキ制御を行えるという特性に支えられており、乗用車や商用車への搭載に最適とされています。
様々な種類の車両におけるアンチロック・ブレーキ・システム(ABS)の採用には、政府の規制も大きな役割を果たしています。UNECE(国連ヨーロッパ経済委員会)が定める「国連規則第78号」は、2025年に向けて、二輪車のブレーキ技術に関する業界のベンチマーク(指標)と見なされるようになりました。こうした動きが、世界的なABS技術への需要拡大を後押ししました。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、自動車用アンチロック・ブレーキ・システム市場に適用されるセグメントの一覧を示します。
|
市場セグメント |
市場サブセグメント |
|
車両タイプ別 |
|
|
ABSアーキテクチャ別 |
|
|
制御機構別 |
|
|
販売チャネル別 |
|
自動車用アンチロック・ブレーキ・システム市場の成長要因
車両登録台数の増加によりABSの設置基盤が拡大:人口の増加は、自動車用アンチロック・ブレーキ・システム(ABS)の需要を押し上げる要因の一つとなっています。これは、新車の登録台数が増加することで、工場出荷時に装着されるブレーキシステムへの需要が生まれるためです。
インドの道路交通・高速道路省の報告によると、同国の車両登録台数は2024年の29.06百万台から9.02%増加し、2025年には26.79百万台を記録しました。様々なカテゴリーにおける車両生産の拡大に伴い、ABS装着の機会も増加しています。こうした生産拡大は、安全基準を確保するためのABS構成部品や電子制御ブレーキシステムに対するOEM(相手先ブランド製造)需要を直接的に喚起しています。
規制当局による制動および安全に関する基準の義務化が進む中、自動車へのアンチロック・ブレーキ・システム(ABS)の採用が拡大しています。各国政府が安全確保のために車両への搭載要件を拡大していることから、ABSは単なるオプションの安全機能ではなく、製造に不可欠な構成部品となっています。こうした規制は、新型車の生産開始に伴い、OEM(自動車メーカー)からの需要を創出しています。
自動車用アンチロック・ブレーキ・システム市場の課題
ソフトウェアの複雑性と安全性に関するリコールリスク:ブレーキシステムが電子制御車両システムと統合されるにつれ、それらに使用されるソフトウェアはますます複雑化しています。米国運輸省道路交通安全局(NHTSA)は2025年、ヒョンデの「IONIQ 5 N」に関するリコール情報を公表しました。このリコールは、ソフトウェアのロジックに起因して速度の誤計算が生じ、ABS(アンチロック・ブレーキ・システム)の油圧が低下する恐れがあるというものです。メーカーからは、実際にこの不具合に起因する衝突事故も報告されています。こうした事態は、車両への実装前にソフトウェアの検証や安全性試験を行うことの重要性を浮き彫りにしています。これらの要因は、自動車用アンチロック・ブレーキ・システム市場の今後の見通しを制約する可能性があります。
自動車用アンチロック・ブレーキ・システム(ABS)市場は、ESC(横滑り防止装置)や回生ブレーキ、高度運転支援機能との統合が進んでいることなどにより、制約を受けています。こうした統合型アーキテクチャを採用したシステムは、開発コストの増大、安全試験の必要性、ソフトウェアの複雑化を招きます。メーカーがソフトウェア主導型のブレーキシステムを導入し始める中、これらの要因は製造にかかる時間を長期化させる可能性があります。
自動車用アンチロック・ブレーキ・システム市場の地域別分析
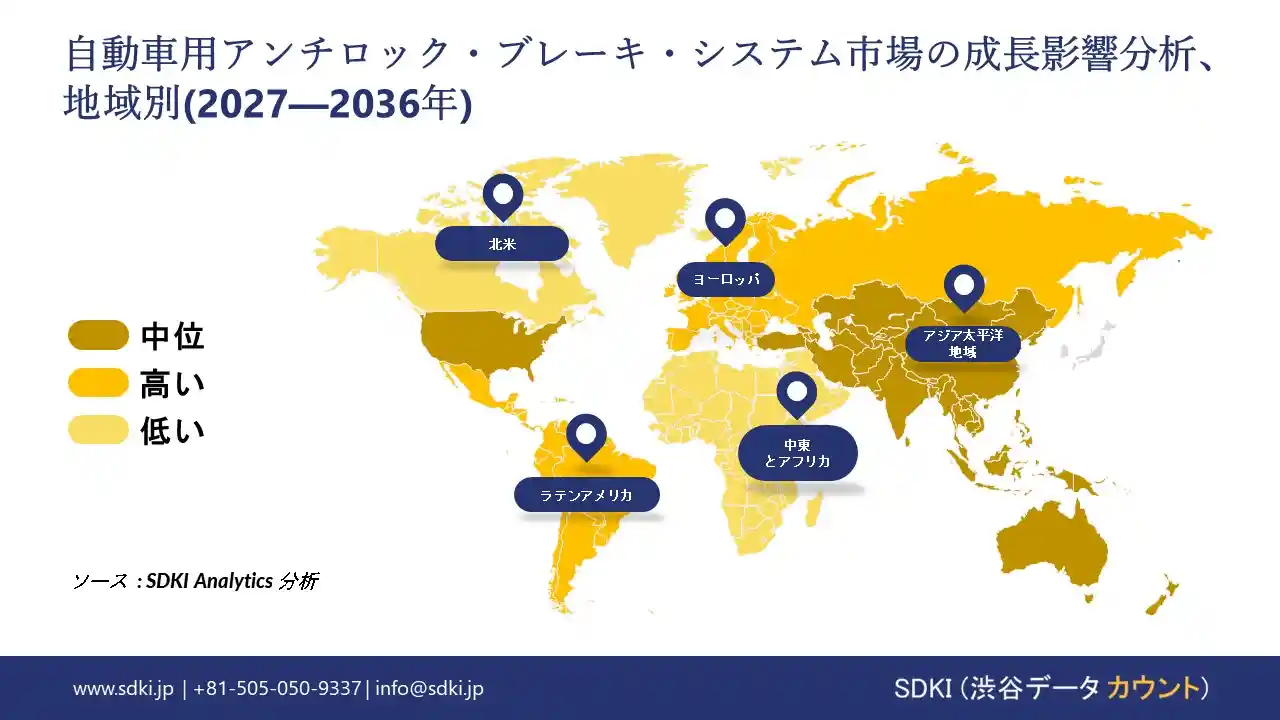
各地域における自動車用アンチロック・ブレーキ・システム(ABS)市場は、車両の生産能力、安全基準、ソフトウェアベースのブレーキシステム、そして主要国における車載エレクトロニクス技術の成熟度によってその様相が決定づけられています。アジア太平洋地域は、その広範な製造基盤を背景に、予測期間を通じて同市場を主導し続けると見込まれています。
ヨーロッパと北米は、確立された高度な車両生産体制と安全基準の枠組みを有しており、引き続き市場の主要地域であり続ける可能性があります。一方、インフラ整備が進み、車両製造が拡大しつつある中南米や中東とアフリカ地域も、今後の傾向が注目される市場です。以下の各セクションでは、地域ごとの需要要因、競争環境、および構造的特徴について詳述します。
北米
北米の自動車用アンチロック・ブレーキ・システム(ABS)市場は、2036年までに市場シェア21.0%、CAGR6.5%を記録し、市場規模は214.3億米ドルに達すると予測されています。同市場の成長は、高い自動車保有率、整備された安全規制、そして大規模な生産・販売基盤に支えられています。国際自動車工業連合会(OICA)の報告によると、2025年の米州における自動車生産台数は18.74百万台であり、そのうち米国単独では10.24百万台を生産し、16.7百万台を販売しました。OEM(相手先ブランド製造)需要は、ABSと電子制御式スタビリティ・コントロールや運転支援機能との統合が進んでいることによって牽引されています。
ヨーロッパ
ヨーロッパの自動車用アンチロック・ブレーキ・システム(ABS)市場は、予測期間中に244.9億米ドル規模に達し、市場シェア24.0%、CAGR 6.0%で推移すると予測されています。同地域における需要は、成熟した自動車製造エコシステムと、車両安全技術の導入拡大によって牽引されています。2025年のヨーロッパにおける自動車生産台数は2019年の水準を3百万台下回ったものの、電気自動車(EV)は増加傾向にあり、同年のEUにおける新車登録台数に占めるEVの割合は17.4%に達しました。こうした電気自動車へのシフトが電動統合型ブレーキシステムの需要を押し上げる一方で、安全規制が新車へのABS搭載を促しています。
アジア太平洋地域
アジア太平洋地域の自動車用アンチロック・ブレーキ・システム(ABS)市場は、2036年までに438.8億米ドルに達し、市場シェア43.0%、地域別で最高となるCAGR 7.4%を記録すると予測されています。同地域が市場を主導する背景には、特に中国やインドにおける自動車生産の集中があります。中国単独でも2025年の自動車生産台数は34.531百万台に上り、前年比で10.4%増加しました。また、新エネルギー車の生産台数は29%増の16.626百万台を記録しています。こうした大規模な自動車生産基盤に加え、統合型電動ブレーキシステムや安全基準の導入といった要素が相まって、ABSメーカーに多くのビジネスチャンスをもたらしています。
日本は、高度に発展したABS市場を有しており、アジア太平洋地域における主要国の一つであり続けています。これは、確立された自動車生産エコシステムと、電子制御技術を搭載した車両の開発が継続的に行われていることに支えられています。また、技術の先進性も日本に多くの機会をもたらしています。
ラテンアメリカ
ラテンアメリカの自動車用アンチロック・ブレーキ・システム(ABS)市場は、2036年までに61.2億米ドルに達すると予測されており、これは市場シェア6.0%、CAGR 6.6%に相当します。同地域における需要は、車両の安全基準の向上、生産活動の拡大、そして電動ブレーキシステムの採用拡大によって牽引されています。中でもブラジルは、大規模な自動車生産拠点を擁する同地域の主要国であり、予測期間中におけるABS需要拡大の重要な要因となる見込みです。
中東とアフリカ
中東とアフリカの自動車用アンチロック・ブレーキ・システム(ABS)市場は、2036年までに61.2億米ドルに達し、市場シェア6.0%、CAGR 7.5%を記録すると予測されています。この成長は、現地自動車製造業の強化に向けた開発や投資の拡大、公共車両の増加、そして交通安全関連規制の改善によって牽引されています。同地域は、車両への安全技術の導入が急速に進む中、産業基盤が比較的小規模であることから、より高い成長を遂げる可能性があります。
自動車用アンチロック・ブレーキ・システム調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
自動車用アンチロック・ブレーキ・システム市場価格分析
自動車用アンチロック・ブレーキ・システム(ABS)市場における価格は、車両区分、ブレーキ・アーキテクチャ、センサー構成、電子制御ユニット(ECU)の複雑さ、そしてESC(横滑り防止装置)やADAS(先進運転支援システム)との統合状況によって変動します。しかし、製造拠点が十分な処理能力を備え、大量生産が行われるようになれば、ABSの平均コストは低下します。
インド自動車工業会(SIAM)によると、2025-26年度のインドにおける自動車生産台数は34.71百万台に上り、その内訳は乗用車が5.54百万台、商用車が1.17百万台でしました。こうした大規模な生産基盤は、ブレーキ・システムに対する需要を直接的に創出し、サプライヤーにとって明確なビジネスチャンスをもたらしています。
自動車用アンチロック・ブレーキ・システム市場のサプライチェーン分析
自動車用アンチロック・ブレーキ・システム(ABS)のサプライチェーンには、原材料サプライヤー、半導体・センサーメーカー、油圧部品メーカー、電子制御ユニット(ECU)サプライヤー、ティア1システムインテグレーター、完成車メーカー(OEM)、そしてアフターマーケットの流通業者が含まれます。多くのABSは電子的なセンシングや制御に依存しているため、半導体の安定調達がますます重要になっています。現代の自動車には1,000個以上のチップが搭載されていますが、ヨーロッパ委員会の2024年のデータによれば、ハイブリッド車(HEV)ではその数が最大3,500個に達することもあります。
こうした状況は、自動車システムにおけるエレクトロニクス化の進展を浮き彫りにしています。サプライヤー各社は、部品の現地生産、調達先の多角化、そしてサプライチェーンの強靭(レジリエンス)化を推進しています。半導体やセンサーの供給におけるわずかな混乱でもプロセス全体が停止しかねないため、こうした変化はABSメーカーにとって極めて重要であり、信頼性の高い部品供給体制の必要性が高まっています。
自動車用アンチロック・ブレーキ・システム市場の主要企業
自動車用アンチロック・ブレーキ・システム(ABS)市場は成熟し、市場構造も集約化が進んでいます。こうした中、既存のサプライヤーは、OEMへのシステム統合、機能安全の確保、コスト効率の向上、そして高度なブレーキ制御技術の提供を通じて優位性を確立しようと取り組んでいます。製品開発においては、センシング機能の強化、電子制御、コンパクトなシステム構成、そしてEV(電気自動車)への適合性が不可欠な要素となっています。
試験や認証に関する要件は依然として厳格であり、車両の安全規制の枠組みが競争環境を左右しています。競合他社に対して優位に立つためには、メーカーは新型車両向けに、ABS、ESC(横滑り防止装置)、センサー、ソフトウェア、回生ブレーキ機能を組み合わせた統合型ブレーキ・プラットフォームを導入する必要があります。
自動車用アンチロック・ブレーキ・システム市場の最近の開発
自動車用アンチロック・ブレーキ・システム市場における最近の2つの開発を特定しました。
- 2026年7月:Knorr-Bremseは、SAEレベル4の商用車向け冗長化ブレーキシステムについて、2027年に量産を開始する計画であることを発表しました。同システムは独立した第2のブレーキ経路を組み込んでおり、車輪ごとのブレーキ圧制御による完全なABS機能を提供することで、安全な自動運転を支援します。
- 2026年6月:Boschは、同社の栃木工場における「iBooster」の日本国内顧客への累計出荷数が3百万台に達したこと、および2009年以降の日本国内における二輪車用ABSの累計生産台数が10百万台を超えたことを報告しました。
自動車用アンチロック・ブレーキ・システム主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
自動車用アンチロック・ブレーキ・システム市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、定量的市場モデリングを組み合わせたものです。
- 二次調査:政府の車両登録データ、自動車生産統計、車両安全規制、規制関連刊行物、業界データベース、企業開示情報、製品ポートフォリオ、自動車業界情報などを分析しました。
- 一次調査: ABSメーカー、自動車部品サプライヤー、OEM、販売代理店、その他の業界関係者と協議を行い、市場傾向、需要パターン、価格決定要因、技術導入状況、競争状況などを検証しました。
- 市場規模の算出:企業レベルの評価、車両生産・登録指標、ABSの導入パターン、需要側の市場要因を用いて基準年の市場規模を推定し、その後、国レベルで集計しました。
- 予測:過去の市場傾向と、車両生産、安全規制、ABS統合、電子ブレーキ技術、車両の電動化、先進運転支援システムといった市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:車両タイプ別、ABSアーキテクチャ別、制御機構別、販売チャネル別、地域別に市場価値を評価し、国レベルの推定値を5つの主要地域に集計しました。
- 三角測量と検証:相互検証を通じて、一次調査結果、企業レベルの評価、車両生産指標、規制傾向、業界データを整合させました。
- 品質管理:市場予測を確定する前に、過去の数値、地域別シェア、CAGR計算、予測の一貫性を検証します。
目次

自動車用アンチロック・ブレーキ・システムマーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027―2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証