- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


骨量減少症治療用ウェアラブルデバイス市場の概要
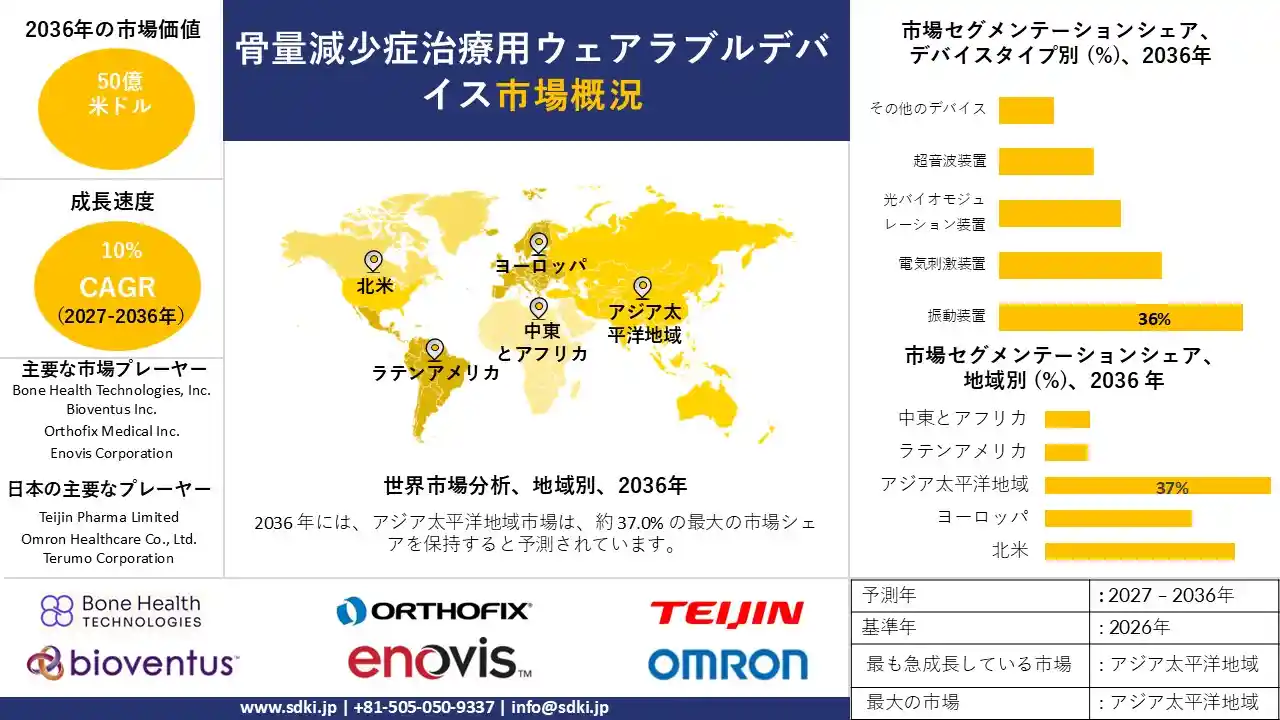
SDKI Analyticsの骨量減少症治療用ウェアラブルデバイス市場に関する調査レポートによると、同市場は予測期間(2027-2036年)中に年平均成長率(CAGR)10%で成長すると予想されています。2036年には、市場規模は50億米ドルに達すると見込まれています。
しかし、当社の調査アナリストによると、基準年の市場規模は20億米ドルでしました。この成長は主に高齢者の骨量減少によるものです。骨量減少は加齢とともに進行するため、高齢者人口の増加は、骨量減少症治療用ウェアラブルデバイスを含む骨ケア治療の需要を押し上げています。世界保健機関(WHO)によると、この数は大幅に増加し、2030年までに14億人に達すると予想されています。
骨量減少がより多くの高齢者に影響を与えるにつれ、骨量減少症治療用ウェアラブルデバイス市場は持続的な成長段階に入りつつあります。医療システムはすでに、特に高齢の男女の間で骨折による負担の増大を感じています。WHOの2024年の報告によると、ヨーロッパの6カ国では今後数年間で骨折による医療費が27%増加すると予測されています。
骨量減少症治療用ウェアラブルデバイス市場のセグメンテーション
当社は、骨量減少症治療用ウェアラブルデバイス市場の見通しに関連する様々なセグメントにおける需要と機会を説明する調査を実施しました。当社の分析では、市場をデバイスタイプ別、患者グループ別、流通チャネル別、エンドユーザー別に分類しています。
デバイスタイプ別に基づいて、骨量減少症治療用ウェアラブルデバイス市場は、振動装置、電気刺激装置、光バイオモジュレーション装置、超音波装置、その他のデバイスに分類されます。
振動装置は、2036年までに36%のシェアを獲得し、市場を牽引するセグメントとなる見込みです。患者がクリニックへの通院や特別なトレーニングを受けることなく自宅で使用できるため、日常的に簡単に装着できることがこの優位性を支えています。また、薬物療法を避けたい患者にとって振動装置は優しい選択肢となるため、薬物療法に頼らないケアへのニーズの高まりも成長を後押ししています。世界保健機関(WHO)の2024年の報告によると、25億人以上が1つ以上の補助機器を必要としています。
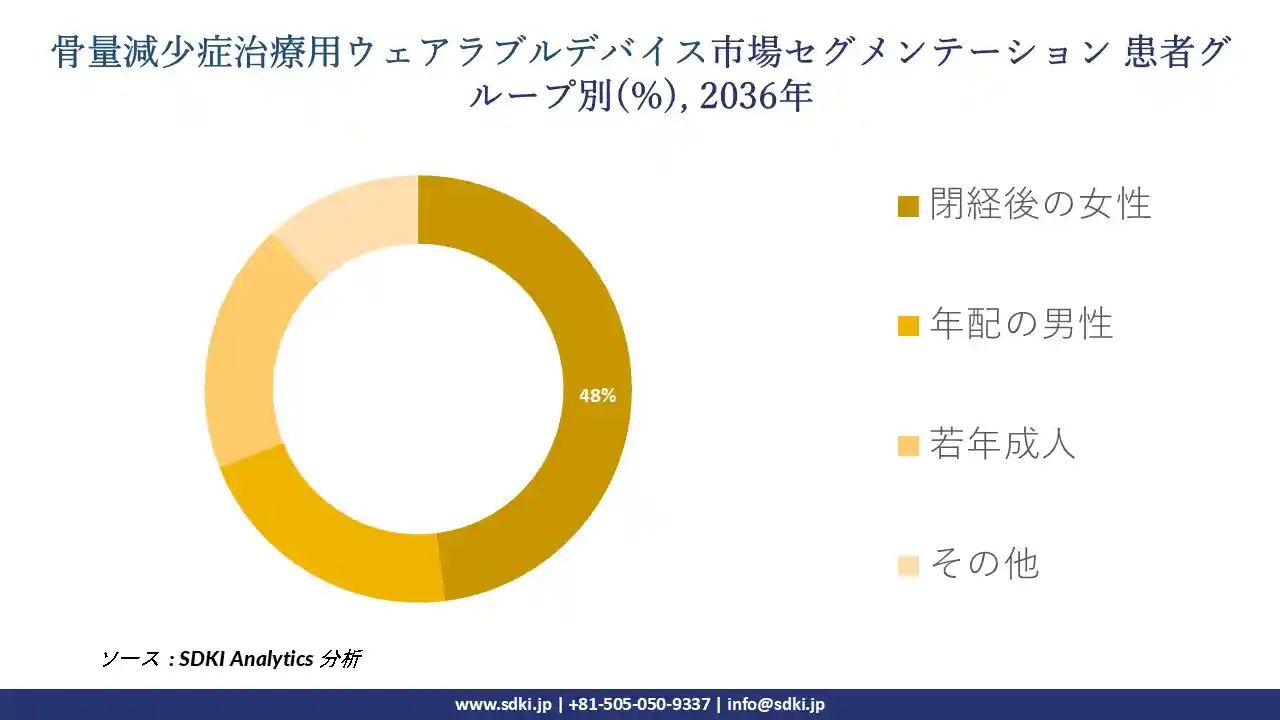
患者グループ別に基づいて、骨量減少症治療用ウェアラブルデバイス市場は、閉経後の女性、年配の男性、若年成人、その他に分割されています。
閉経後の女性セグメントは、2036年までに市場の48%を占める最大の患者グループになると予測されています。閉経後のエストロゲン減少は骨量減少を加速させるため、このグループには早期かつ継続的な治療が必要であり、それがデバイスの需要を高めています。中年女性の間で骨の健康に対する意識が高まっていることもスクリーニングを促進し、骨折が発生する前にウェアラブルケアを開始する女性が増えています。さらに、世界保健機関(WHO)は、2024年には50歳以上の女性が女性と女児の26%を占めると述べています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、骨量減少症治療用ウェアラブルデバイス市場に適用されるセグメントの一覧を示します。
|
親セグメント |
サブセグメント |
|
デバイスタイプ別 |
|
|
患者グループ別 |
|
|
エンドユーザー別 |
|
|
流通チャネル別 |
|
骨量減少症治療用ウェアラブルデバイス市場の成長要因
高齢者人口の増加と骨量減少の負担:高齢者人口の増加に伴い、早期の骨ケアと日常的な治療サポートを必要とする患者層が拡大しています。骨密度は加齢とともに低下するため、この傾向は患者が自宅で使用できるウェアラブルデバイスの需要を高めています。世界保健機関(WHO)の2025年の報告によると、80歳以上の人口は2050年までに426百万人に達すると予測されています。
骨折の増加と予防医療への注力:骨折件数の増加に伴い、医師と患者は骨折が発生する前に骨密度低下を治療するよう促されています。その結果、ウェアラブルデバイスなどの早期治療オプションが、骨折を予防したい人々の間で注目を集めています。さらに、世界保健機関(WHO)は2024年に、新規骨折件数が1990-2019年の間に33.4%増加したと報告しました。
骨量減少症治療用ウェアラブルデバイス市場の課題
アクセスと価格の制限
高額な機器価格と供給不足が利用を制限しているため、低所得国の多くの患者はウェアラブル治療を開始できません。これは市場の成長を阻害する要因となっています。なぜなら、購入者が少ないということは、販売ペースが遅くなり、メーカーの販売量も減少することを意味するからです。さらに、世界保健機関(WHO)は2024年に、一部の低所得国では補助機器へのアクセス率がわずか3%にとどまっていることを明らかにしました。
デジタル接続の格差
多くのウェアラブルデバイスは追跡にスマートフォンアプリに依存しているため、接続が不安定だと患者がデバイスを効果的に使用できなくなります。そのため、インターネットアクセスが限られている地域では普及が遅れ、市場の成長を阻害しています。国際電気通信連合(ITU)の予測によると、2025年には22億人がオフライン状態のままであり、アプリベースのデバイス利用が制限されることになります。
骨量減少症治療用ウェアラブルデバイスの市場機会
骨量減少症治療用ウェアラブルデバイス市場は、2026年を基準年として始まり、2036年まで着実に拡大すると予測されています。この成長は、重篤な骨折が発生する前に骨減少症患者をより多く特定できる早期の骨密度スクリーニングによってもたらされると予想されます。さらに、非医薬品機器に対する規制当局の承認は、処方医の信頼を高め、病院がウェアラブル機器を推奨する理由を与えると期待されています。しかし、機器価格の高さと保険適用範囲の制限は、メーカーが償還支援と患者教育プログラムを拡充しない限り、普及を遅らせる可能性があります。全体として、需要の高まりと新たな成長機会により、予測期間全体を通して良好な成長軌道が維持される見込みです。
骨量減少症治療用ウェアラブルデバイス市場の地域別分析
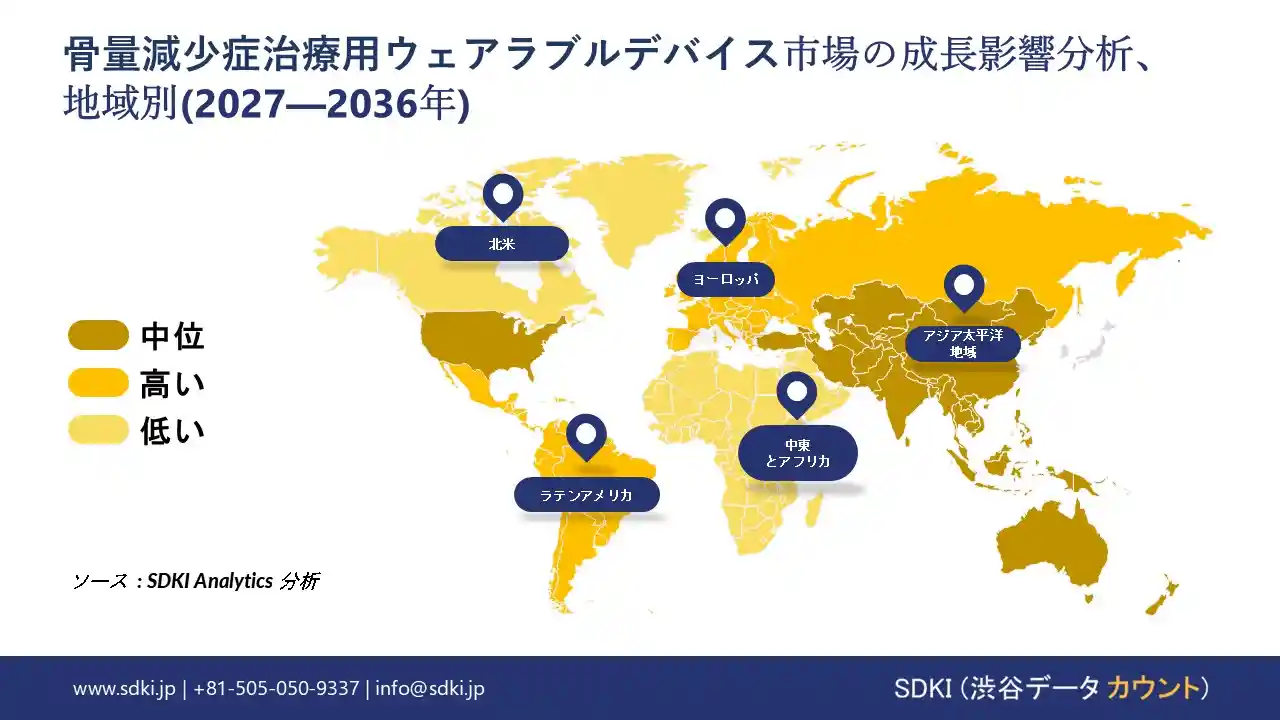
ウェアラブル骨デバイスに対する地域的な需要は、人口高齢化、医療費支出、各地域での新デバイス承認のスピードによって左右されます。アジア太平洋地域は、高齢化人口が多く、骨ケアを必要とする人が最も多いため、患者数でトップとなっています。北米は、医療費支出が高く、保険適用範囲が広いため、患者が先進的なデバイスを早期に導入できることから、それに続いています。ヨーロッパも、高齢化が進み、体系的なスクリーニングプログラムによって早期骨治療へと患者が移行しているため、着実に成長しています。一方、ラテンアメリカおよび中東とアフリカは、医療へのアクセスが改善されるにつれて、小規模ながら成長しています。以下のセクションでは、各地域の2036年までの動向を左右する需要要因と市場構造について説明します。
北米
北米市場は2036年までに20億米ドルの規模に達し、地域別では31%のシェアを占め、予測期間中の年平均成長率(CAGR)は10%と、第2位の市場規模になると予測されています。これは、高齢者人口の増加、医療費支出の堅調さ、そして先進的な医療機器の早期導入によって牽引されています。
高齢者人口の増加に伴い患者層が拡大し、より多くのクリニックや家族がウェアラブル骨ケアの選択肢を求めています。医療費支出の増加はコスト圧力の緩和にもつながり、患者がより早く治療を開始し、より長く治療を継続できるようになります。米国国勢調査局の報告によると、2025年には65歳以上の人口が2020年以降13.0%増加しました。
アジア太平洋地域
アジア太平洋地域は、2036年までに市場規模が20億米ドルに達し、予測期間中に37%のシェアと年平均成長率(CAGR)11%で世界市場をリードすると予測されています。これは、急速な高齢化、医療費の増加、在宅介護サービスの拡大によって牽引されています。
急速な高齢化により、世界最大の患者層が形成されており、日常的な骨ケア機器の需要は増加の一途をたどっています。医療費の増加に伴い、検診へのアクセスも拡大し、骨密度が低いと診断された人が治療を受ける機会が増えています。さらに、中国国家統計局は、2025年には60歳以上の人口が323.38百万人に達すると予測しています。
ヨーロッパ
ヨーロッパ市場は、高齢化、体系的なスクリーニングプログラム、厳格な臨床基準を背景に、2036年までに市場規模が10億米ドルに達し、予測期間中に24%のシェアと8%の年平均成長率(CAGR)を達成すると予測されています。
高齢化に伴い、骨密度が低い患者が増加し続けているため、早期かつ在宅での治療に対する需要が高まっています。体系的なスクリーニングプログラムは骨量減少を早期に発見できるため、骨折が発生する前に予防的なウェアラブルケアを受ける患者が増えます。ユーロスタットのデータによると、2025年にはヨーロッパ連合の人口の22.0%が65歳以上になると予測されています。
ラテンアメリカ
ラテンアメリカは、高齢者人口の急速な増加と医療へのアクセス拡大を背景に、予測期間中に年平均成長率(CAGR)4%を記録すると予想されています。医療へのアクセス拡大は、より多くの人々が診療所を訪れることにつながり、医師は骨密度の低下を発見し、医療機器を推奨することができます。ラテンアメリカ・カリブ経済委員会によると、2025年には人口の14.7%が60歳以上になると予測されています。
中東とアフリカ
中東とアフリカ地域は、医療投資の増加と患者数の増加を背景に、予測期間中に年平均成長率(CAGR)3%を記録すると予想されています。この地域は小規模な基盤から成長しているため、新しいクリニックや販売代理店が開設されるたびに売上が急速に伸びます。
医療投資の増加は病院や診療所の建設につながり、より多くの患者が骨密度検査や治療を受けられるようになります。また、骨密度の低下が一般的になる年齢に達する成人が増えるため、患者数の増加は需要の高まりにもつながります。
骨量減少症治療用ウェアラブルデバイス調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
骨量減少症治療用ウェアラブルデバイス市場の規制分析
医療機器規制は、企業が主要市場において装着型骨治療機器をどのように試験、表示、販売するかを定めています。米国では、食品医薬品局(FDA)が機器をリスククラス別に分類し、販売前に安全性の証拠を審査します。ヨーロッパでは、ヨーロッパ連合医療機器規則(EU MDR)により、機器が患者に届く前に適合性検査とCEマークの取得が義務付けられています。これらの規制は、メーカーが信頼性を高め、承認リスクを低減するために、臨床的証明、明確な表示、および品質システムを重視しています。
骨量減少症治療用ウェアラブルデバイス市場の動向
骨量減少症治療用ウェアラブルデバイス市場は、病院やクリニックが2036年までに38%のシェアを占めると予測されており、臨床チャネルが市場を牽引しています。しかし、患者が手軽な予防医療とガイダンスへのアクセスを求めていることから、オンライン小売も24%のシェアを獲得し、勢いを増しています。そのため、メーカーは、患者が機器を継続的に装着できるよう、臨床医向けのトレーニング、デジタルリマインダー、転倒リスク管理ツールなどを追加しています。一方、骨量減少に対する消費者の意識の高まりは、長期にわたる投薬よりも非薬物療法を好む閉経後の女性の間での採用を促進しています。したがって、採用の拡大と消費パターンの変化により、2036年まで臨床チャネルとオンラインチャネルの両方で全体的な需要が強化されると予想されます。
骨量減少症治療用ウェアラブルデバイス市場の主要企業
骨量減少症治療用ウェアラブルデバイス市場の競争には、世界有数の整形外科関連企業、骨健康専門企業、日本の医療技術企業などが含まれます。医師は信頼できる機器を処方し、患者は毎日装着するため、各社は臨床的エビデンス、快適性、規制当局の承認といった点で差別化を図っています。したがって、2036年までにどの企業が競争優位性を獲得するかは、提携、臨床試験、そして新たな規制当局の承認によって決まると予想されます。
骨量減少症治療用ウェアラブルデバイス市場の最近の開発
骨量減少症治療用ウェアラブルデバイス市場における最近の2つの開発を特定しました。
- 2026年9月– Osteoboost Health, Inc.は、骨密度低下患者向けの処方箋が必要なウェアラブル機器である振動ベルト「オステブースト」に関する7番目の米国特許を取得したと発表しました。同社は、この米国特許と同じファミリーに属する日本特許(特許番号JP7857464)も保有しています。この特許は、ベルトの振動方式を日本国内で保護するものであり、日本国内での事業拡大を支援するものと期待されるため、日本にとって重要な意味を持ちます。
骨量減少症治療用ウェアラブルデバイス主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
骨量減少症治療用ウェアラブルデバイス市場調査では、ボトムアップとトップダウンの両方の三角測量法を用い、二次調査、一次インタビュー、定量的市場モデリングを活用しました。
- 二次調査:政府の保健データ、世界保健機関の出版物、規制データベース、医学雑誌、企業の提出書類、製品ポートフォリオを調査しました。
- 一次調査:市場動向、機器価格、需要パターン、競合状況を確認するため、機器メーカー、販売代理店、内分泌専門医、整形外科医、病院の購買担当者、その他の業界関係者にインタビューを実施しました。
- 市場規模の算出:基準年の市場規模は、供給側の企業評価と需要側の患者指標を用いて推定し、その後、国レベルで集計しました。
- 予測:当社は、過去の傾向と、骨減少症の罹患率、医療機器の普及、製品イノベーション、販売チャネルの拡大といった市場固有の仮定に基づいて予測を構築しました。
- セグメンテーションと地域分析:デバイスタイプ、治療用途、流通チャネル、エンドユーザー、地域別に市場価値を評価し、国レベルの推定値を主要な5つの地域に集計しました。
- 検証と妥当性確認:インタビュー結果、企業レベルの推定値、および健康指標を相互に照合し、一貫性を確認しました。
- 品質管理:市場予測を発表する前に、基準年値、地域別シェア、CAGR計算、および予測の一貫性を検証しました。
目次

骨量減少症治療用ウェアラブルデバイスマーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証