


当社のネットワークとパートナー
ウェアラブルコンピューティング市場の将来展望
2026―2035年のウェアラブルコンピューティング市場の規模はどのくらいですか?
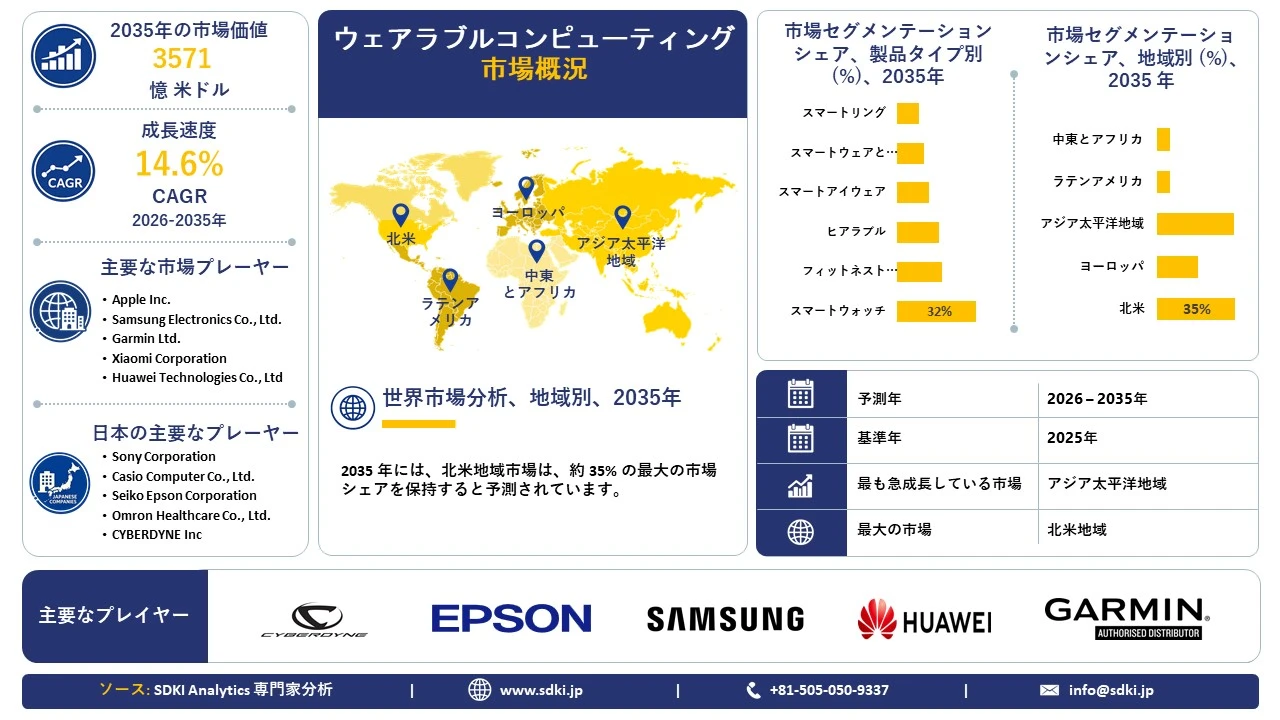
SDKI Analyticsのウェアラブルコンピューティング市場に関する調査レポートによると、同市場は2026―2035年の予測期間中、CAGR 14.6%で成長すると見込まれています。将来的に、市場規模は3,571億米ドルに達する見通しです。なお、当社の調査アナリストによると、基準年における市場規模は914億米ドルと記録されています。
世界のウェアラブルコンピューティング市場は、スマートグラスやヒアラブルデバイス、その他の身体装着型インターフェースへの生成AIおよびマルチモーダルAIの統合に加え、継続的な生体情報モニタリングを実用的な医療・健康データへと変換する臨床・予防医療用途の拡大によって牽引されています。
- イングランドの「10カ年医療計画」は、2028年までにウェアラブル端末を活用した心血管疾患の遠隔モニタリングをNHS(国民保健サービス)の標準的な医療サービスとすることを目指しており、患者の診療記録へのウェアラブルデータの統合も計画されています。
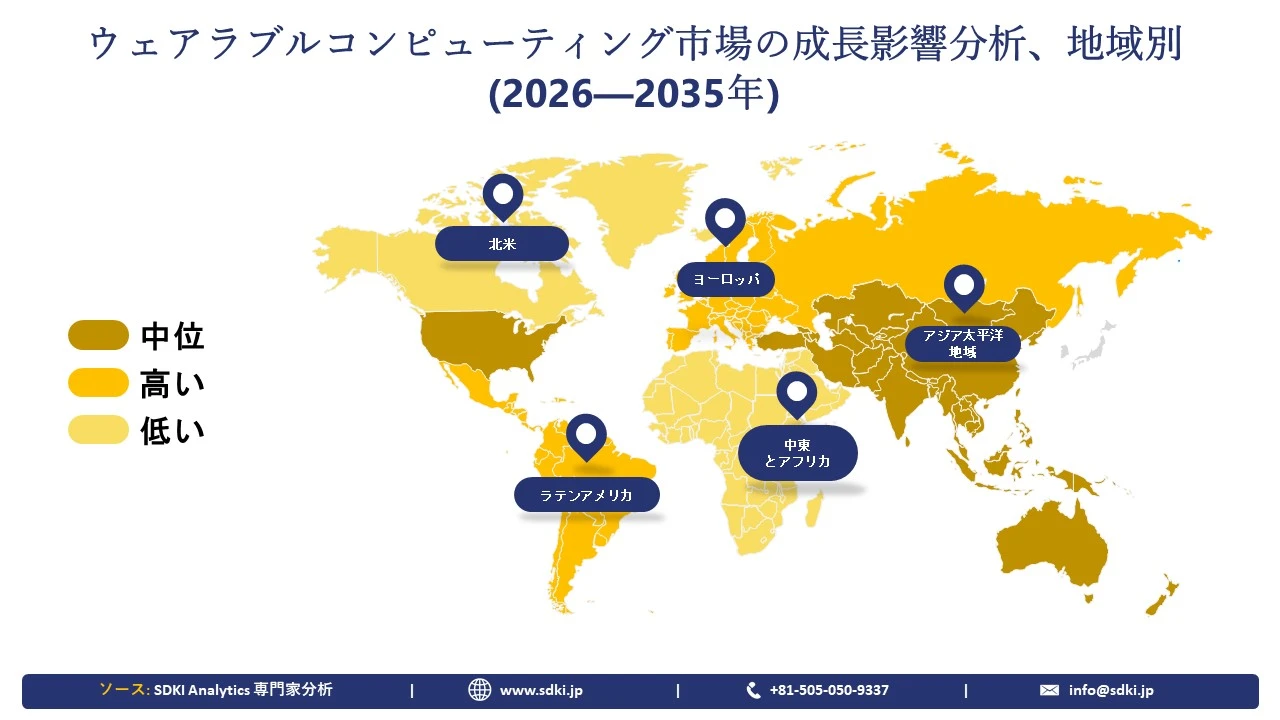
北米は依然として圧倒的に最大の市場であり、家電製品の普及、成熟したデジタルヘルス・エコシステム、企業による導入の拡大、そして防衛関連の需要がその地位を支えています。ユーザーあたりの収益(ARPU)の高さも貢献し、2035年には約35%の市場シェアを占めると予測されています。一方、成長の主戦場となっているのはアジア太平洋地域です。同地域では、電子機器製造の集積、急速に拡大する国内デバイス市場、政府主導のデジタル化推進を背景に、CAGR17.2%を記録しており、中国と韓国が投資を牽引しています。
しかし、成長には大きな逆風も吹いています。デバイスのコモディティ化(汎用品化)の進行、短い買い替えサイクル、バッテリーや小型化に関する物理的な限界、厳格化するプライバシー規制、そしてヘルスモニタリング機能の臨床的有効性を実証することの難しさなどが課題となっています。こうした課題を相殺する動きとして、AIを活用したエッジ処理、低消費電力チップ、マルチモーダルセンサー、そして性能が向上したスマートグラスの登場により、デバイスを大型化させたり使い勝手を損なったりすることなく、より高い付加価値が実現されつつあります。
主な要約:
- 北米は2035年に35%のシェアを占めて市場を主導する一方、アジア太平洋地域はCAGR 17.2%で最も急速に成長する地域となります。
- 日本のウェアラブルコンピューティング市場規模は、2025年の50.3億米ドルから、2035年には140.2億米ドルに達すると予測されています。
- スマートウォッチはウェアラブルコンピューティング市場における主要な製品タイプとなり、2035年には32%の市場シェアを占める見込みです。
- AIを活用したセンシング技術やマルチモーダル・インターフェースの導入が、より付加価値の高いウェアラブルコンピューティングの普及を加速させています。
- プライバシー、サイバーセキュリティ、臨床的妥当性の検証要件、およびハードウェア上の制約といった課題が、依然として市場の成長を阻害する要因となっています。
- 新たな機会としては、AIネイティブなスマートグラスや、臨床グレードの継続的な健康モニタリングが可能なウェアラブルデバイスなどが挙げられます。
ウェアラブルコンピューティング市場の地域別概要と動向
ウェアラブルコンピューティング市場の動向分析と将来予測:地域別市場展望の概要
当社は、ウェアラブルコンピューティング市場の見通しに関連する各地域における需要と機会を説明する調査を実施しました。市場は地域別に、北米、ヨーロッパ、アジア太平洋地域、ラテンアメリカ、中東とアフリカに区分しています。
ウェアラブルコンピューティング市場の地域別概要表
|
地域 |
市場シェア(2035年) |
CAGR(%) |
主要投資国とCAGR |
|
北米 |
35% |
13.7% |
|
|
ヨーロッパ |
18.5% |
12.4% |
|
|
アジア太平洋地域 |
34.5% |
17.2% |
|
|
中東とアフリカ |
6% |
14.8% |
|
|
ラテンアメリカ |
6% |
14.2% |
|
ソース: SDKI Analytics 専門家分析
アジア太平洋地域におけるウェアラブルコンピューティング市場の動向はどうですか?
アジア太平洋地域は、CAGR 17.2%を記録し、世界のウェアラブルコンピューティング市場において最も急速に成長している地域です。同地域が市場を主導する背景には、中国、韓国、日本、インドにおける電子機器製造拠点の集積、中間層の健康意識の高まり、そして政府主導による現地生産の取り組みがあります。
主要な成長要因
- アジア太平洋地域のウェアラブルコンピューティング市場を牽引する主な原動力は、政府主導の医療・製造政策です。国による補助金制度や現地生産への優遇策が、消費者向けのデバイス価格を引き下げると同時に、国内の部品供給網を拡大させているためです。
- 韓国の情報通信技術輸出額は2025年に過去最高の2642.9億米ドルに達し、前年比12.4%増加しました。
アジア太平洋地域におけるウェアラブルコンピューティング市場への投資機会
- 中国のウェアラブルコンピューティング市場は、予測期間中にCAGR 18.2%で拡大する見通しです。国内における家電製造基盤の集積や、主要デバイスメーカーによるAI機能の急速な導入が、同市場の拡大を加速させています。
- 中国国家市場監督管理総局は、2025年第3四半期末までに商品バーコード付きのスマートウェアラブル製品が181,000点登録されたと記録しており、市場の継続的な拡大を反映しています。
- 韓国のウェアラブルコンピューティング市場は、予測期間中にCAGR 18.0%で成長すると予測されています。半導体およびディスプレイ部品における強みと、国の研究開発支援が相まって、国内企業はウェアラブルデバイスの主要な上流サプライヤーとしての地位を確立しつつあります。
- 韓国の通信機器輸出額は、過去最高の国内ICT輸出実績を背景に、2025年には前年比3.9%増の23.9億米ドルに達しました。
商業インテリジェンス
- 中国における製品登録数の伸びは、爆発的というよりは堅調に推移しています。このことは、同市場が成熟期に入りつつあることを示唆しており、新規参入企業や店頭での販売を目指す海外メーカーにとって、単なる生産量以上に、規制上の認証取得やバーコード適合登録といった手続きが、市場参入の真の障壁(ゲートキーパー)となりつつあります。
- 一方、韓国では、ウェアラブル端末(完成品)の販売拡大ペースを上回る勢いで、部品や製造装置の輸出が伸びています。この傾向は、韓国の競争優位性が、完成品市場でのシェアを巡る直接的な競合というよりも、中国やインドなどの地域的な組み立てメーカーへのサプライヤー(上流工程の担い手)としての役割にあることを示しており、投資家にとっては、完成品ブランドへの投資よりも、部品メーカーへの投資の方が有利な状況にあると言えます。
SDKI Analyticsの専門家は、ウェアラブルコンピューティング市場に関する本調査レポートにおいて、以下の国および地域を対象に分析を行いました。
|
地域 |
国 |
|
北米 |
|
|
ヨーロッパ |
|
|
アジア太平洋地域 |
|
|
ラテンアメリカ |
|
|
中東とアフリカ |
|
ソース: SDKI Analytics専門家分析
北米におけるウェアラブルコンピューティング市場の市場実績はどうですか?
高度な医療・技術インフラ、消費者の購買力の高さ、そしてウェアラブルデバイスが日常の健康管理やフィットネスのルーチンに巧みに組み込まれていることなどを背景に、北米は世界ウェアラブルコンピューティング市場において35%のシェアを占め、市場をリードしています。こうした優位性は、健康管理を統合的に行えるデバイスへの需要や、好ましい規制環境といった要因に支えられています。
主要な成長要因
- 北米のウェアラブルコンピューティング市場において、規制の現代化が成長を牽引する決定的な要因として浮上しています。米国当局は、明確な臨床的効能を謳う機器については引き続き規制・監視を行う一方で、一般消費者向けのヘルスケア・ウェアラブル機器に対するコンプライアンス(法令遵守)の負担を軽減する動きを見せているためです。
- 米国食品医薬品局(FDA)は2026年1月6日、改訂版ガイダンス「一般ウェルネス:低リスク機器に関する方針」を最終決定し、規制対象となる医療機器として扱われる非侵襲型センシング・ウェアラブル機器の範囲を限定しました。
- NIH(米国立衛生研究所)の支援による「健康情報に関する全国動向調査」のデータによると、米国の成人の約3人に1人が健康やフィットネスの管理にウェアラブル機器を使用しており、そのうち80%以上が機器のデータを医師と共有しています。
北米におけるウェアラブルコンピューティング市場への投資機会
- 米国のウェアラブルコンピューティング市場は、予測期間中にCAGR 14.20%で成長すると見込まれています。高血圧検出など、実際の臨床用途における消費者向けウェアラブルデバイスの有効性を検証する規制当局の承認により、対象市場は一般的なフィットネス追跡から予防的な心血管疾患ケアへと拡大しています。
- FDAは2025年9月11日に、Appleの高血圧通知機能(510(k) K250507)をクラスII心血管ソフトウェアデバイスとして承認しました。
商業インテリジェンス
- 「一般的なウェルネス」の適用除外範囲に収まるよう設計を行う企業は、より迅速かつ低コストで事業を進められます。一方、高血圧の検知といった臨床的に裏付けられた効能・効果を謳う企業は、510(k)申請レベルの臨床試験や数ヶ月に及ぶ審査期間を見込んだ予算を確保しなければなりません。そのため投資家は、両者の境界を曖昧にするのではなく、どちらか一方の道を選択した企業へとポートフォリオの比重を置くべきです。
- 生理学的指標(高血圧検知など)に関する510(k)承認申請は、自社の過去の申請実績を「既承認機器」として参照する形で行われます。そのため、FDAへの申請実績を持つ既存企業は、規制対応上の優位性を累積的に高めており、臨床グレードのウェアラブル市場への参入を試みる新規参入企業にとって、その優位性を再現するためのコストは今後ますます増大していくことになります。
ヨーロッパにおけるウェアラブルコンピューティング市場の市場実績はどうですか?
高度なデジタルヘルスインフラ、消費者向けデバイスの普及率向上、そしてドイツとイギリスが主導する先進的な政策により、ヨーロッパはウェアラブルコンピューティング市場における新興勢力の一つとしての地位を確立しました。統合的なフィットネス、世界中のどこからでも健康状態をモニタリングできる機能、そしてAIに基づいたレポートに対する高い需要が、消費者と医療機関の両方におけるこれらのデバイスの導入を促進し、デバイスの普及と利用者数の増加に貢献しています。
主要な成長要因
- 規制当局による裏付けのある償還制度と、コネクテッドデジタルヘルスツール向けのサンドボックス型開発経路が、既に高い普及率を誇る消費者向けIoT(モノのインターネット)と融合することで、ウェアラブルコンピューティングはニッチな消費者向けカテゴリーから脱却し、ヨーロッパ全域で主流の臨床現場や日常生活での利用へと移行しつつあります。
- ヨーロッパ統計局によると、2024年時点で、16―74歳のEU市民の70%が、歩数や睡眠を記録するリストバンドなど、インターネットに接続されたデバイス(IoTデバイス)を少なくとも1つ利用していると回答しました。
- 2024年におけるIoTデバイスの普及率はEU加盟国間で大きなばらつきがあり、ポーランドの46%からオランダの95%までと幅広く、ウェアラブル端末の普及拡大には地域的に大きな余地があることが示唆されています。
ヨーロッパのウェアラブルコンピューティング市場における投資機会
- イギリスのウェアラブルコンピューティング市場は、予測期間中にCAGR 13.4%で成長すると見込まれています。AI対応医療ソフトウェアに対する、より明確でサンドボックス試験済みの規制ルートにより、接続型診断ウェアラブルがイギリスの患者や消費者に届くまでの時間が短縮されています。
- 医薬品・医療製品規制庁は、AIを医療機器として特化させた世界初の規制サンドボックスである「AIエアロック」のパイロットフェーズを2025年に完了しました。これは、AI駆動型ウェアラブル診断に直接関連するものです。
- ドイツのウェアラブルコンピューティング市場は、予測期間中にCAGR 12.9%で成長すると予測されています。処方可能なデジタルヘルスアプリケーションに対する法定償還制度により、ウェアラブルデバイスと連携するソフトウェアは保険会社からの収益に直接アクセスできるようになり、デバイスの普及が促進されています。
- 2020年の制度開始時にはゼロだったデジタルヘルスアプリ(DiGA)の数は、2024年末までに59件となり、BfArM(連邦医薬品医療機器研究所)の公式DiGAリストに恒久的または暫定的に登録されました。
商業インテリジェンス
- イギリスでは、MHRAのAIエアロックが、ハードウェア全般ではなく、AIを組み込んだデバイスに特化した規制上の不確実性を軽減するため、SaMD分類規則に基づいて製品を事前に設計するウェアラブルメーカーは、ブレグジット後の広範なデバイス規制が完全に確立されるのを待つ競合他社よりも、承認取得のスピードで優位に立つことができます。
- ドイツでは、DiGAの償還は一度限りのデバイス販売ではなく、検証済みの臨床結果に基づいて行われるため、ウェアラブル機器メーカーは、自社のハードウェアをBfArM(ドイツ連邦医薬品医療機器庁)に登録されたコンパニオンアプリケーションと組み合わせることで、本来であれば一度限りのハードウェア購入となるものを、保険会社が資金提供する継続的な収益源に変えることができます。
ウェアラブルコンピューティング市場のトレンド分析
ウェアラブルコンピューティング市場における最近のトレンドは何ですか?
SDKI Analyticsのアナリストは、ウェアラブルコンピューティング市場における主要なマクロトレンドを1つと、重要なマクロトレンドを1つ特定しました。
マクロトレンド:消費者向けウェアラブルデバイスがFDA規制対象の臨床グレード診断機器へと移行しつつあります
ウェアラブルコンピューティングデバイスは、健康関連コーナーからFDAの正式な医療機器承認経路へと移行しつつあり、消費者向けセンサーが法的に認められた診断機器へと変化しています。メーカー各社は、手首や皮膚に装着するバイオセンサーを510(k)、デノボ、ブレークスルーデバイスといった経路を通じて売り込もうとしており、市販薬としての効能をアプリストアの宣伝文句ではなく、複数の施設で行われた臨床試験によって裏付けています。これは、持続的な血糖値とケトン体のモニタリングにおいて最も顕著であり、現在では小児から成人まで数百人の参加者から収集された精度データが承認の鍵となっています。センサーコストの低下と、自宅での慢性疾患管理に対する需要の高まりが相まって、ウェアラブルデバイスは、かつて病院グレードの機器に限られていた規制対象の臨床ワークフローに直接組み込まれつつあります。
- 2026年8月25日、FDAはAbbottの「Libre Duo 10日間連続グルコース・ケトン・デュアルモニタリング・システム」を承認しました。これは、600名以上の参加者を対象とした6つの臨床試験に基づくものであり、2024年3月5日にFDAがDexcomの「Steloグルコース・バイオセンサー」を初のOTC(市販)連続グルコースモニタリング機器として承認してから2年半後のことでしました。この一連の動きは、当該分野の傾向が活発化し、加速していることを裏付けています。
商業的影響: SDKI Analyticsのアナリストによると、これはデバイスメーカーや診断薬メーカーが戦略的な転換点として捉えるべきマクロレベルの傾向です。臨床試験インフラとFDA申請経路に早期に投資する企業は、消費者向け製品のみを扱う競合他社には到達できない、償還対象となる処方箋関連収益を獲得できます。フィットネストラッカー分野に留まる企業は、規制当局の認可を受けた企業がより利益率の高い慢性疾患モニタリング分野を獲得するにつれて、コモディティ化のリスクに直面します。投資家は、ウェアラブルヘルスケア企業のターゲットを評価する際に、ハードウェア設計と同様に、規制対応能力を重視すべきです。
マイクロトレンド:韓国の国家モバイルヘルスプログラムがウェアラブル端末を公衆衛生インフラに転換
韓国では、ウェアラブル・アクティビティ・トラッカー(活動量計)が個々の消費者の購入に委ねられるのではなく、韓国健康増進開発院が運営する政府主導のモバイル・ヘルスケア・プログラムに直接組み込まれています。参加者には、メタボリックシンドロームのリスク改善を目的とした12週間の体系的な介入プログラムの一環としてデバイスが支給されます。その成果は、開始時、12週目、24週目に測定され、スマートフォンの内蔵歩数計を利用するユーザー(傾向スコア・マッチングにより選定)と比較・評価されます。これにより、ウェアラブル端末は単なる消費者向け製品から公衆衛生サービスの提供手段へと転換され、デバイスから得られるデータは国家的な健康診断・予防インフラに組み込まれます。その規模は、単一の公的医療保険制度(シングル・ペイアー・システム)を採用する韓国以外では、民間のウェルネス・プログラムが再現することさえ困難なものです。
- 韓国健康増進院が実施する全国規模のモバイルヘルスケア・プログラムの参加者46,579名を対象とした集団ベースのコホート研究において、傾向スコアマッチング後の分析の結果、ウェアラブルデバイスの利用者は、ウォーキングの実践、健康行動の変容、およびメタボリックシンドロームのリスク低減の各項目において、45.2%から60.8%の範囲で改善を達成したことが明らかになりました。
商業的影響: SDKI Analyticsの専門家は、これが特に、政府主導の流通チャネルの活用を目指すウェアラブル機器メーカーや医療制度の政策立案者にとって重要な、ミクロレベルの傾向であると指摘しています。公的プログラムによる調達要件やデータ相互運用性の基準を満たす機器メーカーは、多額の消費者獲得コストをかけることなく、大規模な(国民全体を対象とするような)導入を実現できる可能性があります。人口密度が高く、単一の公的医療保険制度(シングル・ペイアー)を採用している他の市場においても、機器のコストや臨床的エビデンスの基準が厳格な検証に耐えうるものであれば、韓国のモデルを予防医療向けウェアラブル導入の再現可能なテンプレートとして活用できる可能性があります。
ウェアラブルコンピューティング市場のトレンド影響分析:
|
トレンド |
(―)%CAGR予測への影響 |
地理的関連性 |
影響のタイムライン |
|
消費者向けウェアラブル機器が、FDA規制対象の臨床グレード診断機器へと移行しつつあります |
約3.5% |
米国とヨーロッパ連合が主導するグローバルな動き |
中期(2―4年) |
|
韓国の国家モバイルヘルスプログラムがウェアラブル端末を公衆衛生インフラへと転換 |
約1.2% |
韓国は、日本とシンガポールに向けて早期にシグナルを送っています |
短期(0―2年) |
|
スマートリング市場の成長率がスマートウォッチ市場の成長率を上回ります |
約2 % |
グローバル、特に北米とアジア太平洋地域に集中 |
短期(0―2年) |
|
産業・労働安全用ウェアラブル機器の導入 |
約1.5% |
米国、ヨーロッパ連合(鉱業、製造業、海洋事業) |
中長期(2―5年) |
|
ウェアラブル健康データに関する米国のデータプライバシー規制 |
約-0.8% |
米国 |
短期(0―2年) |
ソース: SDKI Analytics 専門家分析
CTA4******
ウェアラブルコンピューティングは、ライフスタイルガジェットから、規制され、データ管理された健康インフラへと移行しつつあります。******
PDFをダウンロード
世界のウェアラブルコンピューティング市場の成長要因分析
世界のウェアラブルコンピューティング市場における主要な成長要因は何ですか?
当社のウェアラブルコンピューティング市場分析調査レポートによると、以下の市場傾向と要因が市場成長の主要な推進力として貢献すると予測されています。
- グローバルな慢性疾患負担の増大:グローバルに糖尿病や代謝性疾患が急増していることを背景に、ヘルスケア機器における継続的なモニタリング機能の高度化が進んでおり、これが血糖値測定やコネクテッド・バイオセンサーといった機能を備えたウェアラブルコンピューティング機器への需要を直接的に押し上げています。アジア、アフリカ、ラテンアメリカなどの地域で慢性疾患が急速に拡大する中、患者や医療提供者が疾患の早期発見や管理のためにこうした機器に依存するようになり、それが同分野の市場動向を形成しています。様々な保健機関の最新の調査報告書でも示されている通り、こうした健康上の課題に伴い、今後数年間で患者数はさらに増加し続けると予測されています。
- 国際糖尿病連合の糖尿病アトラスによると、2024年には世界中で20―79歳までの成人589百万人が糖尿病を患っており、2050年までに853百万人に達すると予測されています。症例の81%以上は低所得国および中所得国に集中しています。
- グローバルな高齢化の深刻化:平均寿命の延伸と出生率の低下に伴い、65歳以上の人口はヨーロッパ、東アジア、ラテンアメリカで急増しており、世界中のどこからでもバイタルサインを追跡したり、転倒を検知したりできるウェアラブルコンピューティングの確固たる需要基盤が形成されつつあります。高齢化が進む世帯では、自立生活を送る上でこれらのデバイスへの依存度が高まり、高齢者向け製品ラインの市場展望が変化しています。最近の国連調査報告書に記載されているデータは、これらのデバイスが今後も長期間にわたって普及していくことを示す業界の変化を裏付けています。この変化は、あらゆる地域で高品質なウェアラブルコンピューティングに対する需要が高まっていることを浮き彫りにしています。
- 国連経済社会局の「世界人口予測2024」によると、世界の65歳以上の人口は2050年までに16億人を超え、80歳以上の人口は2100年まで急激に増加し続けると予測されています。
CTA4******
慢性疾患と人口高齢化がウェアラブルコンピューティングの普及を加速させ、未来の医療をどのように変革しているかを探ります。******
PDFをダウンロード
- モバイルブロードバンドと5Gインフラの拡大:高所得国と新興国を問わず、高速モバイルネットワークの急速な展開により、かつてリアルタイムのウェアラブルデータ伝送を制限していた接続性のボトルネックが解消され、クラウド接続型ウェアラブルコンピューティングデバイスの市場展望が直接的に拡大しています。5Gのサービスエリアがアジア太平洋地域、ラテンアメリカ、アフリカの一部地域に拡大するにつれ、デバイスメーカーは継続的な健康・フィットネス同期のためのより大きな対象顧客層を獲得しています。国際電気通信連合(ITU)の年次調査報告書シリーズで追跡されているこの接続性の拡大は、一時的な利用傾向ではなく、基盤となるインフラの推進力となっています。
- 国際電気通信連合(ITU)の「事実と数字2025」報告書によると、5Gネットワークは現在、世界人口の55%をカバーしており、世界中のモバイルブロードバンド契約の約3分の1を占めています。また、高所得国では84%の人々が5Gネットワークを利用できるのに対し、低所得国ではわずか4%にとどまっています。
ウェアラブルコンピューティング市場インテリジェンスダッシュボード
以下に示すウェアラブルコンピューティング市場の包括的な評価では、市場予測、セグメンテーション、地域別見通し、主要企業の戦略について詳細な分析を提供します。これにより、ステークホルダーは情報に基づいたビジネス上の意思決定を行い、高い潜在力を持つ投資機会を特定することができます。
|
戦略的洞察 |
成長の原動力 |
主な機会 |
地域別展望(2035年) |
競争環境の概観 |
市場タイムライン展望 |
|
市場規模は2035年までに3,571億米ドルに達し、CAGRは14.6%になると予測されています。 |
健康とフィットネスへの意識の高まりが、スマートウォッチ、フィットネストラッカー、継続的な健康モニタリング機能を備えたウェアラブルデバイスへの需要を加速させています。 |
高成長・高投資:AI搭載型ヘルス&ウェルネス・ウェアラブル |
北米:最大市場(シェア35 %、CAGR 13.7%) |
市場集中度: ■■■ □□ |
2025年:AIを活用した健康、フィットネス、スマートデバイスのエコシステムが、基本的な活動量追跡の域を超えて拡大します。 |
|
医療分野は、継続的なリアルタイムモニタリングへと移行しつつあり、予防医療や遠隔医療におけるウェアラブルセンサーの導入が加速しています。 |
血糖値、心拍数、睡眠、バイタルサインの継続的なモニタリングにより、ウェアラブルデバイスは一般消費者向け電子機器から予防医療へとその用途を拡大しつつあります。 |
高成長・高投資:継続的健康モニタリング・プラットフォーム |
ヨーロッパ:成熟市場(シェア18.5%、CAGR 12.4%) |
イノベーション指数: ★★★★★ |
2027年:医療グレードのセンシング技術と遠隔患者モニタリング技術が、医療提供プラットフォームにますます統合されるようになります。 |
|
AI、エッジコンピューティング、そして高度なセンサーによって、ウェアラブルデバイスはよりパーソナライズされ、状況認識能力が高く、実用的なものになりつつあります。 |
AIとエッジコンピューティングにより、ウェアラブルデバイス上で直接、パーソナライズされたインサイト、予測アラート、リアルタイム処理が可能になります。 |
高成長・高投資:AI統合型スマートグラスおよび空間コンピューティング・ウェアラブル |
アジア太平洋地域:急成長市場(シェア34.5%、CAGR 17.2%) |
競争の激しさ:高 |
2030年:AI搭載ウェアラブルデバイスとスマートグラスが、アジア太平洋地域全体で消費者と企業の間でより広く普及します。 |
|
企業における導入は、産業安全、従業員監視、物流、防衛、そしてハンズフリーの生産性向上アプリケーションなど、幅広い分野に拡大しています。 |
産業、物流、医療、フィールドサービスといった分野において、ハンズフリーコンピューティングに対する企業の需要が高まっています。 |
新興・中規模投資:産業用ウェアラブル・コンピューティング・ソリューション |
中東とアフリカ:政府主導のプログラム(シェア6 %、CAGR 14.8%) |
参入障壁:高い |
2033年:ウェアラブルエコシステムがIoTインフラストラクチャとの相互運用性を高めるにつれて、企業および産業分野における導入が成熟します。 |
|
小型化、バッテリー寿命の延長、コネクテッドエコシステムの発展、部品コストの低下などにより、ウェアラブルデバイスの普及が進み、アクセシビリティが向上しています。 |
スマートフォンエコシステムとの統合、バッテリー効率の向上、そして小型化されたセンサーアーキテクチャにより、ウェアラブルデバイスの日常的な利用がますます容易になっています。 |
新興・中規模投資:ウェアラブル決済およびコネクテッド・ライフスタイル・エコシステム |
ラテンアメリカ:高い需要基盤(シェア6 %、CAGR 14.2%) |
価格決定力:中程度 |
2035年:ウェアラブル端末が健康、コンピューティング、通信、コネクテッド・ライフスタイルを統合するプラットフォームとして定着し、市場規模は3,571億米ドルに達します。 |
日本のウェアラブルコンピューティング市場予測展望
2026―2035年の日本のウェアラブルコンピューティング市場規模はどのくらいになるでしょうか?
日本のウェアラブルコンピューティング市場規模は、2025年には50.3億米ドルと算出され、2035年には140.2億米ドルに達すると予測されており、予測期間中のCAGRは10.8%となる見込みです。
主な成長要因:
日本の構造的な労働力不足は、ウェアラブル端末を活用した生産性向上ツールへの投資を加速させています。特に、ハンズフリーで指示にアクセスしたり、遠隔支援を受けたり、作業者の状況を監視したり、デジタル作業記録を作成したりすることで、定型業務に費やす時間を削減できる分野でその傾向が顕著であります。
- 中小企業は日本の全雇用のおよそ70%を占めており、経済産業省(METI)の2025年政策プログラムでは、労働力不足を構造的なものと位置づけ、設備を中心とした生産性向上を目的とした3000億円の補正予算プログラムを通じて、省力化投資を支援しています。
日本の医療・介護人材不足は、ウェアラブル端末を用いた遠隔モニタリングや介護支援技術にとって、特有の機会を生み出しています。これは、医療提供者が限られた人員の中でサービス提供能力を維持しようとしているためであります。
- 経済産業省の「2025年 先進的なエッセンシャルサービスに関する事例集」によると、Zenkoukaiは自動モニタリング機器やデジタル介護記録の導入により、全国平均を40%上回る生産性を達成しました。
ウェアラブルコンピューティング市場において、日本のステークホルダー、投資家、メーカーにとって収益化の有望な分野は何でしょうか?
日本の高齢者人口比率、国が資金提供する介護技術補助金制度、そしてJETROの政府支援ベンチャーパイプラインが相まって、構造的に稀有な好機が生まれています。ウェアラブルデバイスは、裁量的な消費者向けガジェットから、補助金が支給される公共医療インフラへと移行しつつあり、日本のステークホルダー、投資家、メーカーは、他のウェアラブル市場を支配する投機的な消費者普及曲線だけに頼るのではなく、政策に裏付けられた制度的需要を通じて価値を獲得できます。
- ステークホルダーに焦点を当てた最初の収益化のホットスポット:介護施設運営者、自治体福祉事務所、人材派遣会社は、介護者の腰痛発生率を減らし、加速する日本の高齢者介護人材不足における採用圧力を緩和する、国が補助するウェアラブル移乗補助外骨格を採用することで価値を獲得できます。
- 内閣府の報告によると、2024年10月1日時点における日本の65歳以上の人口は、総人口(123.80百万人)の29.3%((36.24百万人)に達しました。
ステークホルダー向け実行可能なインテリジェンス: SDKI Analyticsは、この人口動態の推移を、ウェアラブル移乗補助機器がオプション機器からほぼ必須の施設インフラへと移行しつつある兆候と捉え、介護事業者に対し、厚生労働省が管理する地域医療介護基金のウェアラブル機器補助金を各会計年度の早い段階で申請することを推奨しています。
日本の収益化ホットスポットインテリジェンスグリッド
以下は概要表です 統合 収益化のホットスポット 特定した 本分析の対象となる日本のステークホルダー、投資家、製造業者向けに、各コラムでは経営幹部がすぐに参照できるよう、機会と推奨される行動を簡潔にまとめています。
|
ステークホルダー |
投資家 |
製造業者 |
|
介護事業者は、高齢化による介護者不足を補うため、補助金付きのウェアラブル外骨格を導入しています。 |
JETROが支援するアクセラレータープログラムは、東京に進出するウェアラブル関連のヘルステック系スタートアップ企業にシード資金を提供しています。 |
CES認証を取得した日本のウェアラブルロボットメーカーは、世界のアクセシビリティ市場への輸出における信頼性を高めています。 |
|
内閣府の白書(2025年時点)によると、日本の人口の29.3%が65歳以上となります。 |
Techstars Tokyoは、2025年までに12社のシード企業に対し、1社あたり120,000米ドルの投資を行います。 |
BionicMの電動義足が、CES 2025のエイジテック部門で最優秀イノベーション賞を受賞しました。 |
|
都道府県の補助金上限額が締め切られる前に、早めに補助金申請を行ってください。 |
JETROの政府仲介によるアクセラレーター・パイプラインを通じて共同投資を行い、株式価値の上昇を目指します。 |
受賞歴を活用して、JETROが支援する米国/EU市場への参入を迅速化します。 |
ソース:SDKI Analytics専門家分析
- 投資家に焦点を当てた2つ目の収益化のホットスポット:国内外のベンチャーキャピタルは、日本貿易振興機構(JETRO)が政府仲介するアクセラレーター・パイプラインを通じて共同投資することで、初期の株式アップサイドを獲得できます。このパイプラインは、ウェアラブル関連のバイオセンサーやヘルステックのスタートアップ企業(イギリスのフェムテック・バイオセンサー開発企業Impliのような海外ベンチャー企業を含む)を積極的に東京のシードファンディング・エコシステムに誘致しています。
- JETROのテックスターズ東京プログラムは、第3期において、選ばれた12社のシードステージ企業に対し、1社あたり120,000米ドルの投資を行います。これまでの期では、国内外のエンジェル投資家やシードVCから、100件以上の個別投資が既に実施されています。
投資家向け実行可能なインテリジェンス: SDKI Analyticsの評価によると、JETROが仲介するこの仕組みは、政府による共同投資とメンターシップへのアクセスを組み合わせることで、ウェアラブルハードウェアへの初期投資のリスクを大幅に軽減するため、投資家はウェアラブルスタートアップが後から参加するのを待つのではなく、今すぐ次のコホート募集に向けて準備すべきであります。
- 製造業者に焦点を当てた3つ目の収益化のホットスポット:日本のウェアラブルロボットメーカーは、国際的な賞の受賞を輸出の信頼性に転換することで価値を獲得し、世界のアクセシビリティ市場や在宅介護市場向けの電動ウェアラブル義肢や外骨格の設計・製造拠点として日本を位置づけることができます。
- BionicMの電動義足は、CES 2025のアクセシビリティ&エイジテック部門で最優秀イノベーション賞を受賞しました。これは、同部門における最高の栄誉です。
製造業向け実行可能なインテリジェンス: SDKI Analyticsによると、今回の受賞は、日本のウェアラブルロボット技術が、米国やヨーロッパのアクセシビリティ技術のリーダーと国際的に比較されるようになったことを示しているため、製造業者はJETROの海外市場参入支援プログラムに応募する際に、CES認定というステータスを信頼性を高める資産として活用すべきであります。
CTA4******
日本のウェアラブル医療機器メーカー、JETROが出資する投資家、そしてCESで表彰されたメーカーが、今や一つの収益化の機会に集結しています。******
PDFをダウンロード
ウェアラブルコンピューティング市場に影響を与える主な制約要因は何ですか?
ウェアラブルコンピューティング市場の今後の見通しを左右する最大の制約要因は、依然としてデータ・プライバシーやセキュリティへの懸念です。カリフォルニア大学バークレー校が1,782人のユーザーを対象に行った調査では、ウェアラブル端末が収集するデータのうち、継続的な位置情報やヘルスセンサー・データが最もリスクの高いデータ・タイプの一つとして挙げられました。また、2024年の米国政府監査院(GAO)の報告書では、年間700,000件を超える職場での負傷事故が導入の動機となっている一方で、暗号化レベルの低さやデータ・プライバシーへの懸念といった問題が、職場への導入を妨げていることが明らかになりました。
ウェアラブルコンピューティング市場の制約要因影響分析:
|
制約 |
(―)%CAGR予測への影響 |
地理的関連性 |
影響のタイムライン |
|
生体認証データに関するデータプライバシーとサイバーセキュリティ上の懸念 |
-1.8% |
グローバルな問題だが、特に北米とEUでは深刻で、HIPAAの抜け穴とGDPRの遵守義務により、法的責任リスクと消費者の不安の両方が高まっています |
中期(2―4年) |
|
バッテリー寿命と小型化による電力制約 |
-1.4% |
グローバルで、北米、西ヨーロッパ、東アジアに集中するプレミアムAR/スマートウォッチ分野に特に大きな影響を与えています |
中期(2―4年) |
|
半導体および部品サプライチェーンの制約 |
-1.1% |
アジア太平洋地域の製造拠点(台湾、韓国、中国)に集中しており、世界のOEM生産に下流的な影響を及ぼしています |
短期(0―2年) |
|
地域によって断片化された医療データ規制 |
-0.9% |
北米(消費者向けデバイスに関するHIPAAの適用範囲のギャップ)、EU(MDR/GDPR準拠コスト)、インド(DPDP法の施行) |
中長期(2―5年) |
|
相互運用性の欠如とプラットフォームの標準化 |
-0.7% |
グローバル;北米とヨーロッパの企業および医療分野における導入に最も大きな影響を与えます。 |
長期(4年以上) |
|
新興市場における普及を阻害する高い価格感応度 |
-0.6% |
南アジア、サハラ以南アフリカ、ラテンアメリカ |
中期(2―4年) |
ソース: SDKI Analytics 専門家分析
ウェアラブルコンピューティング市場のセグメンテーション分析
ウェアラブルコンピューティング市場はどのようにセグメント化されているのか?
当社は、ウェアラブルコンピューティング市場の見通しに関連する様々なセグメントにおける需要と機会を説明する調査を実施しました。市場は、製品タイプ別、アプリケーション別、技術別、接続性別、最終用途産業別、流通チャネル別にセグメント化されています。
ウェアラブルコンピューティング市場は、製品タイプ別にどのように分類されていますか?
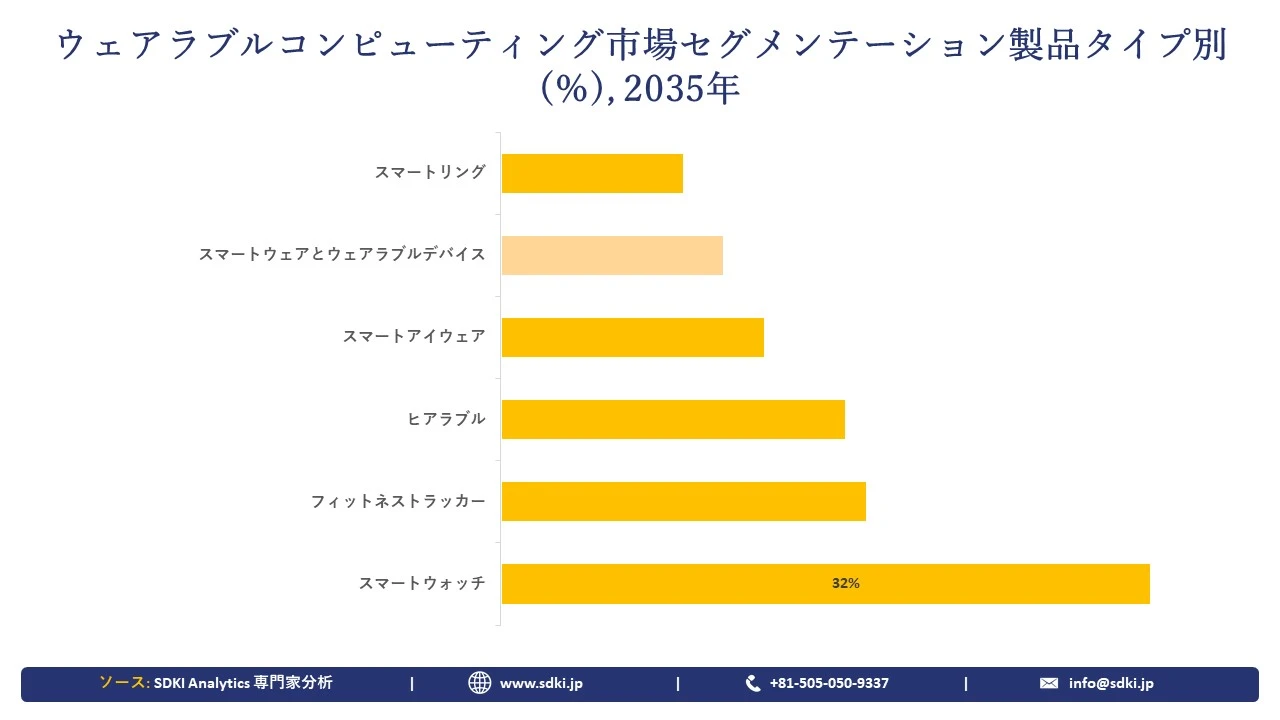
スマートウォッチは、ウェアラブルコンピューティング市場における製品タイプ別となる見通しです。
SDKI Analyticsの調査者によると、ウェアラブルコンピューティング市場は製品タイプ別に以下のサブカテゴリに分類されます。
- スマートウォッチ
- フィットネストラッカー
- ヒアラブル
- スマートアイウェア
- スマートウェアとウェアラブルデバイス
- スマートリング
予測期間中、スマートウォッチは市場を牽引するセグメントとなり、2035年までに市場シェアは32%に達すると予想されています。
主要な成長要因
健康、フィットネス、コミュニケーション、ナビゲーション、安全といった機能を拡張することで、スマートウォッチは最も汎用性の高いウェアラブルコンピューティングの形態となり、既存デバイスの代替や多機能デバイスへの需要を支えています。
- 世界保健機関(WHO)によると、2022年には世界の成人の31%(約18億人)が身体活動が不十分であり、ウェアラブル機器による活動量追跡や行動モニタリング機能の対象となる人口は相当数に上ります。
ウェアラブルコンピューティング市場は、最終用途産業別にどのように区分されていますか?
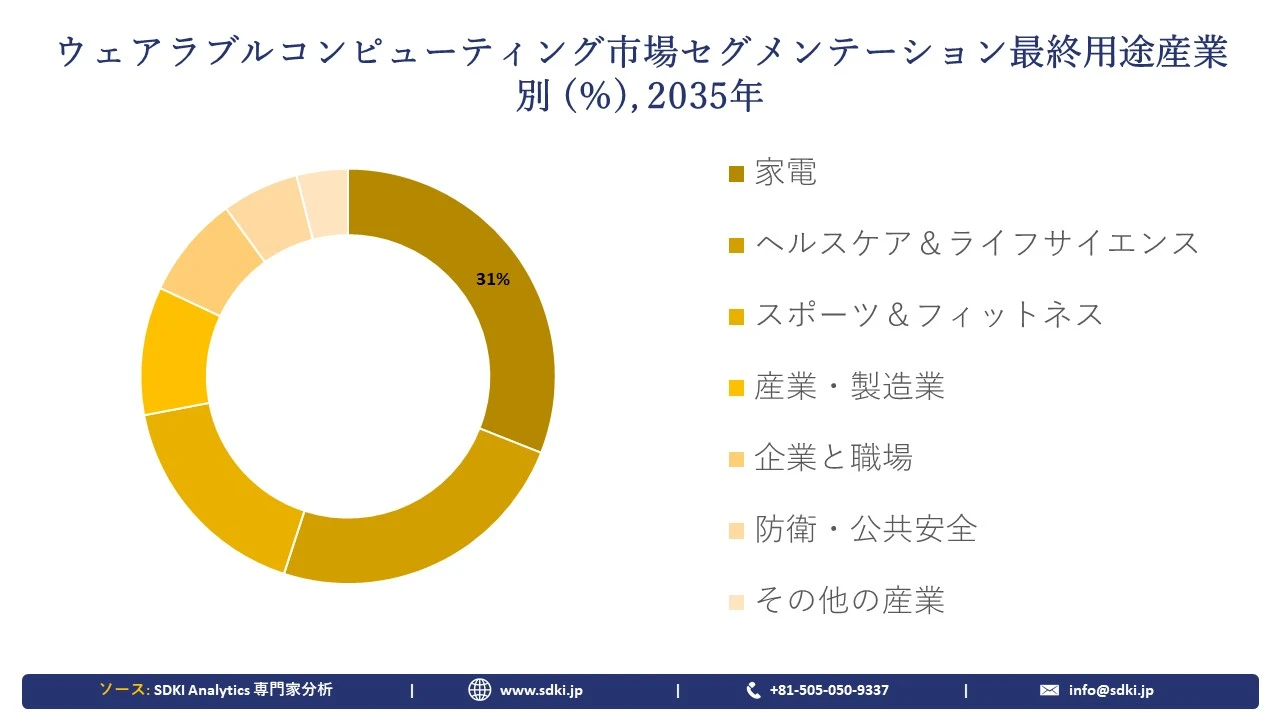
家電は、主要な最終用途産業別になると予想されています。
最終用途産業別セグメント内では、ウェアラブルコンピューティング市場は以下のように二分されます。
- 家電
- ヘルスケア&ライフサイエンス
- スポーツ&フィットネス
- 産業・製造業
- 企業と職場
- 防衛・公共安全
- その他の産業
予測期間中、家電は市場を牽引するセグメントとなり、2035年までに市場シェアは31 %に達すると予想されています。
主要な成長要因
ウェアラブルコンピューティングはスマートフォンエコシステムを拡張し、健康、コミュニケーション、メディア、決済、コンテキストサービスのための常時アクセス可能なパーソナルインターフェースへと進化させているため、家電製品は依然として最も幅広い展開環境となっています。
- グローバルに11―17歳の青少年の81%が運動不足である一方、WHOはデジタルプラットフォームやイノベーションを、身体活動を増やすための取り組みを支援できるツールの一つとして挙げています。
以下に、ウェアラブルコンピューティング市場に適用されるセグメントの一覧を示します。
|
市場セグメント |
市場サブセグメント |
|
製品タイプ別 |
|
|
アプリケーション別 |
|
|
技術別 |
|
|
接続性別 |
|
|
最終用途産業別 |
|
|
流通チャネル別 |
|
ソース: SDKI Analytics専門家分析
ウェアラブルコンピューティング業界の概要と競争環境
ウェアラブルコンピューティングの領域は、単なる歩数計測の段階をとうに過ぎ、本格的なプラットフォーム覇権争いの様相を呈しています。現在では、スマートウォッチやAR(拡張現実)グラスが、臨床レベルの健康管理ツールとしての役割も担うようになっています。ハードウェアやエコシステムによる囲い込みで一部の家電大手企業が主導権を握る一方で、専門特化した企業がスポーツ、産業用AR、リハビリテーション・ロボティクスといった分野で、競合他社が容易に参入できない独自の地位を築いています。こうした市場の二極化が、規制当局、標準化団体、そして新規参入企業それぞれの対応のあり方を決定づけています。
|
パラメータ |
評価 |
|
市場構造 |
中程度の集約化 — 4―5社のグローバルなハードウェア/エコシステム・プレーヤーが市場を支配する一方、産業用ARやスマートクロージングといったニッチな分野では依然として市場の細分化が見られます。 |
|
パイプラインの成熟度 |
急速に成熟しつつあり、スマートウォッチ/バンドの中核となる形状は漸進的なイノベーションによって推進されている一方、ARアイウェアや臨床グレードのセンシング(連続血糖値測定、心電図)は依然として初期段階にあり、研究開発に多大な労力を要しています。 |
|
診断状況 |
センサー/データ検証インフラストラクチャとして解釈される生体認証センサー(心拍数、SpO2、ECG)の精度検証は、デバイスが規制対象の健康モニタリング領域に進出するにつれて、臨床基準とのベンチマークがますます重視されるようになっています。 |
|
政策環境 |
規制強化:医療グレードのウェアラブル機能は、FDA/PMDA/EU MDRのような厳格な審査を受けており、継続的な生体認証情報の収集を規制するデータプライバシー規則も拡大しています。 |
|
将来の競争優位性 |
単一デバイスのハードウェア規模から統合プラットフォームへの移行 ― スタンドアロンデバイスの販売よりも、エコシステムの囲い込み、健康データサービス、AI駆動型インサイトを重視します。 |
ソース: SDKI Analytics専門家分析
ウェアラブルコンピューティング市場で事業を展開している主要なグローバル企業はどれですか?
当社の調査レポートによると、世界のウェアラブルコンピューティング市場の成長において重要な役割を担う主要プレーヤーは以下のとおりです。
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Garmin Ltd.
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
ウェアラブルコンピューティング市場で競合する主要な日本企業はどれですか?
市場見通しによると、日本のウェアラブルコンピューティング市場における上位5社は以下のとおりです。
- Sony Corporation
- Casio Computer Co., Ltd.
- Seiko Epson Corporation
- Omron Healthcare Co., Ltd.
- CYBERDYNE Inc.
CTA4******
業界競争を牽引する企業、イノベーション戦略、市場動向について、より深い洞察を得ましょう。******
PDFをダウンロード
ウェアラブルコンピューティング市場における最新のニュースや開発は何ですか?
- 2026年5月:Googleは、継続的な健康モニタリング(心拍数や睡眠の追跡、フィットネスに関する分析機能など)を目的とした、軽量かつ画面非搭載のウェアラブルデバイス「Fitbit Air」を発売しました。本製品は、最大1週間のバッテリー駆動時間を実現しています。
- 2025年5月:Sony Thermo Technologyは、ハイエンドモデル「Reon Pocket Pro」を発売しました。本製品はデュアルサーモモジュールを搭載し、従来モデルと比較して冷却面積は約2倍、吸熱性能および動作時間は最大2倍に向上しています。
ウェアラブルコンピューティング主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

目次
 日本語版あり


