- 2020ー2024年
- 2027―2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


高温計市場の概要
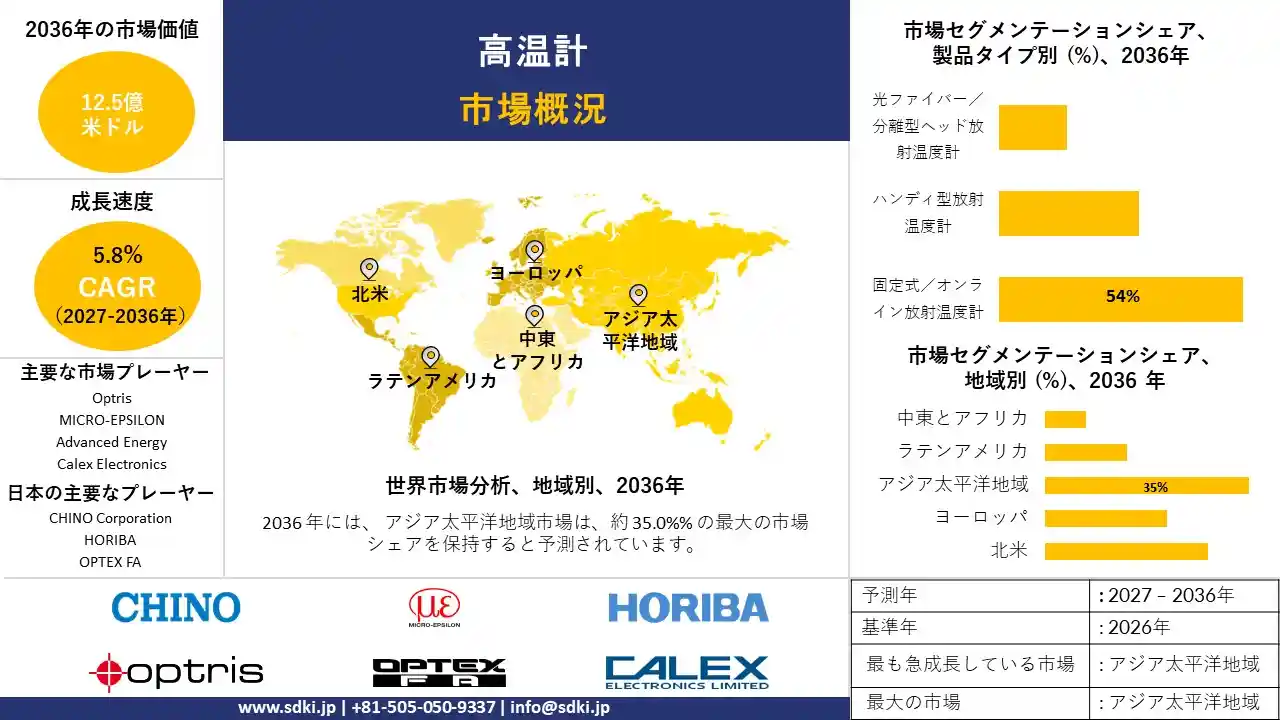
SDKI Analyticsの高温計市場に関する調査レポートによると、同市場は予測期間2027―2036年中に年平均成長率(CAGR)5.8%で成長すると予想されています。将来的には、市場規模は12.5億米ドルに達する見込みです。
しかし、弊社の調査アナリストによると、基準年の高温計市場規模は7.1億米ドルと記録されています。継続的な産業オートメーション、半導体製造の拡大、そして高温プロセスにおける高精度な非接触温度測定へのニーズの高まりが、根底にある需要基盤を強化しています。
メーカー各社は、表面の質感が変化しても材料表面をより正確に測定できるようにすることで、従来の高温計を改良することに注力しています。これは、表面状態の変化によって従来の高温計が誤差を生じる可能性がある高温室で作業する企業にとって有益です。GSIリポジトリによると、高速5チャンネル高温計は、ナノ秒の時間分解能と約200μmの空間分解能で、金属サンプルの融点以上までの温度を測定できます。この開発により、高温計は急速な熱イベントを測定し、狭い領域でも温度状態を区別できるようになり、最終的には、この手順を再現するためのより高速なマルチチャンネル機器の需要が高まるです。
放射率、背景放射、及び校正に関連する測定誤差を補正する手段として、高温計への注目が高まっています。従来の装置は、温度がわずかに変化して材料特性やプロセス品質が変化すると誤差が生じる可能性がありますが、高温計はそのような事態を防ぐため、レーザー加工、積層造形、航空宇宙熱処理などの分野で重要性を増しています。
Opticaによる2波長測温法と分光測温法を比較した研究では、1,600℃で±2.99℃の温度安定性を達成し、プランクのモデルを適用することで850℃での測定誤差を5.33%から0.86%に低減しました。これらの改善は、高温計によって実現可能な、正確で誤差のない測定に対する需要の高まりを示しています。高温計は、放射率、背景放射、及び校正に関連する測定誤差を補正する手段として、ますます注目を集めています。
高温計市場のセグメンテーション
弊社は、高温計市場の見通しに関連する様々なセグメントにおける需要と機会を説明する調査を実施しました。市場は、製品タイプ別、技術別、アプリケーション別、最終用途産業別に分割されています。
高温計市場は製品タイプ別に基づいて、固定式/オンライン放射温度計、ハンディ型放射温度計、光ファイバー/分離型ヘッド放射温度計に分割されています。予測期間中、固定式/オンライン放射温度計が市場を牽引するセグメントとなり、2036年までに市場シェアの54.00%を占めると予想されています。この優位性は、炉、熱処理ライン、金属加工、その他の高温作業における、連続的、自動的、非接触式の温度監視装置に対する需要によって支えられています。
リアルタイムのプロセス制御を改善し、手動測定への依存度を低減するために、生産の一貫性と効率性を向上させる能力を持つ固定システムが使用されています。世界鉄鋼協会によると、2024年には世界中で1,882.6百万トンの粗鋼が生産されており、固定システムの重要性が高まっていることを示しています。
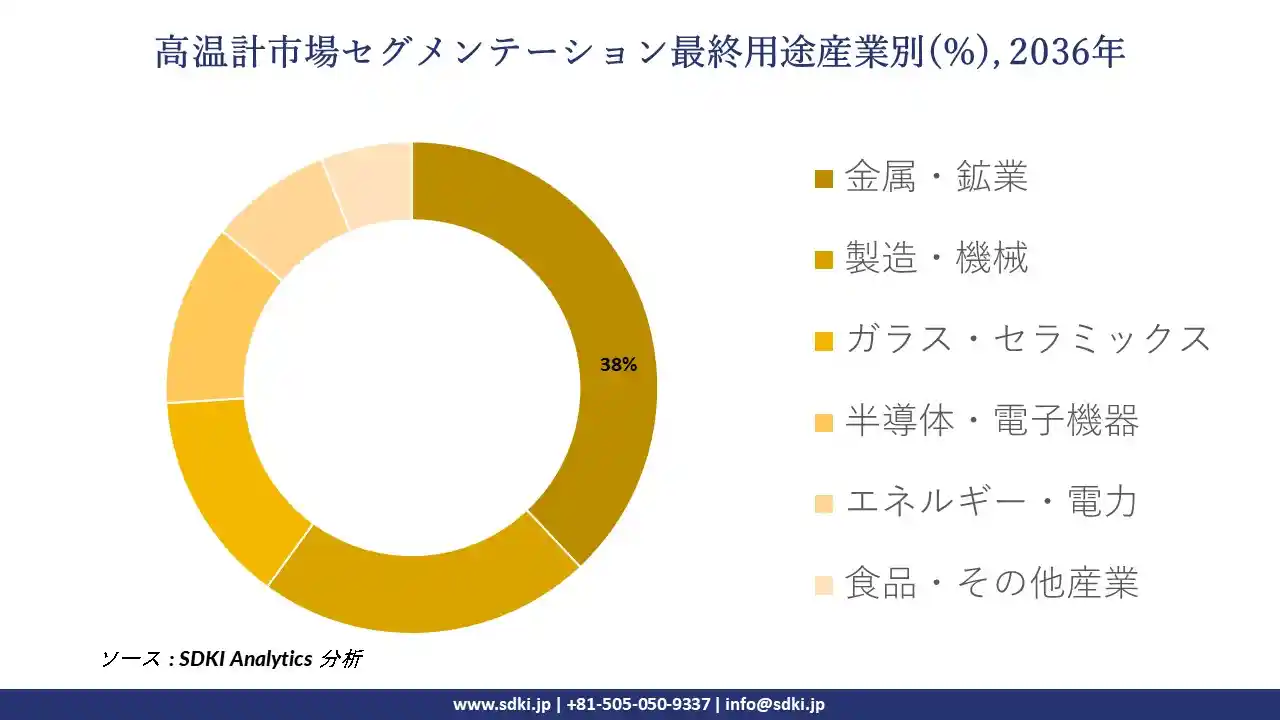
高温計市場は最終用途産業別に基づいて、金属・鉱業、製造・機械、ガラス・セラミックス、半導体・電子機器、エネルギー・電力、食品・その他産業に分割されています。予測期間中、金属・鉱業が市場シェア38.00%を占め、最も大きなシェアを占めるセグメントになると見込まれています。この産業では、溶融、精製、鋳造、鍛造、再加熱、熱処理などの工程で高温計が活用されています。これらの工程では、従来の機器では測定誤差が生じやすい高温環境下での作業が行われます。
鉄鋼生産量の増加と金属加工設備の進歩に伴い、高温計の普及が急速に進むと予想されます。ワールドスチールによると、インドでは2024年に149.6百万トンの粗鋼が生産され、前年比6.3%増加しました。これは、金属・鉱業における温度監視装置の必要性を示しています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、高温計市場に適用されるセグメントの一覧を示します。
|
市場セグメント |
市場サブセグメント |
|
製品タイプ別 |
|
|
技術別 |
|
|
アプリケーション別 |
|
|
最終用途産業別 |
|
高温計市場の成長要因
半導体製造と熱プロセス制御の拡大:半導体製造の成長は、チップ製造と高度なパッケージングには厳密に制御された熱プロセスが伴い、安定したプロセスと優れた品質が求められるため、高温計システムの需要を牽引しています。半導体工業会によると、2025年には世界の半導体売上高は7,917億米ドルに達し、2024年の6,305億米ドルから25.6%増加し、主要市場における半導体の拡大を強調しています。
この成長はアジア太平洋地域、北米、ヨーロッパの各地域で生産能力を拡大し続けており、温度の正確なモニタリングを必要とする製造、パッケージング、熱処理環境の数が増加しています。半導体製造プロセスがますます高感度になるにつれ、あらゆる不備を回避するために高温計の需要はかつてないほど高まっています。
製造及び熱処理インフラの強化に向けた投資の増加に伴い、高温計の導入機会が拡大しています。産業界がより厳密なプロセス制御、信頼性の高い機器、そして安定した生産を優先するようになるにつれ、従来の測定機器では十分な結果が得られなくなってきています。こうした状況において、非接触式温度測定機器は、従来の限界を克服できる可能性を秘めています。
高温計市場の課題
放射率の不確かさと測定精度:高温計メーカーが直面する大きな課題の一つは、変動する材料表面、波長、及びプロセス条件に対して正確な放射率設定を維持することです。高温計はまた、校正要件や動作条件の変動といった課題にも直面します。測定値に影響を与える可能性のある要因には、ターゲットサイズ、観察ジオメトリ、光学アライメント、背景放射、及び変動するプロセス条件などがあります。これらの要因は、実装の複雑さを増大させるだけでなく、複数の産業分野への導入を阻害する可能性もあります。
高温計市場の地域別分析
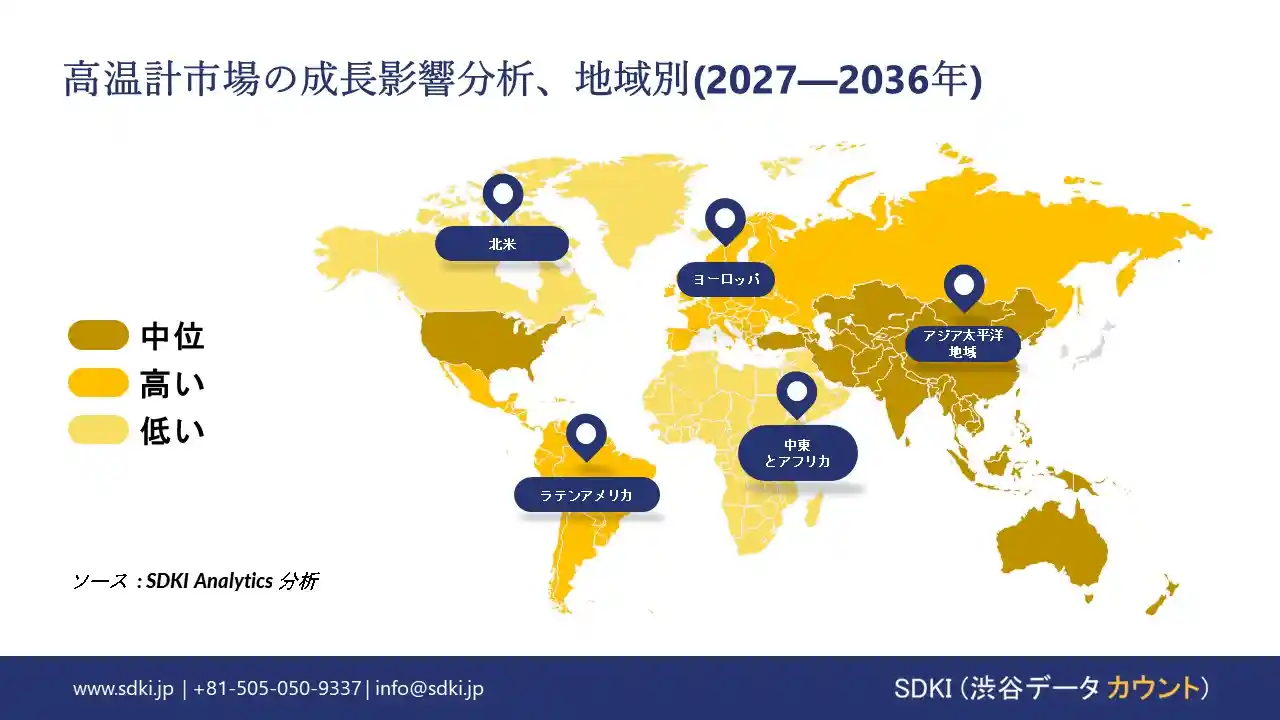
高温計市場における各地域の成長は、製造集約度、半導体投資、産業オートメーション、及び設置済み温度測定インフラの成熟度の違いを浮き彫りにしています。アジア太平洋地域は、最大かつ最も急速に成長している高温計市場です。北米とヨーロッパは依然として最も重要で成熟した市場であり、ラテンアメリカと中東とアフリカは比較的小規模ながら、近い将来注目すべき市場です。
北米
北米の高温計市場は、2036年までに3.49億米ドルに達し、市場シェアは28.0%になると予測されており、2027―2036年の年平均成長率は5.7%です。この地域の需要は、半導体製造、航空宇宙、自動車生産、金属加工、そして自動化が進む産業施設といった要因によって牽引されています。
米国商務省は、2025年までに米国における半導体製造及び研究開発に2,000億米ドルの投資を計画しました。この計画には、新規及び拡張された製造施設の建設が含まれています。これらの投資は、製造、熱処理、及び高度なパッケージング工程全体にわたって正確な測定を保証する非接触測定装置の需要を促進するのに役立ちます。
ヨーロッパ
ヨーロッパにおける高温計の市場規模は、2036年までに2.75億米ドルに達し、市場シェアは22.0%になると予測されています。また、2027―2036年の間には年平均成長率(CAGR)5.4%を記録すると見込まれています。ヨーロッパ地域は、自動車、金属、化学、ガラス、エネルギー、産業機器といった確立された産業分野において、精密な温度測定が自動化された生産プロセスに組み込まれていることから、この成長の恩恵を受けると予想されます。
ドイツは、この地域における主要国の1つであり、同国政府は、IPCEI先端半導体技術プログラムにより、ドイツ国内で約100億ユーロの投資が見込まれ、そのうち最大38億ユーロが政府支援となる可能性があると発表しました。こうした国内への投資は、高温計などの精密なプロセス制御デバイスに対する需要をさらに高めることになります。
アジア太平洋地域
アジア太平洋地域は、2036年までに高温計市場をリードする地域であり続け、市場規模は4.37億米ドルに達し、市場シェアは35.0%、2027―2036年の間には年平均成長率(CAGR)6.5%と地域最速の成長が見込まれています。半導体、電子機器、鉄鋼、自動車、鋳造などの製造活動が、この地域の優位性の理由の一つです。インドは成長の鍵となる国になりつつあり、2026年7月には、半導体設計と製造インフラの開発を目的とした「Semicon 2.0」の下で、インド政府が総額1,27,500クロールインドルピーの予算を承認しました。
日本は、成熟した自動車、鉄鋼、半導体、精密製造といった産業分野に支えられ、アジア太平洋地域において構造的に独自の高温計市場を形成しています。先進半導体の生産への投資増加と工場における自動化の進展は、高精度な非接触温度測定への需要を高めており、旧式システムの置き換えが市場に新たな機会をもたらしています。
ラテンアメリカ
ラテンアメリカにおける高温計の市場規模は、2036年までに1億米ドルに達すると予測されており、2027―2036年の間に年平均成長率(CAGR)は5.8%となる見込みです。この地域の成長は主に、金属・鉱業、自動車、セメント、食品加工、石油・ガスといった産業分野によって牽引されており、これらの産業では生産工程に温度モニタリングが組み込まれています。この地域では、ブラジルとメキシコが、様々な産業における非接触式温度測定装置の導入を促進する主要国となっています。
中東とアフリカ
中東とアフリカ地域の高温計市場は、2036年までに約0.87億米ドルに達すると予測されており、2027―2036年の間に年平均成長率(CAGR)5.0%で成長する見込みです。この地域における需要は、石油・ガス、石油化学、金属、セメント、発電といった産業の発展によるものです。これらの発展は、高温アプリケーションにおける高温計システムの導入機会を数多く創出していますが、その普及は自動化の浸透度や高度な製造能力の拡大によって左右されると考えられます。
高温計調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
高温計市場の主要企業
高温計市場は、ある程度統合が進んでいると言えるです。既に確立された企業が、温度測定機器メーカーと競合しています。この市場における製品開発は成熟していると言えますが、業界やメーカーは、応答速度の向上、多波長測定、IIoT接続、特定のアプリケーション向け設計などを通じて、革新的な製品を求めています。
統合が進むこの市場において、競争力は信頼性の高い測定、校正機能、そして産業用制御システムとの統合へとシフトしつつあります。規格や計測要件は依然として重要であるが、メーカー各社は市場における優位性を確保するために、統合型でアプリケーションに最適化された測定プラットフォームを優先的に開発しようとしています。
高温計市場の最近の開発
高温計市場における最近の2つの動向を特定しました。
- 2026年3月:ドイツに拠点を置くOptrisは、 CTi 1M、 CTi 2M、 CTi 1Mという3つの新しい赤外線センサーを追加して、 CTi高温計のポートフォリオを拡充します。 LTfastモデルは、産業用非接触温度測定向けです。
- 2025年8月:日本のメーカーであるMotoyamaは、真空炉やワイヤーの測定など、高温物体の非接触測定向けに設計された新型デジタル光学式高温計を発表しました。
高温計主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
高温計市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、定量的市場モデリングを組み合わせたものです。
- 二次調査: 業界出版物、科学文献、企業情報、製品ポートフォリオ、製造動向、半導体及び鉄鋼業界のデータ、その他関連する業界開示情報を分析しました。
- 一次調査:需要パターン、技術導入状況、アプリケーション動向、競合動向を検証するため、製造業者、販売業者、産業ユーザー、温度測定専門家、その他の市場参加者へのインタビューを実施しました。
- 市場規模の算出:基準年の市場規模は、供給側の企業・製品評価と需要側の消費指標を用いて推定し、その後、国レベルで集計しました。
- 予測:産業オートメーション、半導体製造、金属・鉱業活動、熱処理制御、技術導入、交換需要など、過去の市場動向と市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:製品タイプ別、技術別、アプリケーション別、最終用途産業別、及び地域別に市場価値を評価し、国レベルの推定値を5つの主要地域に集計しました。
- 三角測量と検証:企業レベルの推定値、業界指標、一次調査結果、地域市場評価を相互検証によって調整し、一貫性を向上させました。
- 品質管理:市場予測を確定する前に、過去の数値、地域別シェア、CAGR計算、予測の一貫性を検証します。
目次

高温計マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027―2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証