- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


マイクロエレクトロニクス洗浄装置市場の概要
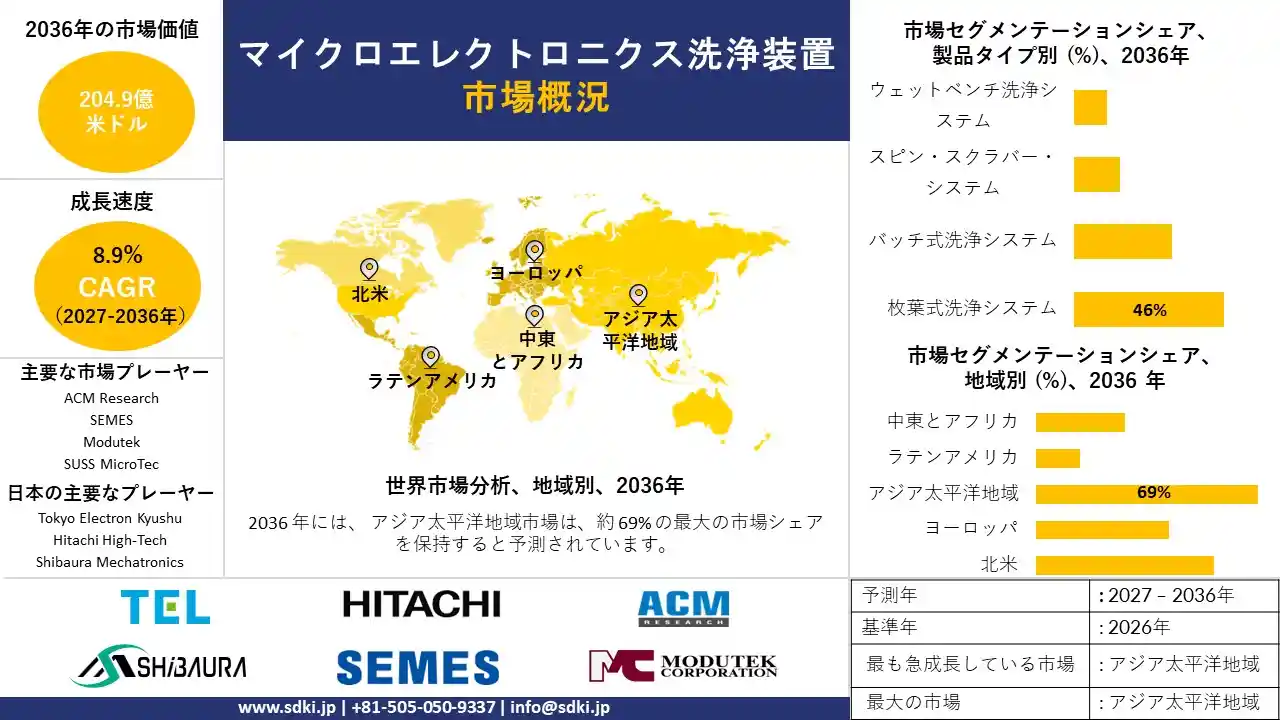
SDKI Analyticsの調査によると、マイクロエレクトロニクス洗浄装置市場は、予測期間である2027―2036年の間に年平均成長率(CAGR)8.9%で成長すると予想されています。将来的には、市場規模は204.9億米ドルに達する見込みです。
しかし、当社の調査アナリストによると、基準年のマイクロエレクトロニクス洗浄装置市場規模は87.3億米ドルと記録されています。AI、HBM、および先端ノードデバイス向けの半導体製造能力の拡大が、根底にある需要基盤を強化しています。
AIチップ、HBM、高度なロジックの登場によりウェハ処理の複雑化が進むにつれ、マイクロエレクトロニクス洗浄装置市場では高精度洗浄に対する需要が高まっています。SEMIによると、世界のウェハ製造装置への支出は2026年には1439億米ドルに達し、23.1%増加すると予測されています。
この成長は、先進メモリと最先端ロジックによって牽引されています。このような投資に伴い、ますます複雑化する製造工程において、粒子、残留物、表面汚染を制御できる洗浄システムの需要が高まっています。そのため、先進DRAM、HBM、最先端ロジックによって、半導体メーカーにとって洗浄性能はより重要な装置選定パラメータとなっています。
一方、日本は、マイクロエレクトロニクス洗浄装置サプライヤーにとって複数の道を開くのに役立つ、地域に根付いた先端半導体製造エコシステムの開発に注力してきました。経済産業省によると、日本は2026年2月の1000億円の政府投資に続き、2026年6月にはイノベーションプラットフォーム機構を通じてRapidusにさらに1500億円を投資しました。
同様に、Rapidusは北海道で2ナノメートル半導体製造の開発を進めており、2027年度後半の量産開始を目指しています。この事業拡大に伴い、ウェハ洗浄システムや汚染制御システムといった高度なフロントエンド製造インフラへの要求が高まっています。したがって、日本国内における先端ノード技術の推進は、アジア太平洋地域の他の地域における既存の半導体製造拠点と並んで、独自の装置市場機会を生み出しています。
マイクロエレクトロニクス洗浄装置市場のセグメンテーション
当社は、マイクロエレクトロニクス洗浄装置市場の見通しに関連する様々なセグメントにおける需要と機会を説明する調査を実施しました。市場は、製品タイプ別、洗浄プロセス別、アプリケーション別、最終用途産業別に分割されています。
マイクロエレクトロニクス洗浄装置市場は製品タイプ別に基づいて、枚葉式洗浄システム、バッチ式洗浄システム、スピン・スクラバー・システム、ウェットベンチ洗浄システムに分割されています。
枚葉式洗浄システム分野は、2035年までに46%という重要なシェアを占めると予想されています。先端ノード製造の普及に伴い、粒子汚染、化学薬品の使用量、ウェハ間のばらつきを抑制する、高精度なチャンバーレベルの洗浄に対する需要が高まっています。現在の商用システムは、自動化されたマルチチャンバー処理により、200mmおよび300mmウェハに対応しています。
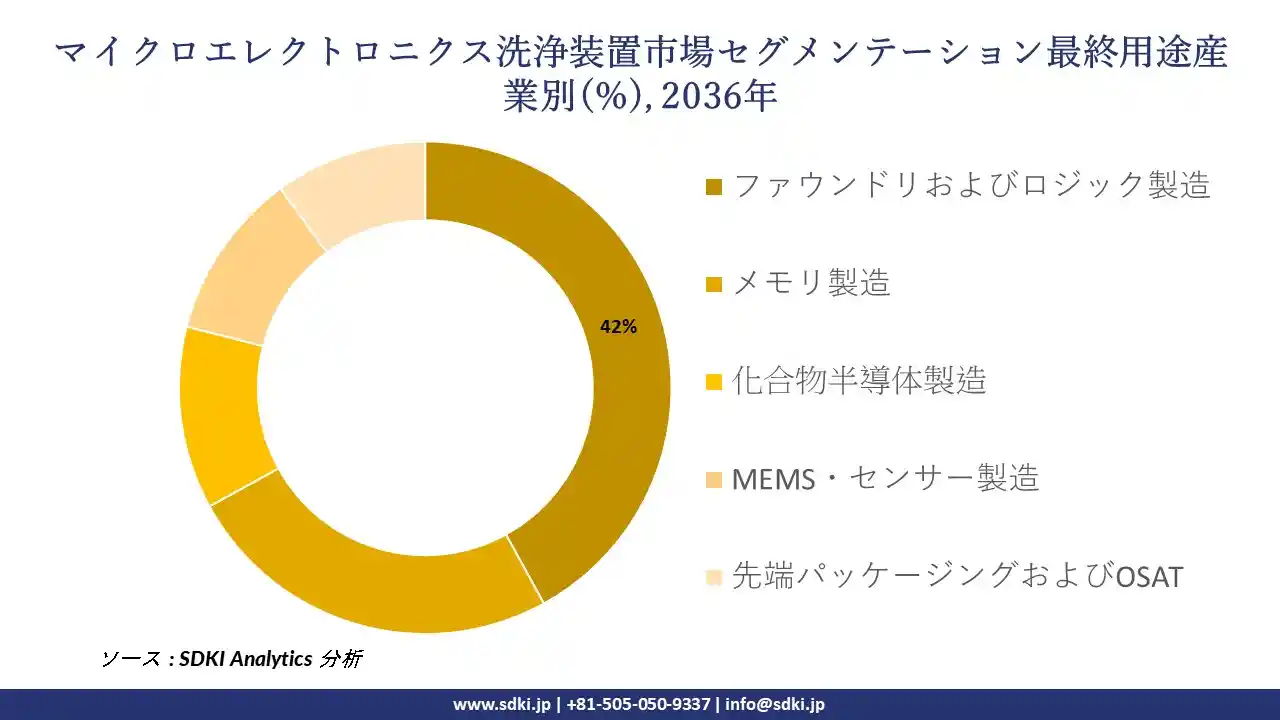
マイクロエレクトロニクス洗浄装置市場は、最終用途産業別に基づいて、ファウンドリおよびロジック製造、メモリ製造、化合物半導体製造、MEMSおよびセンサー製造、先端パッケージングおよびOSATに分割されています。これらのうち、ファウンドリおよびロジック製造セグメントは、2035年までに42.00%の市場シェアを占め、主要な最終用途産業になると予想されています。
最先端プロセスノードへの投資増加に伴い、特にデバイス構造が複雑化し、汚染制御の許容範囲が厳しくなるにつれて、ウェハ製造工程全体にわたって高精度な洗浄工程を繰り返す必要が生じています。テキサス半導体イノベーション基金を通じて、 KoMiCoはラウンドロック工場の拡張のために2百万米ドルの資金提供を受けました。この拡張により、36百万米ドルの設備投資が見込まれ、70人の新規雇用が創出される予定です。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、マイクロエレクトロニクス洗浄装置市場に適用されるセグメントの一覧を示します。
|
市場セグメント |
市場サブセグメント |
|
製品タイプ別 |
|
|
洗浄プロセス別 |
|
|
アプリケーション別 |
|
|
最終用途産業別 |
|
マイクロエレクトロニクス洗浄装置市場の成長要因
世界の半導体製造能力の拡大:新規および拡張された製造工場では、生産の各段階における汚染管理を維持するために専用のウェハ洗浄システムが必要となるため、半導体製造能力の拡大は、マイクロエレクトロニクス洗浄装置を必要とする設備基盤を直接的に拡大します。主要な半導体経済圏におけるこうした能力構築の変化は、複数の製造拠点における装置需要を支えています。
経済協力開発機構(OECD)の報告書によると、2025年には中国、台湾、韓国、日本、米国が世界のウェハー生産能力の87%を占める見込みであります。また、今後予定されている主要な生産能力増強は、米国、中国、韓国、台湾、日本、ドイツ、シンガポールに集中するとも述べられています。
半導体製造の複雑化に伴い、マイクロエレクトロニクス洗浄装置に対する構造的なニーズも高まっています。製造工場がますます高度なデバイスを生産するようになるにつれ、ウェハーの清浄度を維持することが、プロセス品質と生産歩留まりを保護する上で重要になってきます。
マイクロエレクトロニクス洗浄装置市場の課題
マイクロエレクトロニクス洗浄装置市場は、半導体製造装置に対する厳格な輸出規制という大きな制約に直面しています。これらの規制は、販売に影響を与え、ライセンス問題を引き起こし、半導体市場で事業を展開するメーカーのサプライヤー計画を阻害する傾向があります。
2024年12月、米国産業安全保障局は、24種類の半導体製造装置を対象とした規制を導入しました。これらの規制は、対象市場を狭め、特に中国に事業を展開するサプライヤーにとって遵守が困難になる可能性があるため、市場の妨げとなる可能性があります。その結果、供給に関する意思決定に通常よりも時間がかかり、市場の見通しや装置の納入に影響を与える可能性があります。
マイクロエレクトロニクス洗浄装置市場の地域別分析
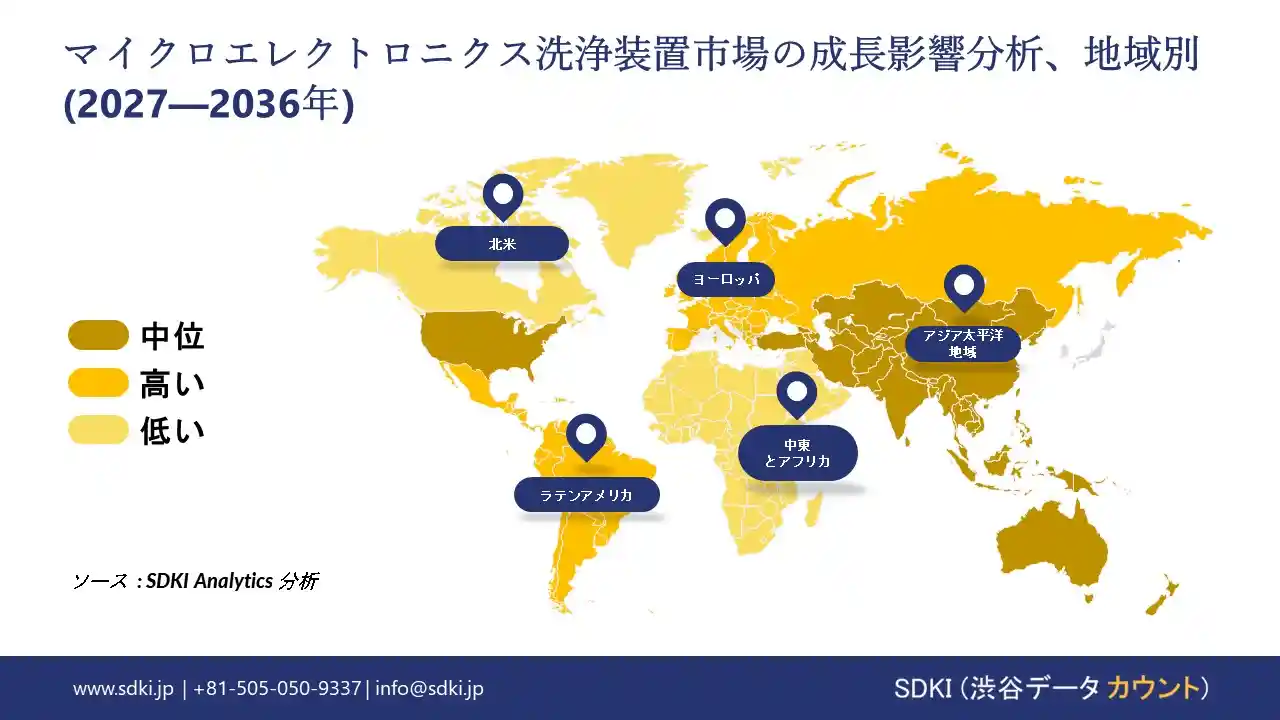
半導体製造の地理的集中、先端ノードの生産能力増強、メモリへの投資、政府支援によるサプライチェーンの現地化は、マイクロエレクトロニクス洗浄装置市場の地域的展望を形作る重要な要素です。アジア太平洋地域は引き続き製造の中心地となることが予想され、北米は国内工場の建設再開の恩恵を受け、ヨーロッパは最近の設備投資の低迷にもかかわらず、特定の半導体製造能力の再構築を進めています。他の3つの市場と比較すると、ラテンアメリカと中東とアフリカは規模が小さく、成長は新興半導体エコシステム、電子機器製造の拡大、より強靭な地域サプライチェーンの構築に向けた取り組みに関連しています。
アジア太平洋地域
アジア太平洋地域は、マイクロエレクトロニクス洗浄装置市場の69.0%を占めると予測されており、予測期間中に年平均成長率(CAGR)9.2%と最も速い成長率を記録すると見込まれています。市場規模は2036年までに141億米ドルに達すると予想されています。
この成長は、ウェハー製造、メモリ生産、先端ノード製造の集中化によって可能になった。半導体製造装置・材料国際協会(SEMI)によると、2025年の世界の半導体製造装置への支出の79%は中国、台湾、韓国だけで行われ、台湾の年間支出は315億米ドルに増加しました。これらの投資は、ウェハー処理および先端製造環境における高精度洗浄システムの需要を支える明確なメッセージを示しています。
北米
北米は、世界のマイクロエレクトロニクス洗浄装置市場において13.0%のシェアを占め、予測期間を通じて年平均成長率(CAGR)8.4%で成長すると予測されています。地域市場規模は、2036年末までに26.6億米ドルに達すると見込まれています。
この需要は、半導体製造の現地化、ノードアップグレードプロジェクト、そして特に米国における政府支援による生産能力拡大によって牽引されています。SEMIによると、北米における半導体製造装置への支出は2025年に109億米ドルに達し、前年比で20%減少する見込みです。
しかし、北米は引き続き重要性を維持すると予想されます。新しい国内ファブでは、高度な汚染制御とウェハ洗浄のインフラストラクチャが必要となり、能力が建設から生産へと移行するにつれて、装置サプライヤーにとっての機会が生まれます。
ヨーロッパ
ヨーロッパは、予測期間中、マイクロエレクトロニクス洗浄装置市場で9.0%のシェアと7.8%のCAGRを維持し、堅調な地位を保つと予想されています。ヨーロッパの成長は、半導体関連の政府主導の取り組み、自動車用チップの需要、投資による現地製造能力の向上によって支えられています。ヨーロッパの半導体装置への支出は、2025年には29億米ドルと報告されており、前年比41%減となっています。これは、問題点を強調しています。したがって、将来の需要は、戦略的なファブ投資と技術アップグレードにますます依存するようになると予想されます。広範な半導体生産能力の拡大では、もはや需要を満たすことができず、戦略的なファブ投資と技術アップグレードにますます依存するようになります。
ラテンアメリカ
ラテンアメリカは、マイクロエレクトロニクス洗浄装置市場としては比較的小規模なままで、年平均成長率(CAGR)8.0%で拡大すると予測されています。この成長は、電子機器製造、半導体パッケージング、そして多様なサプライチェーンによって支えられています。メキシコは北米の半導体エコシステムとの統合から恩恵を受けており、ブラジルの確立された電子機器産業は数多くの機会を生み出しています。市場の拡大は、製造基準の向上、プロセス制御要件の強化、そして半導体への投資増加と関連していると考えられます。
中東とアフリカ
中東とアフリカ地域は、マイクロエレクトロニクス洗浄装置の新興市場として今後も成長を続け、多様な技術、電子機器製造、そして半導体関連への早期投資に支えられ、2027―2036年の間に年平均成長率(CAGR)8.2%で拡大すると見込まれています。現地での製造能力の限界により、需要は個々のプロジェクトに限定されています。しかし、テクノロジーパーク、産業多角化プログラム、そして高度化された電子機器設備の整備により、この地域は精密洗浄、汚染制御、そして高度なプロセス機器に対するニーズに対応できるようになります。
マイクロエレクトロニクス洗浄装置調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
マイクロエレクトロニクス洗浄装置市場の流通分析
半導体製造活動全体における機器の需要は、マイクロエレクトロニクス洗浄装置の分布によって把握できます。当社の調査レポートによると、ファウンドリおよびロジック製造が42.0%で最大のシェアを占めており、これは先進ノード製造への投資の増加と汚染管理に関する厳格な要件によって牽引されています。メモリ製造は最大25.0%を占めており、これはDRAM、NAND、HBM生産の能力拡張によって支えられています。化合物半導体製造は、複数の特殊半導体デバイスにわたるアプリケーションの増加により12.0%を占めています。MEMSおよびセンサー製造は最大11.0%の市場を占めており、これはセンサーおよびマイクロシステム製造中の精密洗浄に対する継続的な需要を反映しています。これは精密洗浄を備えたデバイスに対する継続的な需要を示しています。
マイクロエレクトロニクス洗浄装置市場の規制分析
半導体製造工程で発生する化学物質管理規制と廃水は、マイクロエレクトロニクス洗浄装置市場を牽引する上で重要な役割を果たしています。経済産業省は2024年にノニルフェノールエトキシレート(NPE)を第2種特定化学物質に指定し、取り扱いと管理に関する追加要件を導入しました。これらの措置により、製造業者は規制対象の洗浄剤への依存度を低減し、互換性のある代替プロセスを採用するよう促される可能性があります。
その結果、サプライヤーは、より厳格な化学物質管理、プロセス監視、およびクリーンな生産構成に対応する必要が生じる可能性があります。政府によるこれらの変更は、日本の先端半導体製造施設における機器の仕様、認定手順、運用コスト、および購買決定など、市場にいくつかの変化をもたらすと予想されます。
マイクロエレクトロニクス洗浄装置市場の主要企業
マイクロエレクトロニクス洗浄装置の市場は比較的寡占化されており、確立された少数のサプライヤーが専門的な湿式処理メーカーと競合しています。時代の変化に伴い、人々の需要も変化しており、旧製品を大量販売したり、わずかな改良を加えただけの製品を販売するよりも、より革新的な製品を提供することが重要になっています。これは、高度なノードでは、厳密な粒子制御、欠陥の最小化、および高いスループットが求められるためです。
より安全な環境への要求が高まるにつれ、汚染監視とプロセス追跡は品質検証の試金石として依然として重要視されています。洗浄性能、自動化、プロセス制御、資源効率とアプリケーション固有のプラットフォームを統合できるメーカーは、市場において他社よりも競争優位性を獲得できるです。以下は、世界のマイクロエレクトロニクス洗浄装置市場で事業を展開する主要企業のリストです。
マイクロエレクトロニクス洗浄装置市場の最近の開発
マイクロエレクトロニクス洗浄装置市場における最近の2つの動向を特定しました。
- 2026年2月: ACM Researchは、シンガポールにある半導体製造施設において、300mm枚葉式洗浄システムを複数台初めて導入したことを発表しました。
- 2026年7月:Tokyo Electron Kyushuは、既存のクリーンルーム設備が容量限界に近づいたため、熊本県甲志市にある事業所に新たなプロセス開発棟を完成させました。
マイクロエレクトロニクス洗浄装置主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
マイクロエレクトロニクス洗浄装置市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、定量的市場モデリングを組み合わせたものです。
- 二次調査:半導体製造装置への支出データ、政府の半導体政策、規制および輸出管理の最新情報、業界出版物、企業提出書類、装置ポートフォリオ、半導体製造能力データ、および業界開示情報を分析しました。
- 一次調査:市場動向、機器需要、技術導入状況、および競争状況を確認するため、機器メーカー、半導体製造工場、技術サプライヤー、販売代理店、その他の業界関係者へのインタビューを実施しました。
- 市場規模の算出:基準年の市場規模は、供給側の企業・製品評価と需要側の消費指標を用いて推定し、その後、国レベルで集計しました。
- 予測:半導体製造工場の拡張、先端ノード製造、HBM生産、汚染管理要件、技術アップグレードなど、過去の市場動向と市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:製品タイプ別、洗浄プロセス別、アプリケーション別、最終用途産業別、および地域別に市場価値を評価し、国レベルの推定値を5つの主要地域に集計しました。
- 三角測量と検証:相互検証を通じて、一次調査結果、企業レベルの推定値、半導体製造装置への支出、ウェハ製造能力、および地域投資指標を整合させました。
- 品質管理:市場予測を確定する前に、過去の数値、地域別シェア、CAGR計算、予測の一貫性を検証します。
目次

マイクロエレクトロニクス洗浄装置マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証