


- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


金属鍛造部品市場の概要
2027-2036年の間に金属鍛造部品市場の市場規模はどのくらいですか?
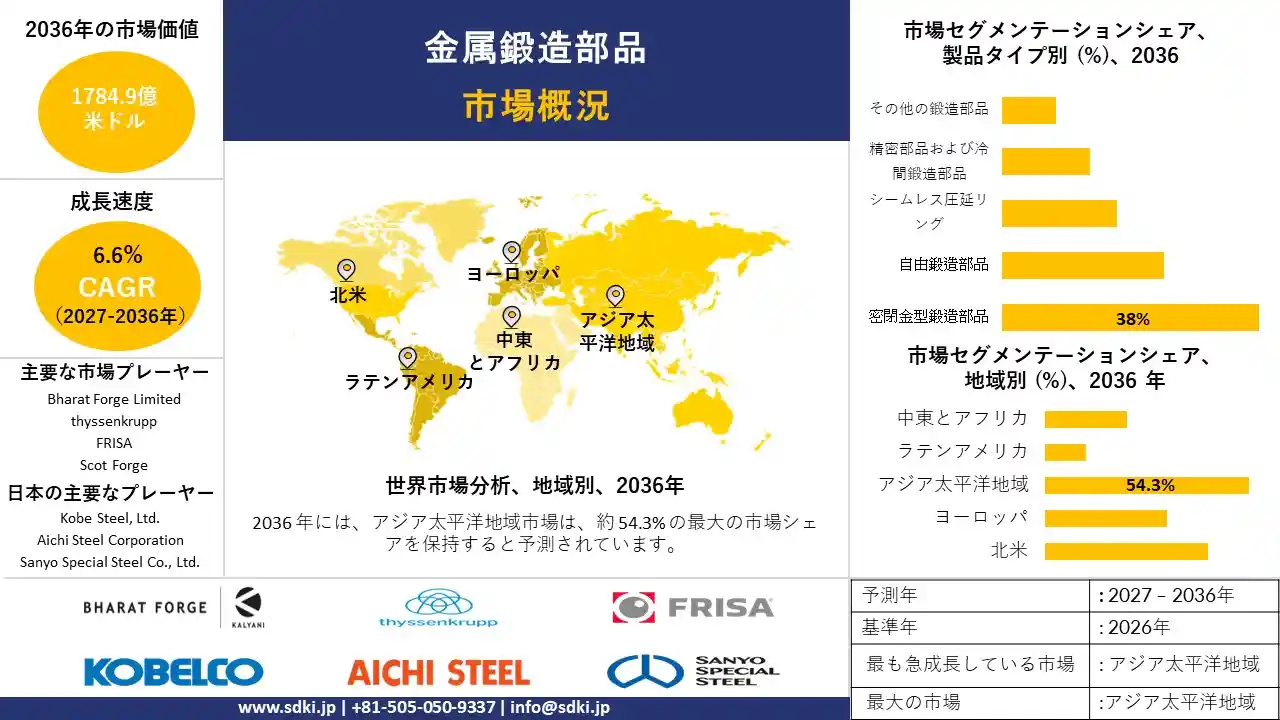
SDKI Analyticsの金属鍛造部品市場に関する調査レポートによると、同市場は予測期間(2027-2036年)中に年平均成長率(CAGR)6.6%で成長すると予想されています。2036年には、市場規模は1,784.9億米ドルに達すると見込まれています。
しかし、当社の調査アナリストによると、基準年の市場規模は942億米ドルと記録されています。世界の金属鍛造部品市場は、高強度自動車および輸送部品への需要の高まりに加え、航空宇宙、防衛、エネルギー機器、重工業機械における耐久性の高い鍛造部品への要求の高まりによって牽引されています。
世界中で自動車生産が拡大していることが、世界の金属鍛造部品市場の成長を支えています。国際自動車工業連合会(OICA)の報告によると、世界の自動車生産台数は2025年には96.4百万台に達すると予測されており、自動車業界全体で金属鍛造部品の需要が高まっています。鍛造部品は、その強度、耐久性、そして高負荷に耐える能力から、車両構造、エンジン、トランスミッション、駆動系などに幅広く使用されています。自動車生産の増加は、高品質の鍛造部品の需要を押し上げると予想されます。
世界の金属鍛造部品市場では、自動車、航空宇宙、産業用途における性能と耐久性を向上させる軽量かつ高強度な部品への需要が高まっています。メーカー各社は、材料の無駄を削減し、寸法精度を向上させ、過酷な運転条件下でも信頼性の高い部品に対する高まる要求に応えるため、高度な鍛造方法、改良された合金、精密な製造技術をますます採用しています。
金属鍛造部品市場のセグメンテーション
当社は、金属鍛造部品市場の見通しに関連する様々な分野における需要と機会を説明する調査を実施しました。市場は、製品タイプ別、材料タイプ別、製造プロセス別、最終用途産業別にセグメント化されています。
金属鍛造部品市場は製品タイプ別に基づいて、さらに密閉金型鍛造部品、自由鍛造部品、シームレス圧延リング、精密部品および冷間鍛造部品、その他の鍛造部品に分割されています。これらのうち、密閉金型鍛造部品セグメントは、予測期間中に38%を超える収益シェアを獲得し、主導的な地位を確保すると予想されます。
この分野の成長は、鉄鋼原料の入手可能性の向上によって支えられています。世界鉄鋼協会の報告によると、世界の粗鋼生産量は2025年には1,849.4百万トンに達すると予測されています 。
この大規模な供給基盤は、自動車、産業機械、重機などの様々な分野における密閉金型鍛造部品に使用される鋼材の安定供給を支え、メーカーが丈夫で耐久性のある部品に対する需要を満たすのに役立っています。
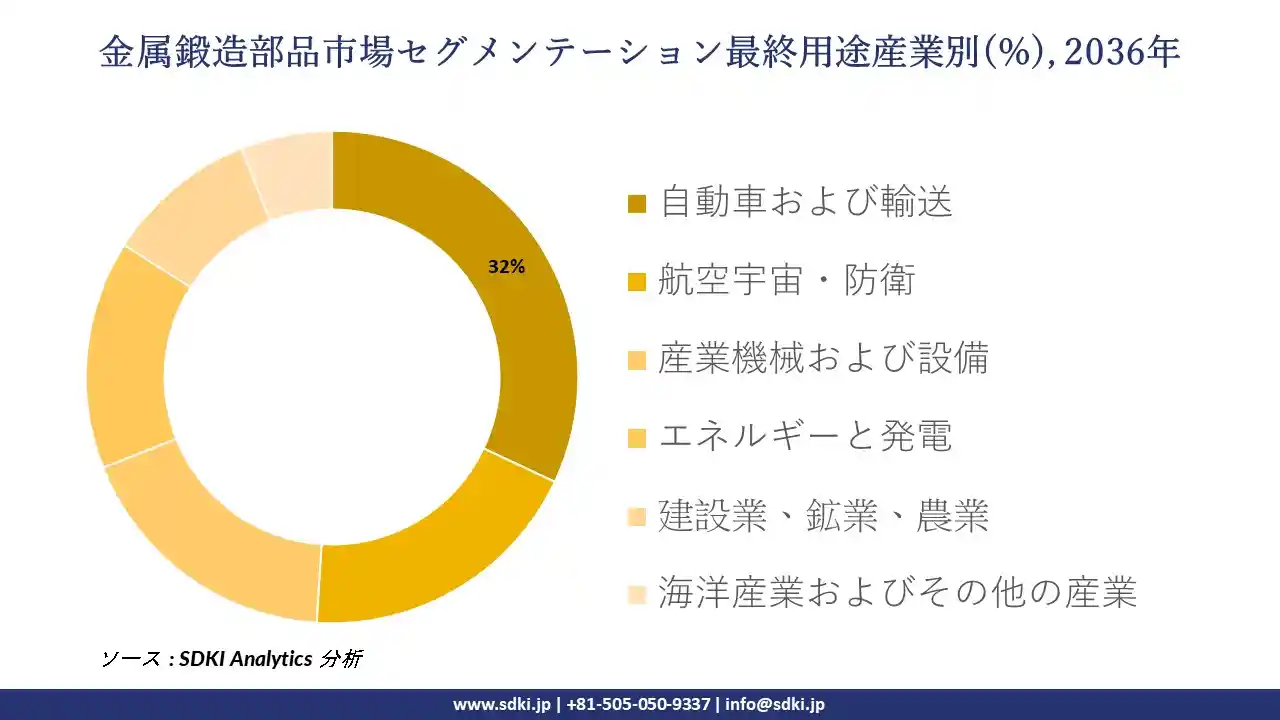
最終用途産業別に基づいて、金属鍛造部品市場はさらに自動車および輸送、航空宇宙・防衛、産業機械および設備、エネルギーと発電、建設業、鉱業、農業、海洋産業およびその他の産業に細分化されます。
中でも、自動車および輸送分野は、予測期間を通じて32%以上の市場シェアを獲得し、圧倒的な地位を維持すると予測されています。この分野の成長は、世界中で電気自動車の普及が進んでいることに起因しています。国際エネルギー機関(IEA)の報告によると、世界の電気自動車販売台数は2025年には20百万台を超え、前年比20%増となる見込みです。
自動車生産の増加と電気自動車への移行は、鍛造クランクシャフト、ギア、ステアリングシステム、サスペンション部品の需要を押し上げ、自動車および輸送分野を強化しています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、金属鍛造部品市場における対象セグメントのリストを挙げます。
|
親セグメント |
サブセグメント |
|
製品タイプ別 |
|
|
材料タイプ別 |
|
|
製造プロセス別 |
|
|
最終用途産業別 |
|
金属鍛造部品市場の成長要因
SDKIの市場調査アナリストは、航空機生産の増加と航空宇宙需要の高まりが、世界の金属鍛造部品市場の成長を牽引していることを明らかにしました。国際航空運送協会(IATA)の報告によると、世界の航空機受注残高は2024年末時点で過去最高の17,000機に達しています。
この膨大な受注残は、航空機エンジン、着陸装置、構造システムに使用される鍛造金属部品の需要を押し上げています。航空機メーカーが納期要件を満たすために努力するにつれ、強度、耐久性、信頼性に優れた部品へのニーズが高まり、航空宇宙産業に部品を供給する金属鍛造メーカーにとって様々なビジネスチャンスが生まれると予想されます。
風力発電設備の拡大は、世界の金属鍛造部品市場の主要な成長要因の一つです。世界風力エネルギー協会(WWEA)の報告によると、世界の風力発電容量の増加は2025年には約169GWに達し、前年比で35%増加すると予測されています。
この拡大に伴い、風力タービン、ギアボックス、シャフト、発電設備などに使用される鍛造金属部品の需要が増加しています。各国が再生可能エネルギー設備の導入を拡大するにつれ、鍛造メーカーは、重荷重、振動、過酷な運転条件に耐えうる耐久性の高い部品に対する需要の高まりから恩恵を受けることができます。
金属鍛造部品市場の課題
原材料価格の変動の激化は、世界の金属鍛造部品市場の成長にとって重大な脅威となる可能性があります。鉄鋼、アルミニウム、その他の金属合金の価格変動は、鍛造メーカーの生産コストを増加させます。原材料価格の変動は、予算計画、利益率の維持、顧客への安定価格の提供を困難にします。メーカーがこれらの追加コストを買い手に転嫁できない場合、収益性が低下し、世界市場への普及が鈍化する可能性があります。
金属鍛造部品市場の地域別分析
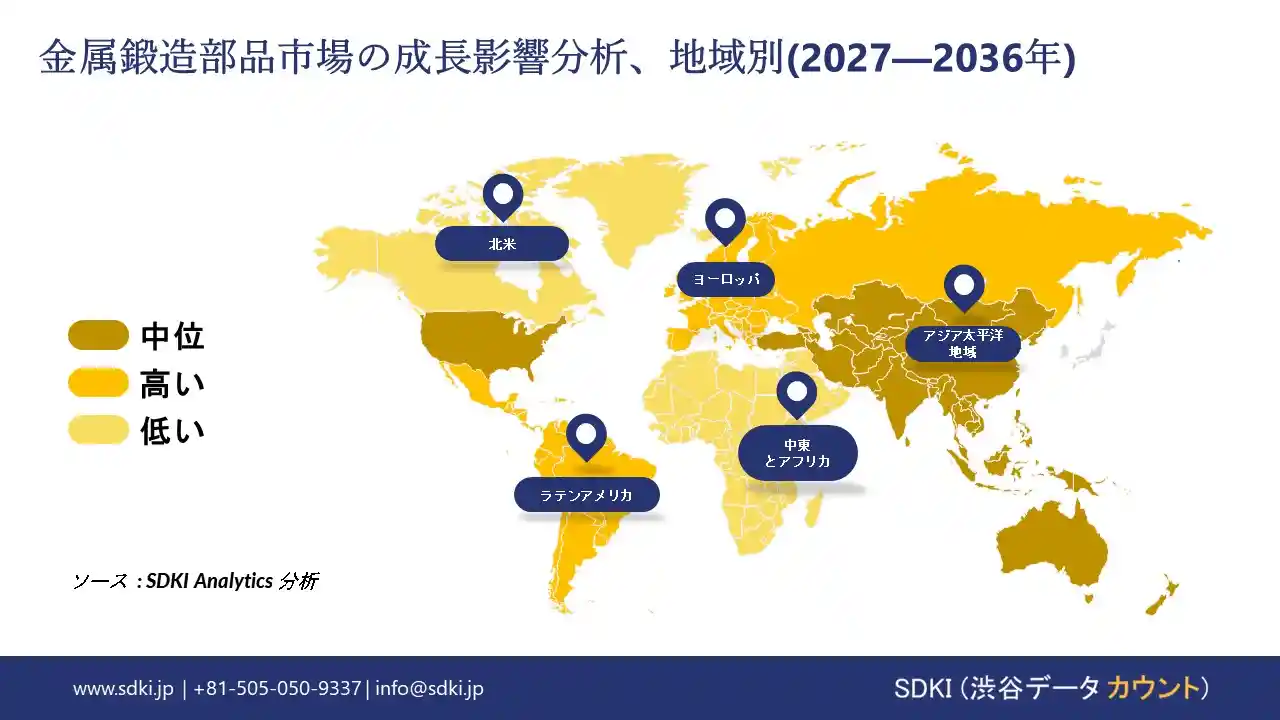
世界の金属鍛造部品市場は、地域ごとの多様な産業ニーズによって牽引されています。北米は航空宇宙製造業と防衛機器生産の恩恵を受けています。ヨーロッパは自動車工学と精密機械の需要によって勢いを増しています。アジア太平洋地域は自動車生産の増加と製造能力の拡大によって機会を創出しています。ラテンアメリカは鉱業と農業の機械化によって支えられています。一方、中東とアフリカは石油・ガスインフラプロジェクト、発電投資、産業の多様化の恩恵を受けており、重荷重用途における耐久性の高い鍛造部品の需要が増加しています。
北米
北米の金属鍛造部品市場は、予測期間中に年平均成長率(CAGR)6%で成長し、市場規模は329億米ドルに達すると予想されています。この市場の成長は、地域全体における航空宇宙および防衛産業の生産拡大によって支えられています。
の報告によると、米国の航空宇宙・防衛産業は2025年に総額約1兆米ドルの事業活動を生み出し、金属鍛造部品の需要が増加すると予測されています。
航空機エンジン、着陸装置、防衛装備品には、高圧と重荷重に耐えられる丈夫な金属部品が不可欠です。航空機生産と防衛産業の拡大に伴い、鍛造メーカーは耐久性の高い高品質な部品を供給する様々な機会を得ています。こうした需要の高まりは、航空宇宙および軍事分野における鍛造部品の利用拡大を後押ししています。
ヨーロッパ
ヨーロッパの金属鍛造部品市場は、予測期間中に収益シェア17.7%、CAGR 5.8%で世界市場において重要な地位を占めると予測されています。市場の成長は、地域全体の自動車製造基盤の強化によって牽引されています。ユーロスタットの報告によると、2025年には自動車、トレーラー、セミトレーラーの販売生産額が763ユーロに達し、前年比で8%以上増加しています 。
これにより、自動車製造に使用される鍛造クランクシャフト、車軸、ギア、サスペンション部品の需要が増加します。自動車メーカーは、車両の安全性と性能を向上させるために、丈夫で耐久性のある部品を必要としています。生産活動の活発化は、金属鍛造メーカーにとって、ヨーロッパ中の自動車会社に信頼性の高い部品を供給する機会を生み出します。
アジア太平洋地域
アジア太平洋地域の金属鍛造部品市場は、予測期間中、世界市場において支配的な地位を占めると同時に、最も急速に成長する市場になると見込まれています。同市場の収益シェアは54.3%を超え、年平均成長率(CAGR)は7.2%に達する見通しです。同地域全体で再生可能エネルギーインフラの拡大が進んでいることが、この市場の成長を後押ししています。
国際再生可能エネルギー機関(IRENA)の報告によると、2024年の世界における再生可能エネルギー発電容量の増加分のうち、アジアが72%を占めました。具体的には421.5GWが追加され、総容量は2,382GWに達しています。こうした拡大が、風力タービンや発電設備に使用される金属鍛造部品の需要を喚起しています。
再生可能エネルギープロジェクトへの投資拡大は、鍛造メーカーにとって、アジア太平洋地域のエネルギーインフラ向けに、耐久性に優れたシャフトやタービン部品、その他の高負荷対応部品を供給する機会を生み出しています。
ラテンアメリカ
ラテンアメリカの金属鍛造部品市場は、予測期間中に年平均成長率(CAGR)7%で成長すると予想されています。この市場成長は、鉱業活動の拡大と農業機械の需要増加によって支えられています。鍛造部品は、トラクター、収穫機、鉱山用トラック、掘削装置、マテリアルハンドリングシステムなどに幅広く使用されています。重荷重や過酷な作業環境に耐えうる耐久性の高い部品へのニーズの高まりから、機器メーカーは信頼性の高い鍛造部品の調達をますます重視するようになっています。工業生産の改善と機械の近代化も、地域市場の発展をさらに後押ししています。
中東とアフリカ
中東とアフリカ地域の金属鍛造部品市場は、予測期間中に年平均成長率(CAGR)6%で成長すると見込まれています。この地域市場の成長は、石油・ガスインフラ、発電、産業開発への投資増加によって牽引されています。鍛造バルブ、パイプライン継手、シャフト、耐圧部品は、エネルギー事業や重機にとって不可欠です。インフラのアップグレードや新たな産業プロジェクトにより、強度と信頼性に優れた金属部品の需要が高まっています。また、石油生産以外の分野への経済多角化に向けた取り組みも、建設、運輸、産業機械分野に製品を提供する鍛造メーカーにとって新たなビジネスチャンスを生み出しています。
金属鍛造部品調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
金属鍛造部品市場における流通分析
金属鍛造部品市場では、鍛造部品を供給するために、直接販売、産業用販売業者、専門サプライヤー、相手先ブランド製造業者(OEM)といった多様な流通チャネルが活用されています。自動車、航空宇宙、建設、エネルギー、産業機械といった各分野の企業は、品質の安定性と確実な納期を確保するため、メーカーからカスタマイズされた部品を調達することを好む傾向があります。一方、販売業者は、標準部品の提供や地域ごとの在庫管理を通じて、小規模な購入者を支援しています。流通の形態は、発注量、製品仕様、価格、および納期要件によって異なります。産業界の要求を満たし、生産の遅延を回避するためには、効率的なサプライチェーンの構築と、サプライヤーとの良好な関係維持が不可欠です。
金属鍛造部品市場における規制分析
金属鍛造部品市場に関する規制分析には、主要な製造業全体に適用される品質基準、労働安全規則、環境規制、および製品認証要件が含まれます。米国では、労働安全衛生局(OSHA)が労働安全を管轄し、米国食品医薬品局(FDA)が医療機器に使用される部品を規制しています。ヨーロッパでは、ヨーロッパ化学品庁(ECHA)が化学物質の安全性コンプライアンスを支援しており、日本では経済産業省(METI)が関連する化学物質規制を所管しています。鍛造メーカーは、材料強度、寸法精度、製品の信頼性に関する業界基準を満たすことが求められます。こうした要件は、製造プロセス、製品試験、運営コスト、そして国際貿易に影響を及ぼします。
金属鍛造部品業界の概要と競争環境
金属鍛造部品市場は、大手総合メーカーから自動車、航空宇宙、鉄道、エネルギー、産業分野の顧客にサービスを提供する専門鍛造会社まで、多様なサプライヤー基盤を擁しています。確立された生産手法により製品開発パイプラインは成熟しており、軽量材料、精密成形、機械加工の改良が差別化を支えています。品質試験と顧客認証は依然として重要であり、環境および職場に関する要件が事業運営を左右しています。競争優位性は、統合生産、確実な納期、コスト管理、および用途に応じたエンジニアリングにますます依存するようになっています。
金属鍛造部品市場の最近の開発
- 2026年4月、Safran Aircraft Enginesは、ジュヌヴィリエ(Gennevilliers)の拠点に30,000トン級の油圧鍛造プレス機を導入するため、150百万ユーロを投資すると発表しました。このプロジェクトにより、2026年から130人の雇用が創出される見込みであり、フル稼働時には年間最大14000個の部品を生産し、民間および軍用航空機エンジン・プログラムを支えることになります。この投資は、高強度かつ精密に設計された部品のための高度な鍛造能力を拡大し、航空宇宙分野のサプライチェーンを強化することで、金属鍛造部品市場を直接的に支援するものであります。
- 2026年5月、Aichi Steel Corporationは、インドのVardhman Special Steels Limitedと鍛造技術支援に関する契約を締結したと発表しました。これにより、同社が従来行ってきた特殊鋼生産に関する技術支援の範囲が、鍛造技術にまで拡大されます。この提携は、鍛造品の品質と生産性の向上を目指すとともに、鋼材から鍛造部品に至る一貫生産体制を支援するものであります。この動きは、技術力の強化や自動車サプライチェーンの支援につながり、インドに進出している日本企業にとって、より信頼性の高い現地調達を促進するものであり、金属鍛造部品市場に関連する重要な進展といえます。
金属鍛造部品主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
金属鍛造部品市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、および定量的市場モデリングを組み合わせました。
- 二次調査:政府の産業統計、貿易および製造データ、業界団体の出版物、技術規格、環境および職場の安全規制、科学文献、企業の提出書類および年次報告書、製品ポートフォリオ、生産能力の開示、金属鍛造部品に関連する業界動向を分析しました。
- 一次調査:金属鍛造メーカー、原材料供給業者、部品販売業者、調達管理者、自動車・航空宇宙産業関係者、機械供給業者、その他の業界関係者へのインタビューを実施し、市場動向、価格パターン、生産能力、需要状況、技術開発、競合活動を検証しました。
- 市場規模の算出:基準年の市場規模は、企業の収益、鍛造部品の販売量、生産量、製品ポートフォリオといった供給側の評価に基づき、自動車生産、航空宇宙製造、産業機器需要、インフラ開発といった需要側の指標を裏付けとして推定し、その後、国レベルで集計しました。
- 予測:自動車および航空宇宙生産、産業機械需要、インフラ投資、原材料価格変動、エネルギーコスト、精密鍛造技術、軽量材料の採用、自動化、製造能力の拡大、環境コンプライアンス要件など、過去の市場動向と市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:製品タイプ別、材料タイプ別、製造プロセス別、最終用途産業別、および地域別に市場価値を評価し、国レベルの推定値を主要地域(北米、ヨーロッパ、アジア太平洋地域、ラテンアメリカ、中東とアフリカ)に集計しました。
- 三角測量と検証:市場予測の信頼性を向上させるため、一次調査結果、企業レベルの収益予測、生産および貿易データ、最終用途産業指標、原材料動向、および産業製造統計を相互検証によって整合させました。
- 品質管理:市場予測を確定する前に、過去の市場価値、地域別シェア、国別推定値、CAGR計算、セグメンテーションの一貫性、および予測の前提条件を検証します。
目次

金属鍛造部品マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


