- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


血友病治療市場エグゼクティブサマリー
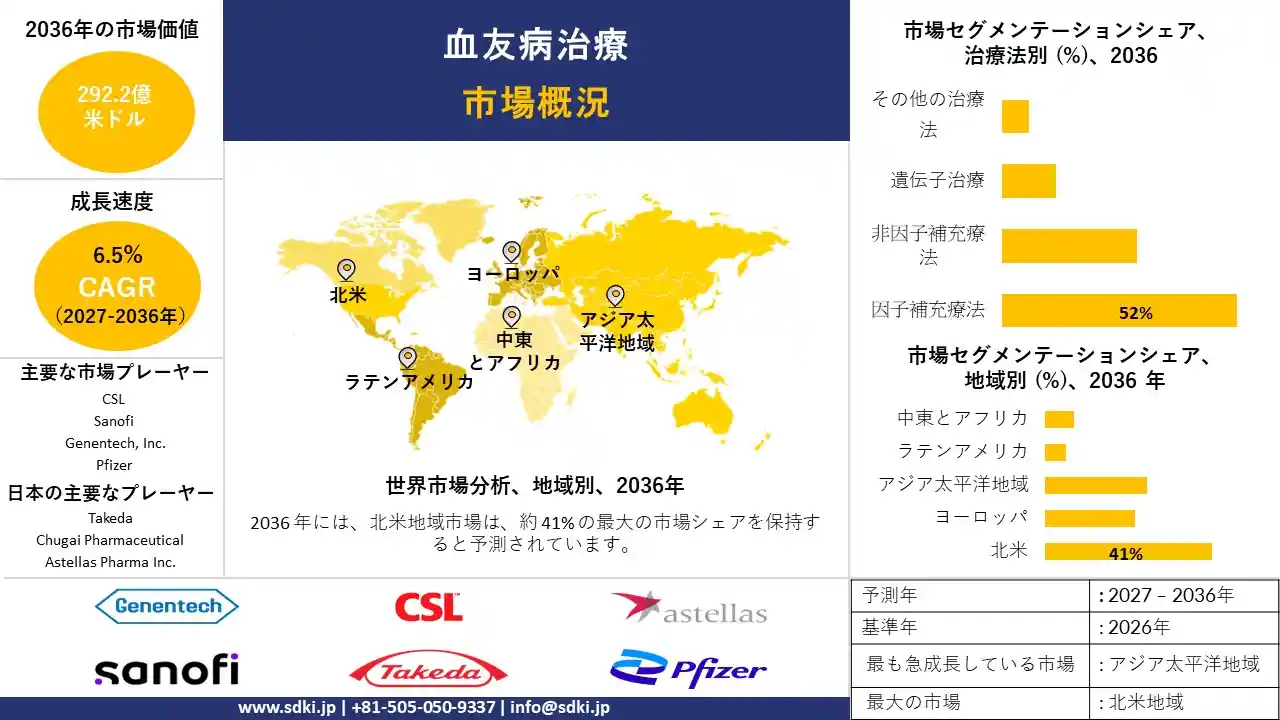
SDKI Analyticsの血友病治療市場に関する調査レポートによると、同市場は2027-2036年の予測期間において、年平均成長率(CAGR)6.5%で成長すると見込まれています。将来的に、市場規模は292.2億米ドルに達すると予測されています。
基準年における血友病治療市場の規模は155億米ドルでしました。市場の成長を牽引しているのは、予防的治療法の普及や、患者の治療選択肢を広げる非凝固因子製剤および遺伝子治療の利用拡大です。
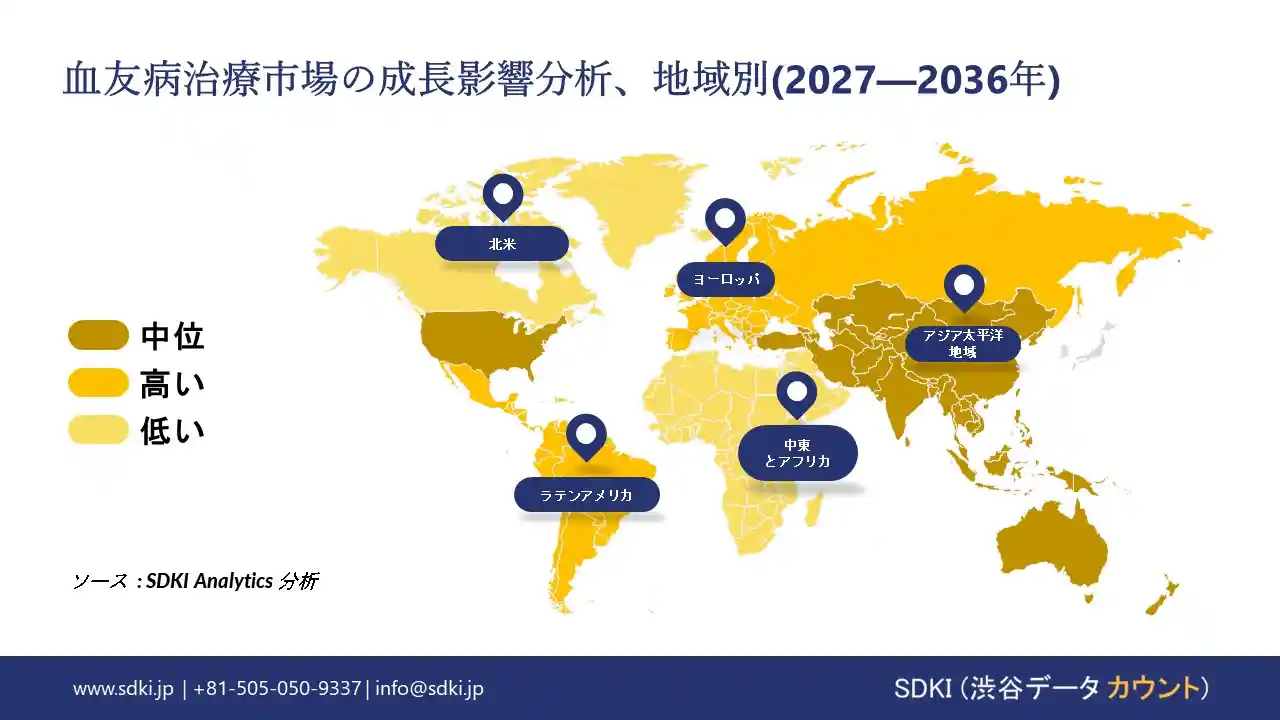
血友病患者数の増加と治療体制の継続的な進歩により、主要な医療市場全体で需要が高まっています。米国疾病予防管理センター(CDC)によると、米国の血友病男性患者数は推定33,000人とされており、これは治療を必要とする患者層が厚く、治療法の需要を支えていることを裏付けています。地域別では、北米が血友病治療市場において最大のシェアを占めると予想される一方、アジア太平洋地域は最も高い成長率を示す地域になると予測されています。
患者や医療従事者が治療に伴う負担の軽減を求めていることから、血友病治療は、より利便性が高く、個別化され、かつ効果の持続時間が長いアプローチへと移行しつつあります。主要なトレンドの一つとして、投与頻度を減らすことが可能な「半減期延長型凝固因子製剤」や「非凝固因子製剤」の採用拡大が挙げられます。
また、遺伝子治療や個別化治療戦略の拡大も新たなトレンドとなっており、医療従事者は治療法を選定する際、患者ごとの疾患の重症度、インヒビター(抗体)の有無、出血パターン、治療への反応などを評価しています。
血友病治療市場のセグメンテーション
当社は、血友病治療市場の見通しに関連する様々なセグメントにおける需要と機会を説明する調査を実施しました。市場は、血友病のタイプ別、治療法別、ケアのアプローチ別、疾患の重症度別、投与経路別、エンドユーザー別によってセグメント化されています。
血友病治療市場は、治療法別に基づいて、因子補充療法、非因子補充療法、遺伝子治療、その他の治療法に分割されます。その中でも、因子補充療法は、凝固因子の欠乏を補うための因子濃縮製剤の使用増加に伴い、2036年には52%という最大のシェアを占めると予測されています。
血友病AとBの両方において、凝固因子補充療法は中心的な治療法ですが、より新しい非凝固因子療法や遺伝子治療の選択肢も増えています。CDCの2024年の報告書によると、血友病A患者の5人に1人、血友病B患者の約100人に3人が凝固因子製剤に対する阻害因子を産生する傾向があります。このため、継続的な治療モニタリングと代替管理戦略の必要性が高まっています。
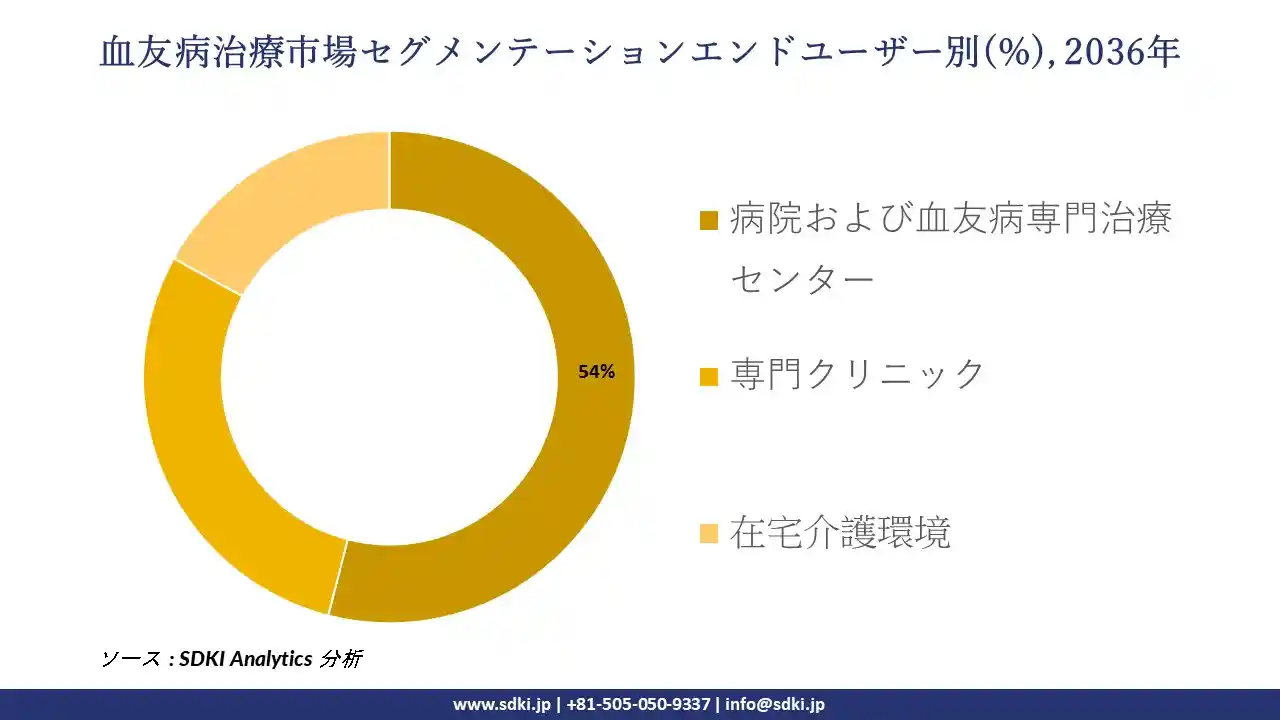
血友病治療市場において、エンドユーザー別に基づいて、病院および血友病専門治療センター、専門クリニック、在宅介護環境に分割されています。中でも、病院および血友病専門治療センターは、予測期間内に54%という最大のシェアを獲得し、市場を牽引していくと見込まれています。
この市場は、専門的な診断、治療計画、モニタリング、および出血合併症の管理に対するニーズによって支えられています。CDCの2024年の市場分析によると、147の血友病治療センターがこれまで患者データを提供しており、これは米国における専門的な血友病治療を支える強固なインフラを示しています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、血友病治療市場に適用されるセグメントの一覧を示します。
|
親セグメント |
サブセグメント |
|
血友病のタイプ別 |
|
|
治療法別 |
|
|
ケアのアプローチ別 |
|
|
疾患の重症度別 |
|
|
投与経路別 |
|
|
エンドユーザー別 |
|
血友病治療市場の成長要因
専門的な血友病治療への患者参加の拡大:専門的な血友病治療センターへの患者参加の拡大は、治療、モニタリング、予防ケアに対する高まる需要を支えています。血友病は、凝固因子レベルが不十分だと再出血や合併症を引き起こす可能性があるため、継続的な管理が必要です。
CDCの報告によると、2023年には約46,376人の患者が米国の血友病治療センターに参加しており、これは専門的な治療を受けている患者の規模の大きさを物語っています。より多くの患者が専門治療ネットワークとのつながりを維持することで、凝固因子補充療法、非凝固因子療法、そして包括的な管理に対する需要が増加する可能性があります。
新規非凝固因子療法の導入:非凝固因子療法の革新は、治療選択肢を拡大し、治療の利便性を向上させており、市場の成長を後押ししています。これらの療法は凝固における代替経路を標的とし、頻繁な凝固因子補充への依存度を低減することができます。
2024年、米国食品医薬品局( FDA)は、血友病Bに対する初の週1回投与の非因子製剤としてHympavziを承認しました。さらに、阻害因子を有する患者向けにAlhemoも承認されました。同様に、2025年には、FDAは阻害因子の有無にかかわらず、血友病AまたはBに対するQfitliaを、当初は2ヶ月に1回の投与で承認しました。これらの承認は、治療選択肢を拡大し、普及を促進するものです。
血友病治療市場の課題
高額な治療費と限られた費用負担:血友病治療の高額な費用は、特に価格に敏感な医療制度において、治療へのアクセスを制限する可能性があります。凝固因子補充製剤は長期にわたる反復投与が必要となることが多く、患者、保険会社、そして医療提供者にとって経済的負担が増大しています。高度な非凝固因子療法や遺伝子治療も、初期治療費を増加させる可能性があります。
血友病治療市場の地域分析
血友病治療市場は、大規模な医療システム、治療インフラ、そして地域ごとの専門医療へのアクセスレベルによって支えられています。北米は、確立された血友病治療センターと高度な治療法へのアクセスの広さから恩恵を受けています。ヨーロッパもまた、体系化された医療ネットワークと患者管理の継続的な改善によって支えられています。
さらに、アジア太平洋地域では、医療インフラの拡充、診断能力の向上、最新治療へのアクセス改善などを通じて、新たな機会が生まれています。中東とアフリカ地域では、専門医療体制が徐々に強化されており、ラテンアメリカ地域では、医療投資の充実と治療へのアクセス改善が進んでいます。
北米
北米の血友病治療市場は、年平均成長率(CAGR)6.3%で成長し、予測期間には89.7億米ドルに達し、市場シェア41%を占める見込みです。この地域は、強力な血友病治療センター、専門医ネットワーク、そして凝固因子補充療法や非凝固因子療法の幅広い利用可能性といった利点を有しています。
当社の調査によると、米国には専門的な多職種連携医療と体系的な患者モニタリングに支えられた成熟した治療エコシステムがあります。米国疾病予防管理センター(CDC)は、2024年3月のプロファイルにおいて、約123の血友病治療センターが患者データを提供し、2024年の一部期間に8,543人の患者が報告されたと報告しています。予防的ケア、在宅治療、そして新しい治療法の継続的な導入は、地域における需要を支えるものと期待されます。
ヨーロッパ
ヨーロッパの血友病治療市場は、予測期間中に年平均成長率(CAGR)6.1%で成長し、54.3億米ドルに達し、市場シェアは22.0%になると予測されています。この成長は、専門医による強力な医療ネットワーク、診断技術の向上、そして予防的治療アプローチの普及によって支えられています。ヨーロッパの医療制度は、慢性出血性疾患の管理のための体系的な治療経路を提供するとともに、長期治療の利用を支援しています。
世界血友病連盟が2024年に発表した調査報告書によると、ヨーロッパでは64,823人の血友病患者が確認されています。この比較的高い患者数は、治療計画の策定を支え、凝固因子補充療法、非凝固因子療法、そして包括的な血友病ケアへの需要を高めています。
アジア太平洋地域
アジア太平洋地域の血友病治療市場は、予測期間中に年平均成長率(CAGR)8.2%で成長し、市場規模は53.1億米ドル、市場シェアは25%に達すると予測されています。この地域は、診断技術の向上、専門医による治療の拡大、そして先進的な治療法の段階的な導入によって支えられています。中国、日本、その他の主要市場は、治療インフラと患者モニタリング能力の強化に注力しています。
さらに、世界血友病連盟は、2024年には東南アジアで約40,514人、西太平洋地域で58,077人の血友病患者が確認されたと報告しています。こうした患者数の増加、専門的な医療へのアクセス向上、予防療法への意識の高まりなどが、最新の血友病治療薬への需要増加につながると予想されます。
ラテンアメリカ
ラテンアメリカの血友病治療市場は、診断技術の向上、専門的な血液内科医療へのアクセス改善、予防療法および非凝固因子療法の普及拡大に支えられ、予測期間中に年平均成長率(CAGR)7.5%で拡大すると見込まれています。ブラジルとメキシコは重要な治療市場として成長が期待され、地域全体の医療制度は患者管理と治療機会の強化に注力しています。
中東とアフリカ
中東とアフリカの血友病治療市場は、医療インフラの拡充、専門医による治療の増加、先進的な血友病治療薬の普及拡大に支えられ、予測期間中に年平均成長率(CAGR)6.7%で成長すると見込まれています。サウジアラビアとアラブ首長国連邦は、医療制度が希少疾患の管理と治療能力を強化するにつれて、重要な市場として台頭すると予想されます。
血友病治療調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
血友病治療市場投資分析
血友病治療市場への投資は、革新的な治療法、特に非凝固因子製剤、半減期延長製剤、そして遺伝子治療へとますます向けられています。製薬会社やバイオテクノロジー企業は、臨床開発、製造能力、そして先進的な治療プラットフォームの承認取得に資源を集中させています。
さらに、個別化治療、患者モニタリング技術、専門的なケアインフラといった分野にも投資機会が生まれています。戦略的提携、ライセンス契約、買収は、治療ポートフォリオの拡大や新技術の導入において引き続き重要な手段となります。
血友病治療市場の技術分析
血友病治療市場における技術開発は、従来の凝固因子補充療法から、より長時間作用型の非凝固因子製剤や遺伝子治療へと移行しつつあります。組換え型および半減期延長型の凝固因子製剤は、投与頻度を減らしつつ出血コントロールを改善することに重点を置いています。
さらに、二重特異性抗体などの非因子療法は、代替治療経路を提供し、皮下投与も可能です。遺伝子治療は、1回の投与後に持続的な内因性因子産生を標的とすることで、もう一つの重要な技術革新をもたらします。デジタル患者モニタリングツールと個別化された投与アプローチも、治療の最適化を支援しています。
血友病治療市場の主要企業
血友病治療市場は、既存の製薬会社やバイオテクノロジー企業が凝固因子補充療法、非凝固因子療法、遺伝子治療といった分野で競合しており、中程度の統合が進んでいます。次世代治療や遺伝子治療の進展に伴い、パイプラインはよりイノベーション主導型になりつつあります。競争上の差別化要因は、投与の利便性、持続性、安全性、そして患者のアクセス性へとシフトしています。先進的な治療法の拡大に伴い、規制当局による監督は強化され続けており、専門的な診断・治療インフラは市場における優位性を確立する上で依然として重要であります。
血友病治療市場の最近の開発
血友病治療市場における最近の2つの開発を特定しました。
- 2026年9月:Chugai Pharmaceuticalは、「ヘムライブラ」(エミシズマブ)の開発に携わった3名の研究者がラスカー・ドゥベーキー臨床医学研究賞を受賞したと発表しました。ヘムライブラは120カ国以上で承認されており、2026年6月時点で、世界中の30,000人以上のA型血友病患者に使用されています。
- 2026年4月:CSL Behringは「ヘムジェニックス(HEMGENIX®)」の限定的な供給を再開しました。これにより、カナダにおける初の商業的治療や、国際共同臨床試験において同薬による遺伝子治療を受けた初の若年患者(思春期の患者)を含む、計22名のB型血友病患者への治療が可能となりました。
血友病治療主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
血友病治療市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次業界情報、治療レベルの分析、および定量的市場モデリングを組み合わせています。
- 二次調査:政府の保健機関、規制当局、世界血友病連盟、科学文献、臨床試験データベース、企業の年次報告書、製品開示情報、治療ガイドライン、業界出版物からのデータと出版物を分析しました。
- 一次調査:治療の普及状況、患者の需要、価格設定パターン、治療の好み、規制動向、競合状況を確認するため、製薬会社、バイオテクノロジー企業、血友病治療専門医、医療従事者、販売代理店、調達担当者、その他の業界関係者へのインタビューを実施しました。
- 市場規模の算出:企業レベルの製品および収益評価、治療利用指標、患者人口データ、治療導入率、地域別医療費支出パターンに基づき、基準年の市場規模を推定し、その後、国レベルで集計しました。
- 予測:過去の治療導入状況、患者人口の動向、予防医療の利用増加、非因子療法の拡大、遺伝子治療の導入、製品イノベーション、治療へのアクセス、および医療インフラ開発を用いて、市場予測を策定しました。
- セグメンテーションと地域分析:血友病の種類、治療の種類、ケアのアプローチ、疾患の重症度、投与経路、エンドユーザー、および地域別に市場価値を評価しました。国レベルの推定値は、北米、ヨーロッパ、アジア太平洋地域、ラテンアメリカ、中東とアフリカで集計されました。
- 三角測量と検証:市場予測の一貫性と信頼性を向上させるため、一次調査結果、企業レベルの治療予測、患者人口指標、規制情報、治療承認、および医療市場データを相互検証によって整合させました。
- 品質管理:市場予測を確定する前に、過去の数値、地域別シェア、CAGR計算、予測の一貫性を検証します。
目次

血友病治療マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証