- 2020ー2024年
- 2027―2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


自動車用燃料電池システム市場の概要
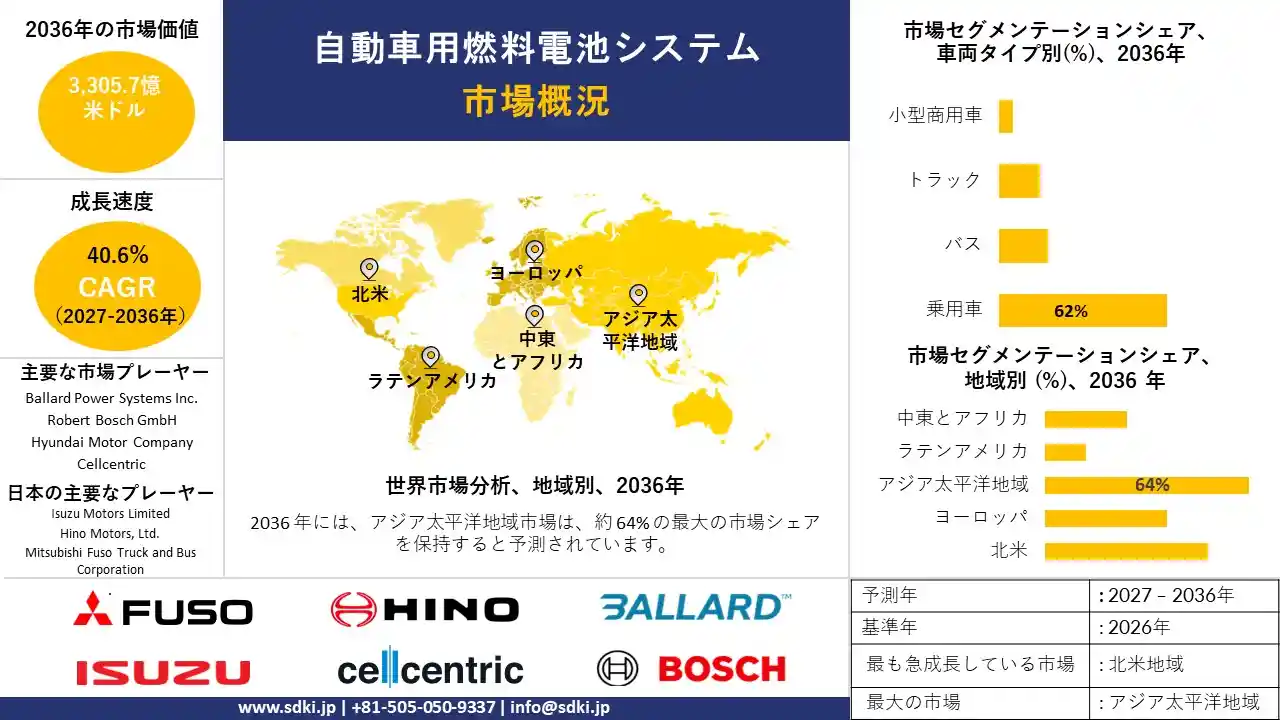
SDKI Analyticsの調査によると、自動車用燃料電池システム市場は、2027―2036年の予測期間において、CAGR 40.6%で成長すると見込まれています。同市場は将来的に3,305.7億米ドル規模に達する見通しです。
基準年における自動車用燃料電池システム市場の規模は109.5億米ドルでしました。大型商用車向けの水素燃料電池システムの規模拡大や、水素充填インフラおよび車両導入プログラムに対する政府主導の投資が、市場の需要基盤を支えています。
長距離の走行が求められ、燃料補給が必要となる大型車両において、自動車用燃料電池システムへの需要が高まっており、これが水素の優位性を裏付ける要因となっています。国際エネルギー機関(IEA)によると、2025年の世界の燃料電池車(FCEV)の保有台数は20%増加して約130,000台に達しましたが、この増加には中国におけるトラックの販売が重要な役割を果たしました。
IEAによれば、燃料電池車の導入が急速に進んでいる道路輸送分野は大型トラックのみです。この状況は、メーカーにとって、乗用車だけに注力するのではなく、高出力スタック、耐久性、熱管理、そしてコンパクトな周辺機器(BOP)構成が求められる大型車両へと関心を向ける好機となっています。
日本は、燃料電池車の単独導入から、車両群(フリート)と水素の製造・貯蔵・充填インフラを組み合わせた統合型水素物流プロジェクトへと重点を移しつつあります。国土交通省は、水素の製造、貯蔵・充填設備、および物流用燃料電池車を一体的に導入する物流事業者、倉庫、トラックターミナルを支援するプログラムを開始しました。
このプログラムでは、水素の製造、貯蔵・充填、利用の各要素を組み合わせたプロジェクトを対象に、最大250百万円の補助金が支給されます。同プログラムは、日本国内で商用車両群を運用する燃料電池システムサプライヤーの需要創出を後押ししています。
自動車用燃料電池システム市場のセグメンテーション
当社は、自動車用燃料電池システム市場の見通しに関連する様々なセグメントにおける需要と機会を明らかにするための調査を実施しました。市場は、車両タイプ別、燃料電池タイプ別、システム出力別に区分されています。
車両タイプ別に基づいて、自動車用燃料電池システム市場は、乗用車、バス、トラック、小型商用車に区分されます。予測期間中、乗用車セグメントが62.00%の市場シェアを占め、市場を主導すると見込まれています。これは、燃料電池プラットフォームの確立、水素モビリティ・インフラの拡大、そして乗用車のゼロエミッション化に向けた継続的な投資が進んでいることによるものです。
中国汽車工業協会(CAAM)によると、2024年の中国における乗用車市場の総販売台数は31.436百万台に達しました。新エネルギー車の販売台数は10百万台を超え、これは総販売台数の40%以上に相当します。
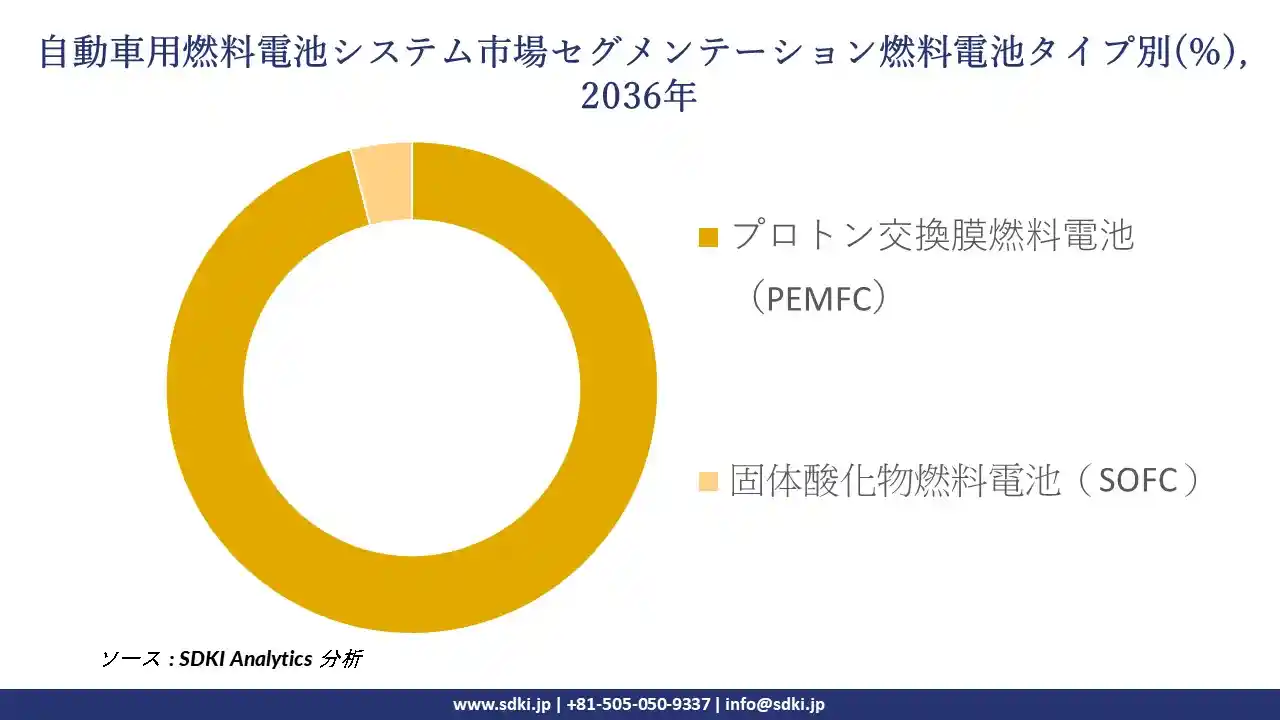
自動車用燃料電池システム市場は、燃料電池タイプ別に基づいて、プロトン交換膜燃料電池(PEMFC)と固体酸化物燃料電池(SOFC)に区分されます。このうち、予測期間を通じてプロトン交換膜燃料電池(PEMFC)が市場の主流となると見込まれています。PEMFCは、高い出力密度や迅速な起動性能を備え、乗用車から大型車まで幅広い車種に適していることから、主要な技術として車両の要件に適合し続けています。
中国国家能源局の報告によると、2024年末時点で約24,000台の燃料電池車が導入され、540カ所以上の水素ステーションがこれを支えています。こうした状況は、燃料電池技術に関連する車両エコシステムの拡大を浮き彫りにしています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、自動車用燃料電池システム市場に適用されるセグメントの一覧を示します。
|
市場セグメント |
市場サブセグメント |
|
車両タイプ別 |
|
|
燃料電池タイプ別 |
|
|
システム出力別 |
|
自動車用燃料電池システム市場の成長要因
排出ガスゼロの大型車両に対する需要の高まり:排出ガスを出さない商用車は、自動車用燃料電池システムの適用範囲を拡大させています。特に、大型で長距離を走行し、稼働率が高く、迅速な燃料補給が求められる車両においてその傾向が顕著です。ヨーロッパ委員会のデータによると、7.4トン超の大型トラック向けには約40種類のバッテリー式電気自動車(BEV)モデルと6種類の燃料電池車(FCEV)モデルが市場に投入されている一方、バスの分野では約15種類の燃料電池車モデルが提供されています。
選択肢の増加に伴い、商用車事業者は長距離輸送において水素燃料車の導入へと傾斜しつつあります。こうした車両には、燃料電池スタック、動力システム、および周辺機器(BOP:Balance of Plant)といったコンポーネントが搭載されており、これらが必要とされることが、自動車用燃料電池システムへの需要拡大に直接的に貢献しています。
水素の生産拡大に伴い、多数の水素ステーションが整備されたことで、特定の場所に限らず、大型車両のフリート(車両群)がより利便性高く水素を利用できるようになりました。こうしたステーションの普及により、事業者は燃料補給を懸念することなく、効率的な運行計画を立て、長距離ルートへ車両を投入することが可能になります。その結果、自動車用燃料電池システムを供給する企業にとって新たなビジネスチャンスが生まれ、需要の拡大につながっています。
自動車用燃料電池システム市場の課題
不一致と規制上の制約:自動車用燃料電池システム市場は、特に大型車において、燃料電池車の高いコストという最大の課題の一つに直面し続けています。国際エネルギー機関(IEA)によると、2024年時点の中国において、燃料電池トラックの価格はディーゼル車を約35%上回っていました。同報告書では、中国ではトラックのTCO(総保有コスト)の約10%、ヨーロッパおよび米国では15%以上が、水素充填インフラの利用に関連するコストであることが示されています。こうした状況は、市場の今後の見通しに制約をもたらす要因となっています。
また、同市場はアジア太平洋地域以外における水素充填インフラの不足という課題にも直面しています。インフラの不足は、車両の導入やフリート(保有車両群)の稼働率を低下させるとともに、車両1台あたりのインフラコストを上昇させる可能性があります。そのため、水素充填インフラが広く普及するまでは、市場の拡大が制限されることになると見込まれます。
自動車用燃料電池システム市場の地域分析
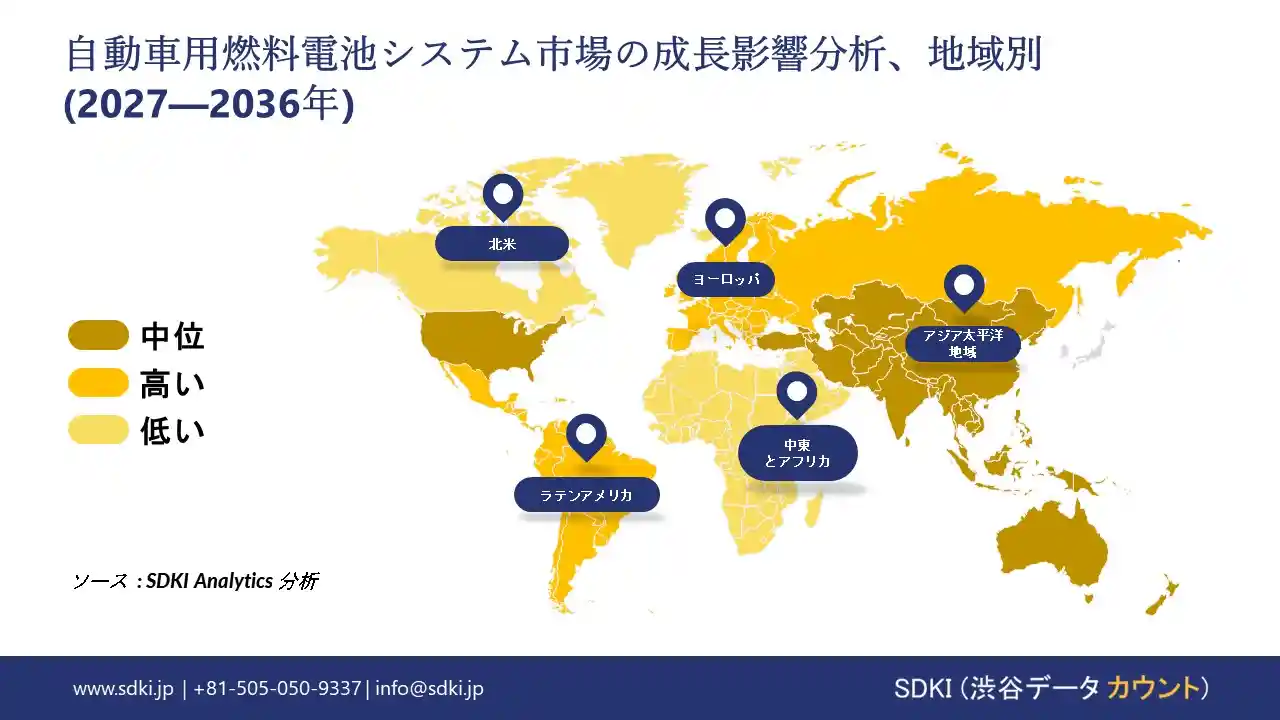
自動車用燃料電池システム市場における各地域の成長は、自動車生産の集積度、水素インフラの整備状況、商用フリート(車両群)の導入状況、そして脱炭素化に向けた政府の取り組みなど、複数の要因によって左右されます。アジアは、強固な製造基盤と水素充填インフラの整備が進んでいることから、引き続き最大の市場であり続けると予想されます。
北米とヨーロッパは、確立されたインフラや輸送上の利点を有しており、有力な市場として位置づけられています。一方、中東とアフリカおよび中南米の市場については、今後のインフラ整備や特定のフリート導入の進展に依存する状況が続くと見込まれています。
アジア太平洋地域
アジア太平洋地域は、41.3%のCAGRで拡大し、2036年には市場シェア64.0%を占め、市場規模は2,115.6億米ドルに達すると予測されています。中国における燃料電池車(FCV)エコシステムの拡大、韓国の水素モビリティへの取り組み、そして日本の水素技術力が、同地域の成長を牽引しています。
中国の工業情報化部は、2026年の水素利用プログラムを通じて、2030年までに燃料電池車の普及台数を100,000台にすることを目指しています。同時に、2030年までにエンドユーザー向けの水素価格を平均25元/kg未満に引き下げることも目標としています。こうした政府の取り組みは、製造拠点の拡大と相まって、アジア太平洋地域の市場における地位を強化する要因となっています。
日本は、その水素技術力を背景に、アジア太平洋地域において構造的に重要なサブマーケットとしての地位を占めています。経済産業省は、燃料電池商用車の導入に向けた地域として2025年に5つの地域を選定したほか、要件を満たす水素ステーションにおいて、ディーゼル燃料と水素燃料の価格差を埋めるための支援(約700円/kg)を行っています。
北米
北米は、世界の自動車用燃料電池システム市場において重要な地域の一つであり続けると予測されています。同地域の市場規模は595億米ドルに達し、18.0%のシェアを占めると見込まれるほか、予測期間中のCAGRは42.0%と、最も高い成長率を記録する見通しです。この成長は主に、クリーン水素インフラの整備、大型輸送分野での活用、そして地域ごとの生産エコシステムの構築によって牽引されています。
米国エネルギー省(DOE)は2025年、「H2Hubs」プログラムに基づき7つの地域水素ハブを選定したと発表しました。これに伴うDOEの投資額は約70億米ドルに上ります。特にカリフォルニア、太平洋岸北西部、アパラチアの各ハブには、それぞれ12億米ドル、10億米ドル、925百万米ドルの資金が投入されています。
ヨーロッパ
ヨーロッパ市場は、予測期間中にCAGR39.0%で拡大し、2036年までに約396.7億米ドル規模に達し、市場シェアの約12.0%を占めると予測されています。同市場は、大型車両のゼロエミッション化を義務付ける枠組みや、水素回廊(水素供給インフラの整備された輸送ルート)の構築が進んでいることを背景に、順調に発展しています。
ヨーロッパ委員会によると、「代替燃料インフラ規則(AFIR)」では、TEN-T(ヨーロッパ横断輸送ネットワーク)沿いにおいて最大200km間隔で一般利用可能な水素充填ステーションを設置すること、および各都市ノードに少なくとも1カ所のステーションを設置することが義務付けられています。さらに、大型車両に関するEUの改定基準では、車両群(フリート)からの排出量を2030年までに45%、2035年までに65%、2040年までに90%削減することが求められており、こうした規制がゼロエミッション車の需要を喚起しています。
中東とアフリカ
中東とアフリカ地域は、自動車用燃料電池システムの成長市場の一つであり、その拡大は水素製造プロジェクト、炭素排出削減に向けた産業界の取り組み、そして新たな輸送ルートの開拓と密接に関連しています。特にサウジアラビアは、政府主導の施策や大規模な水素プロジェクトによって水素インフラの整備が進められており、同地域における重要な投資先としての地位を維持しています。市場の拡大は、インフラの整備状況、水素関連の経済性、および車両導入の進展に左右されるものの、2027―2036年の間には34.5%のCAGRが見込まれています。
ラテンアメリカ
ラテンアメリカは、今後注目すべき地域の一つです。同地域は比較的低い水準から発展しつつあり、バス、貨物車両、鉱山事業、その他稼働率の高い輸送用途において新たな機会が生まれています。特にブラジルは、低炭素水素への注力や自動車セクターの成長を背景に主要な投資市場となっており、同地域における中核的な役割を担っています。市場の拡大は、水素生産、充填インフラ、および車両運用の経済性に左右されますが、予測期間中にはCAGR35.5%の成長が見込まれています。
自動車用燃料電池システム調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
自動車用燃料電池システム市場投資分析
自動車用燃料電池システム関連の投資は、水素インフラ、大型モビリティ、燃料電池の製造、およびコスト低減技術へとシフトし始めています。政府による資金提供は、大規模導入に伴うリスクを低減させると同時に、バリューチェーン全体にわたって民間資本を呼び込んでいます。
米国エネルギー省は2024年、水素コストの低減と拡大する水素産業における米国の主導的地位の強化を目指し、24州にまたがる52のプロジェクトに対して750百万米ドルの拠出を発表しました。この取り組みは、水電解技術、製造、リサイクル能力の向上を促進し、燃料電池車のエコシステムをより強固なものにすると期待されています。こうした動きは、製造、水素充填ネットワーク、商用車向け用途への投資を投資家に促すものとなっています。
自動車用燃料電池システム市場の業界分析
自動車用燃料電池システム市場は、大型車両への適用拡大、水素インフラの整備、そしてスタックの効率や耐久性の向上を軸に発展しています。水素の製造や商用輸送に関する政府主導の取り組みが市場の成長を後押しする一方で、メーカーや技術プロバイダーは、システムコストの低減やライフサイクル全体での性能向上に注力しています。IEA(国際エネルギー機関)の報告によると、世界の水素需要は約100百万トンに達しており、その中で輸送部門が重要な位置を占めるようになっています。水素エコシステムの拡大に伴い、トラックやバスといった稼働率の高い車両向けに、統合型燃料電池システムを製造する動きが加速しています。
自動車用燃料電池システム市場の主要企業
自動車用燃料電池システム市場は、ある程度集約された構造にあると言えます。そこでは、乗用車および商用車の両分野において、既存の自動車メーカーと、燃料電池技術を専門とするサプライヤーとが競合しています。FCEV(燃料電池自動車)の製品開発パイプラインは乗用車・商用車向けには成熟していますが、大型車両向けに関しては依然として革新的な段階にあります。試験や認証に関する要件は依然として厳格で市場に影響を及ぼし続けていますが、一方で主要市場では政策的支援の動きが強まりつつあります。スタック、BOP(周辺機器)、制御システム、熱管理、車両への統合技術を組み合わせました、統合型かつ拡張性のあるシステムに注力する企業が、市場において優位に立つことになる可能性があります。
自動車用燃料電池システム市場の最近の開発
自動車用燃料電池システム市場における最近の2つの開発を特定しました。
- 2026年3月:Ballard Power SystemsはNew Flyerと、北米全域の水素燃料電池バス向けに、合計50MW相当となる「FCmove-HD+」燃料電池エンジン500基を供給する商用契約を締結しました。納入は2026年に開始される予定です。
- 2026年4月:Isuzu と Toyotaは、Isuzuの「ELF EV」プラットフォームとToyotaの第3世代燃料電池システムを組み合わせた共同開発計画を発表しました。2027年度の生産開始を目指しており、両社は耐久性の向上に加え、車両コストおよび製造コストの低減にも取り組んでいます。
自動車用燃料電池システム主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
自動車用燃料電池システム市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、定量的市場モデリングを組み合わせたものです。
- 二次調査: 政府および国際機関の刊行物、水素および輸送に関する統計、規制枠組み、企業の開示情報、技術開発、車両展開データ、業界レポートを分析しました。
- 一次調査:自動車メーカー、燃料電池システムサプライヤー、水素インフラ関連企業、フリートオペレーター、その他の業界関係者へのインタビューを実施し、需要パターン、技術導入状況、価格設定、競争傾向を検証しました。
- 市場規模の算出:企業レベルの評価、燃料電池システムの導入状況、車両生産台数、普及率などの指標を用いて基準年の市場規模を推定し、その後、国レベルで集計を行いました。
- 予測:過去の市場傾向と仮定に基づき、ゼロエミッションモビリティ、水素製造および燃料補給インフラ、大型車両の普及、技術革新、政府支援の導入プログラムに関する予測を作成しました。
- セグメンテーションと地域分析:車両タイプ別、燃料電池タイプ別、システム出力別、地域別に市場価値を評価し、国レベルの推定値を5つの主要地域に集計しました。
- 三角測量と検証:相互検証を通じて、企業レベルの推定値、車両展開指標、水素インフラデータ、政府の取り組み、および一次調査結果を整合させました。
- 品質管理:市場予測を確定する前に、過去の数値、地域別シェア、CAGR計算、予測の一貫性を検証します。
目次

自動車用燃料電池システムマーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027―2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証