- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


臨床診断市場エグゼクティブサマリー
2027-2036年の臨床診断市場の市場規模はどのくらいですか?
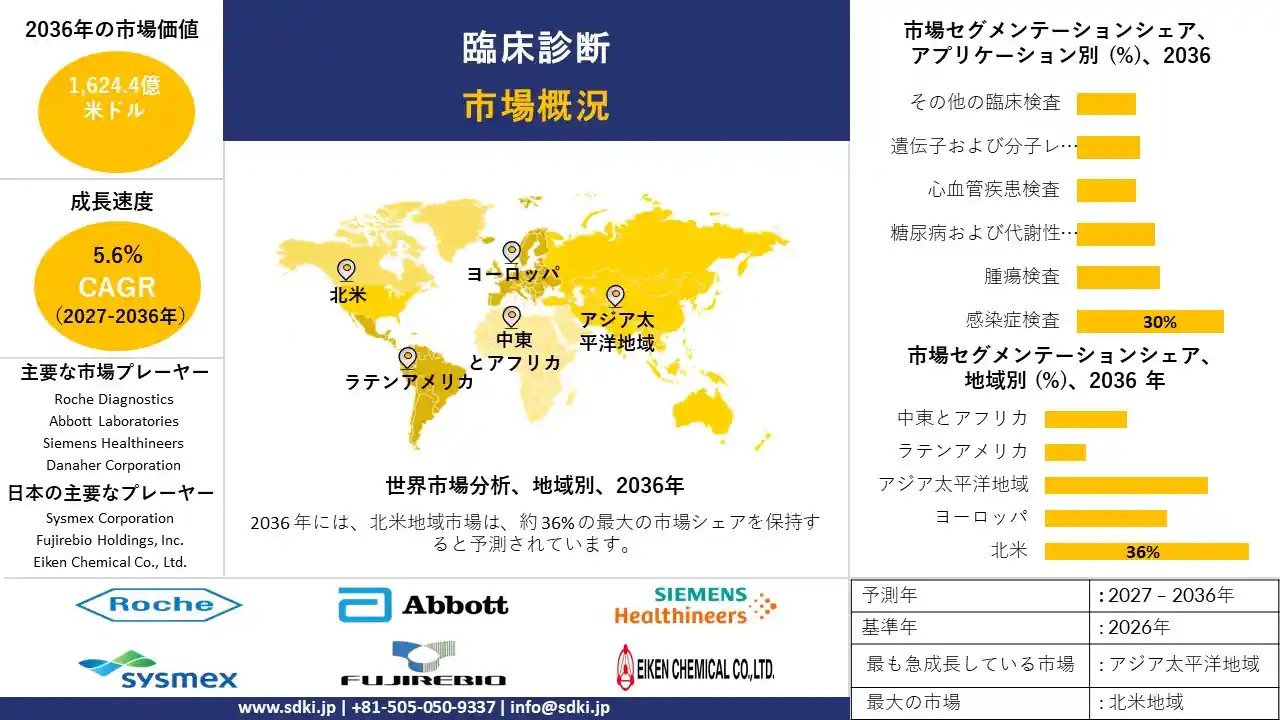
SDKI Analyticsの臨床診断市場に関する調査レポートによると、同市場は予測期間(2027-2036年)中に年平均成長率(CAGR)5.6%で成長すると予想されています。2036年には、市場規模は1,624.4億米ドルに達すると見込まれています。
しかし、当社の調査アナリストによると、基準年の市場規模は942億米ドルと記録されています。世界の臨床診断市場は、慢性疾患や感染症の早期かつ正確な検出に対する需要の高まりに加え、検査のスピード、一貫性、効率性を向上させる分子検査や自動化された検査システムの普及拡大によって牽引されています。
世界中で糖尿病患者が急速に増加していることが、世界の臨床診断市場の成長を牽引しています。国際糖尿病連合(IBF)の報告によると、2050年までに世界中で約853百万人の成人が糖尿病を患うと予測されており、これは成人の約8人に1人に相当します。糖尿病患者数の増加に伴い、血糖値検査、HbA1c検査、および定期的な健康モニタリングの需要が高まることが予想されます。これらの診断サービスは、医師が糖尿病を特定し、血糖値を追跡し、治療効果を評価し、重篤な合併症のリスクを軽減するのに役立ちます。
慢性疾患や感染症の負担増大、早期発見への需要の高まり、そして高度な臨床検査の普及に伴い、臨床診断市場に対する世界的な需要は増加しています。糖尿病やがんの症例増加は、定期的なスクリーニングと疾患モニタリングへの需要を高めています。さらに、分子検査、自動化された臨床検査システム、ポイントオブケア診断は、医療提供者がより迅速かつ正確な結果を提供することを可能にし、病院、検査機関、診療所における需要の増加につながっています。
臨床診断市場のセグメンテーション
当社は、臨床診断市場の見通しに関連する様々な分野における需要と機会を説明する調査を実施しました。市場は、製品タイプ別、アプリケーション別、技術別、サンプルタイプ別、エンドユーザー別にセグメント化されています。
臨床診断市場はアプリケーション別に基づいて、さらに感染症検査、腫瘍検査, 糖尿病および代謝性疾患の検査、心血管疾患検査、遺伝子および分子レベルの疾患検査、その他の臨床検査に分割されています。
これらのうち、感染症検査分野は、予測期間を通じて収益シェア30%以上を占め、世界市場で主導的な地位を確立すると予想されています。この市場の成長は、迅速診断検査の普及によって支えられており、同分野の成長を牽引しています。
世界保健機関(WHO)の報告によると、2024年に新たに結核と診断された4.5百万人の初期検査に迅速診断検査が用いられ、これは報告された症例の54%に相当します。これらの検査の広範な利用は、医療従事者が感染をより迅速に特定し、より早く治療を開始し、タイムリーな診断へのアクセスを改善するのに役立ちます。
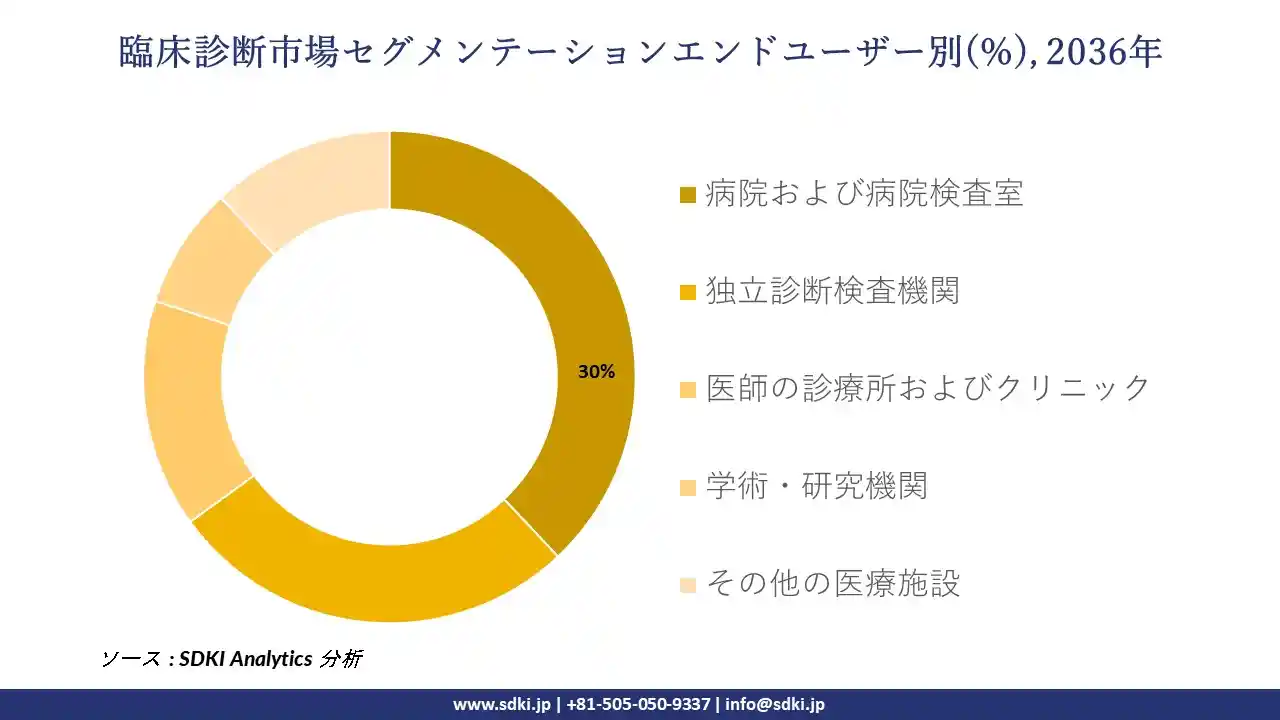
エンドユーザー別に基づいて、臨床診断市場はさらに病院および病院検査室、独立診断検査機関、医師の診療所およびクリニック、学術・研究機関、その他の医療施設に分割されています。これらのうち、病院および病院検査室セグメントは、予測期間中に38%を超える市場シェアを獲得し、圧倒的な地位を占めると予想されます。
慢性疾患検査のニーズの高まりが、市場の成長を後押ししています。世界銀行の2025年版「ユニバーサル・ヘルス・カバレッジに関するグローバル・モニタリング・レポート」によると、世界の医療サービス普及率は2000年の54から2023年には100点満点中71点に上昇しました。医療サービスの継続的な拡大は、病院における慢性疾患の検出とモニタリングに使用される診断検査の需要を支えています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、臨床診断市場に該当するセグメントのリストを示します。
|
親セグメント |
サブセグメント |
|
製品タイプ別 |
|
|
アプリケーション別 |
|
|
技術別 |
|
|
サンプルタイプ別 |
|
|
エンドユーザー別 |
|
臨床診断市場の成長要因
SDKIの市場調査アナリストは、感染症検査のニーズの高まりが世界の臨床診断市場の成長を牽引していることを明らかにしました。世界保健機関(WHO)が2025年に発表した報告書によると、細菌学的に確認された血流、尿路、胃腸、泌尿生殖器の淋菌感染症の症例数は23百万件を超えています。
これほど多くの感染確定例が確認されたことは、細菌感染症を特定し、抗菌薬耐性を追跡するための信頼性の高い臨床検査の必要性を示しています。細菌培養、抗菌薬感受性試験、分子診断に対する需要の高まりは、臨床検査室における治療方針の決定改善と感染管理の強化を支えています。
SDKIの市場展望によると、高度な診断技術の拡大が世界市場の成長を牽引しています。世界保健機関(WHO)の報告によると、2025年には過去最多となる13種類の体外診断用医薬品が事前認証されており、その中には尿サンプルを用いた初のHIV検査や、HIV、B型肝炎、梅毒を同時に診断できる初の検査が含まれています。
こうした進歩は、検査の選択肢を拡大し、品質保証を強化しています。診断製品の改良が進むにつれ、医療従事者は信頼性の高い検査方法を採用し、疾病の検出精度を高め、より多くの患者に診断サービスを提供するよう促されています。
臨床診断市場の課題
厳格な規制要件と承認の遅延は、世界の臨床診断市場の成長にとって大きな脅威となる可能性があります。臨床診断製品は、広く使用される前に、安全性、正確性、品質、性能に関する規制要件に適合する必要があります。各国における承認手続きの違いは、製品開発コストの増加や市場参入の遅延につながる可能性があります。また、製造業者は品質システムを維持し、市販後のモニタリング要件にも準拠する必要があるため、特に小規模な診断企業にとっては、コンプライアンス上の負担が増加します。
臨床診断市場の地域別分析
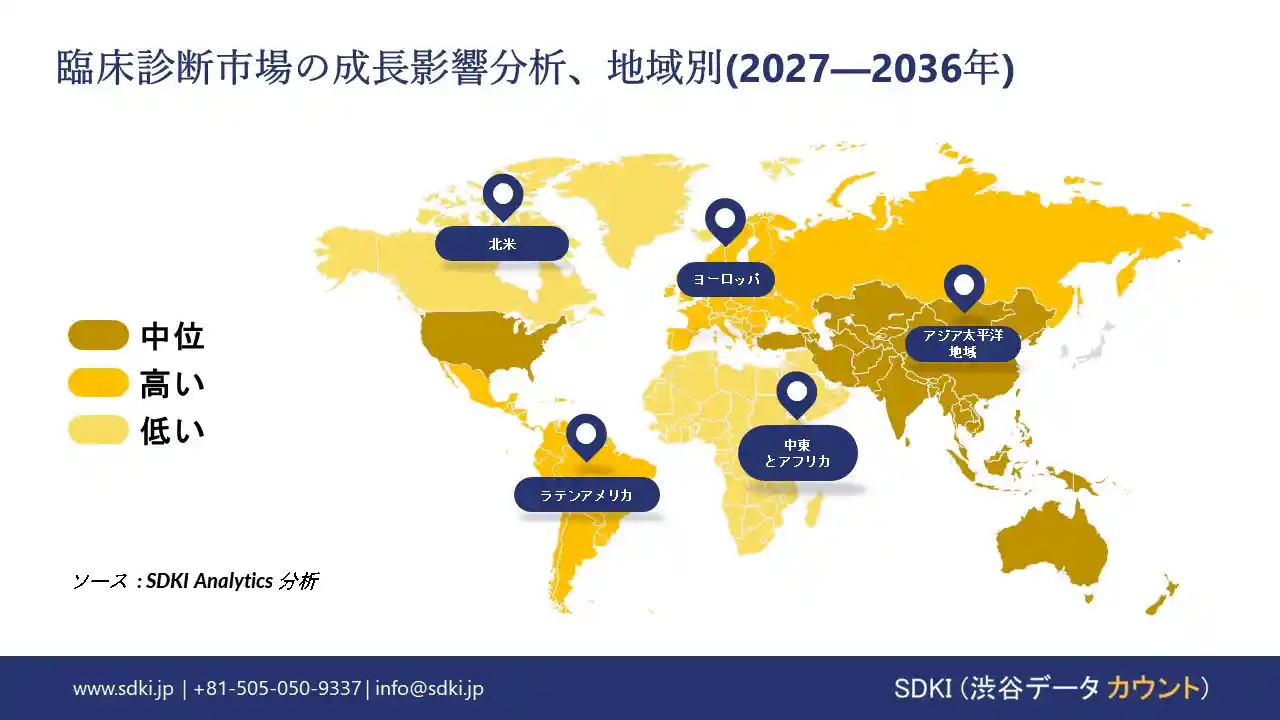
世界の臨床診断市場は、地域を問わず、早期疾患発見と高精度検査へのニーズの高まりによって牽引されています。北米は、高度な医療インフラと診断技術の普及により恩恵を受けています。ヨーロッパの地域市場は、予防医療プログラムと強力な検査ネットワークによって牽引されています。アジア太平洋地域市場は、医療へのアクセス拡大、疾患に対する意識の高まり、診断施設の増加によって成長しています。ラテンアメリカ、中東とアフリカは、医療インフラの改善と診断サービスへのアクセス向上によって恩恵を受けています。
北米
北米の臨床診断市場は、収益シェア36%以上で市場を牽引すると予想されており、予測期間中に1,345億米ドルの規模に達すると見込まれています。この市場の成長は、公衆衛生検査ネットワークの拡大によって支えられています。
米国疾病予防管理センター(CDC)が2025年に発表した報告書によると、公衆衛生データシステムは300百万人以上のアメリカ人を網羅していることが明らかになりました。こうした広範な検査データへのアクセスは、疾病追跡の迅速化、公衆衛生上の脅威の特定、疾病監視の強化に貢献します。これらのニーズの高まりは、病院、検査機関、医療施設における臨床診断検査の需要増加につながっています。
ヨーロッパ
ヨーロッパの臨床診断市場は、予測期間を通じて世界市場において著しい成長を遂げると予想されており、収益シェアは5%に達し、市場規模は予測期間を通じて859億米ドルに達すると見込まれています。この市場成長は、高齢化の進展と診断ニーズの高まりによって牽引されています。
ヨーロッパ統計局(ユーロスタット)の報告によると、ヨーロッパ連合(EU)では65歳以上の人口が99百万人に達し、これは人口全体の22%に相当します。高齢者人口の増加に伴い、定期的な健康診断、早期疾患発見、慢性疾患の継続的なモニタリングの必要性が高まり、病院や検査機関における臨床診断検査の需要増加につながっています。
アジア太平洋地域
アジア太平洋地域の臨床診断市場は、予測期間中に年平均成長率(CAGR)7.2%で、世界市場において最も急速に成長する分野になると予測されています。この市場の成長は、地域全体で疾病スクリーニングプログラムが拡大していることに支えられています。
インドの報道情報局の報告によると、2025年には、全国的な健康キャンペーンの下、約17.8百万人が高血圧のスクリーニング検査を受け、約17.2百万人が糖尿病のスクリーニング検査を受けたことが明らかになりました。こうしたスクリーニング活動は、血液検査、疾患の発見、およびフォローアップ検査の必要性を高め、病院や検査機関における臨床診断サービスの需要を支えています。
ラテンアメリカ
ラテンアメリカの臨床診断市場は、予測期間を通じて年平均成長率(CAGR)5.7%で成長すると予想されています。市場の成長は、医療へのアクセス向上、早期疾患発見への意識の高まり、慢性疾患および感染症の検査需要の増加によって牽引されています。政府による公衆衛生サービスの強化とスクリーニングプログラムの拡大に向けた取り組みも、地域全体の需要を支えています。民間診断検査機関ネットワークの拡大、最新検査機器の普及、日常的な検査サービスへのアクセス改善も、地域全体の市場成長に貢献しています。
中東とアフリカ
中東とアフリカの臨床診断市場は、予測期間中に年平均成長率(CAGR)6.2%で成長すると予測されています。この市場の成長は、医療インフラの拡大、疾病予防への意識の高まり、そして高精度な医療検査への需要増加によって支えられています。病院、検査機関、公衆衛生プログラムへの政府投資は、診断サービスへのアクセス向上に貢献しています。感染症検査、慢性疾患モニタリング、早期診断への需要増加に加え、最新の検査技術の普及も、この地域全体の市場発展を後押ししています。
臨床診断調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
臨床診断市場流通分析
臨床診断市場は、病院、独立系診断検査機関、診療所、クリニック、研究機関に分散しています。病院と病院検査室は、患者数の多さ、高度な検査機器へのアクセス、そしてタイムリーな疾患発見への需要の高さから、市場の大部分を占めています。独立系検査機関は、専門的な検査と費用対効果の高いサービスを通じて、こうした需要を支えています。一方、診療所やクリニックでは、迅速な臨床判断のために迅速診断検査の利用が増加しています。研究活動の活発化と早期疾患発見への需要の高まりは、医療現場全体への市場分散をさらに後押ししています。
臨床診断市場の規制分析
臨床診断市場は、診断検査および検査機器の安全性、精度、品質、性能を規定する規制の影響を受けます。米国食品医薬品局(FDA)、ヨーロッパ医薬品庁(EMA)、日本の医薬品医療機器総合機構(PMDA)などの規制機関は、関連製品および要件を審査します。製造業者は、製品承認、臨床的証拠、品質管理、データ保護に関する適用基準に準拠する必要があります。規制の変更、承認期間、コンプライアンスコストは、各国における製品発売、イノベーション、市場参入に影響を与える可能性があります。
臨床診断業界の概要と競争環境
臨床診断市場には、確立された多国籍メーカーに加え、専門的な診断技術プロバイダーが存在し、検査機器、試薬、分子検査、自動化システムなど、あらゆる分野で競争が繰り広げられています。大手企業は幅広い製品ポートフォリオと確立された検査ネットワークの恩恵を受けていますが、検査分野全体で競争は依然として活発です。製品開発は成熟しており、自動化と精密検査の分野で進歩が見られます。主要な保健当局による規制要件は市場参入に影響を与え、競争優位性は統合プラットフォーム、信頼性の高い結果、迅速な処理、そしてコスト効率にますます依存するようになっています。
臨床診断市場の最近の開発
- 2026年5月、Rocheはアルツハイマー病の病理を検出する血液検査でCEマークを取得しました。Rocheは、認知症状のある人のアミロイド病理の特定に役立つ、イーライリリーと共同開発した血液検査「Elecsys pTau217」のCEマーク取得を発表しました。この検査は、既存の診断手順の一部よりも侵襲性が低く、プライマリケアおよびセカンダリケアでの使用を想定して設計されています。この開発は、バイオマーカーに基づく臨床診断におけるイノベーションを促進し、対象となる市場全体でアルツハイマー病の早期評価へのアクセスを拡大する可能性があります。
- 2026年3月、Otsuka Pharmaceutical と Denkaは、日本国内でカンピロバクター迅速診断キットの共同販売を拡大すると発表しました。Otsukaは、Denkaの「クイックナビ-カンピロバクター抗原診断キット」の共同販売を2026年4月3日より開始すると発表しました。この検査は15分以内に結果が得られるため、細菌性胃腸感染症の迅速な診断とタイムリーな治療決定を支援します。今回の事業提携により、診断製品の流通が強化され、日本国内における迅速臨床検査へのアクセスが拡大します。
臨床診断主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
臨床診断市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、および定量的市場モデリングを組み合わせました。
- 二次調査:政府の保健統計、WHOの出版物、規制データベース(FDA、EMA、PMDAなど)、科学文献、臨床ガイドライン、診断検査基準、企業の提出書類および年次報告書、製品ポートフォリオ、臨床検査データ、償還方針、および業界の開示情報を分析しました。
- 一次調査:市場動向、価格パターン、検査需要、技術導入、および競合状況を確認するため、臨床診断機器メーカー、試薬供給業者、診断検査機関、病院管理者、病理医、検査技師、医療従事者、販売業者、その他の業界関係者へのインタビューを実施しました。
- 市場規模の算出:診断機器、試薬、消耗品、検査サービスにおける企業および製品の収益に関する供給側の評価に基づき、疾病の罹患率、診断検査量、検査能力、検査普及率などの需要側の指標を裏付けとして、基準年の市場規模を推定し、その後、国レベルで集計しました。
- 予測:疾病の蔓延、早期診断の需要、診断検査量、分子診断、免疫診断、自動化された検査システムの導入、技術進歩、規制当局の承認、価格設定と償還の動向、医療インフラの拡大など、過去の傾向と市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:診断検査タイプ、製品、アプリケーション、エンドユーザー、流通チャネル全体にわたる市場価値を評価し、国レベルの推定値を主要地域(北米、ヨーロッパ、アジア太平洋地域、ラテンアメリカ、中東とアフリカ)に集計しました。
- 三角測量と検証:市場予測の一貫性と信頼性を向上させるため、一次調査結果、企業レベルの収益予測、診断検査量、疾病有病率データ、検査能力指標、医療費統計を相互検証によって整合させました。
- 品質管理:過去の市場価値、製品および用途のシェア、地域別推定値、CAGR計算、予測の一貫性を検証し、診断検査の需要、技術の導入、予測される市場成長が整合していることを確認した上で、推定値を確定します。
目次

臨床診断マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証