- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


骨生検市場エグゼクティブサマリー
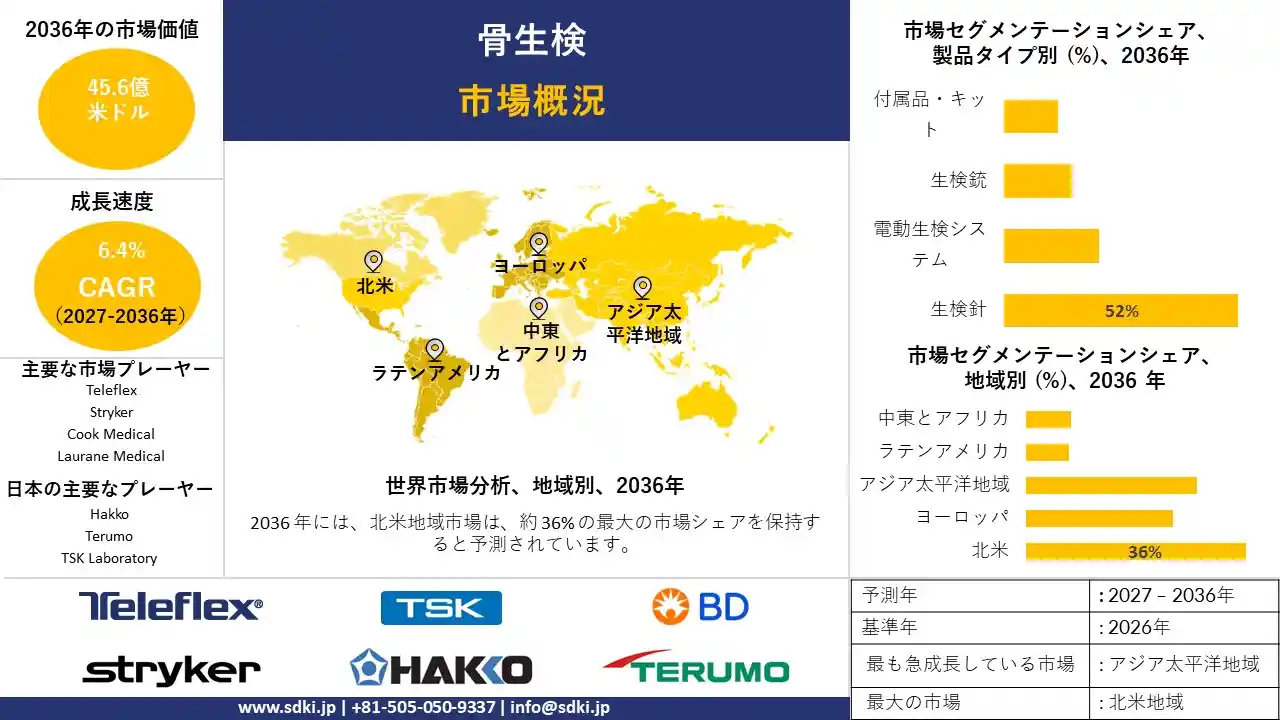
SDKI Analyticsの骨生検市場に関する調査レポートによると、同市場は2027-2036年の予測期間において、年平均成長率(CAGR)6.4%で成長すると見込まれています。2036年までに、市場規模は45.6億米ドルに達すると予測されています。
当社の調査アナリストは、基準年の市場規模を24.5億米ドルと推定しています。がんや脆弱性骨折に関連する骨疾患の負担増大が根底にある需要を後押ししており、組織に基づく診断の必要性が高まっています。
がんの発生率上昇、高齢化の進行、そして画像ガイド下での低侵襲な組織採取への臨床医の依存度が高まる中、骨生検市場は持続的な成長局面に入っています。2024年に発表されたWHO(世界保健機関)およびIARC(国際がん研究機関)の推定によると、2022年の世界のがん負担は新規症例数20百万件、死亡者数9.7百万人であり、2050年には新規症例数が35百万件を超え、77%増加すると予測されています。
最も一般的ながんのいくつかは、骨に転移しやすいがんでもあります。具体的には、肺がん(新規症例数2.5百万件)、女性の乳がん(同2.3百万件)、前立腺がん(同1.5百万件)が挙げられます。こうした大規模かつ増加傾向にある患者層が、原発性骨腫瘍や転移性骨病変の確定診断、および治療方針決定のための分子プロファイル確認を目的とした生検の需要を支えています。
こうした見通しを形成する傾向は、市場がより低侵襲で高精度な組織採取へと移行していることを示しています。CTガイド下や超音波ガイド下でのアプローチにより骨病変診断へのアクセスが拡大するにつれ、経皮的コアニードル生検(太い針を用いた生検)が、従来の切開手術による生検に取って代わりつつあります。また、手動の針では十分なサンプルが得られないことが多い、硬い皮質骨や硬化骨に対しては、電動式生検システムが採用され始めています。さらに、分子・ゲノム検査を用いて標的療法(分子標的薬治療など)を選択するケースが増えているため、プレシジョン・オンコロジー(精密腫瘍学)の観点からも、生検サンプルの品質に対する期待が高まっています。
骨生検市場のセグメンテーション
当社は、骨生検市場の見通しに関連する様々な分野における需要と機会を説明する調査を実施しました。市場は、製品タイプ別、処置タイプ別、アプリケーション別、画像誘導別、エンドユーザー別にセグメント化されています。
製品タイプ別に基づいて、骨生検市場はさらに生検針、電動生検システム、生検銃、および付属品・キットに分割されます。
予測期間中、生検針は市場を牽引するセグメントとなり、2036年までに市場シェアの52.00%を占めると予想されています。針はあらゆる経皮的骨サンプリング手順で使用されるため、がんや骨病変の症例増加に伴い、使い捨て針の需要が高まっています。設計革新も普及を後押ししています。同軸システム、改良された先端形状、高密度皮質骨用のより頑丈なカニューレは、診断率を高め、臨床医の支持を強化しています。
アプリケーション別に基づいて、骨生検市場は、腫瘍学(原発性および転移性骨腫瘍)、骨髄炎および骨感染症、代謝性骨疾患、その他のアプリケーションに分割されます。これらのうち、腫瘍学分野が市場を牽引し、予測期間中に市場全体の58.00%を占めると予想されています。これは、乳がん、前立腺がん、肺がんが骨に転移することが多く、組織学的確認の必要性が高まっていることから、世界的にがんの負担が増加していることが要因です。また、標的療法を選択するための分子・ゲノム検査に生検サンプルがますます使用されるようになっていることから、精密腫瘍学の発展も需要を押し上げています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、骨生検市場に適用されるセグメントの一覧を示します。
|
親セグメント |
サブセグメント |
|
製品タイプ別 |
|
|
処置タイプ別 |
|
|
アプリケーション別 |
|
|
画像誘導別 |
|
|
エンドユーザー別 |
|
骨生検市場の成長要因
がん生存率の上昇と転移性骨疾患:がんと共に生きる人の増加に伴い、診断と経過観察のための検査を繰り返し行う必要性が高まっています。WHOとIARCの推定によると、約5人に1人が生涯のうちにがんを発症し、がんの診断から5年後も生存している人は53.5百万人に上ります。
骨転移は、特に重要な需要促進要因です。臨床文献によると、進行乳がんの約73%、前立腺がんの約68%、肺がんの約36%で骨転移が発生すると推定されています。一方、国際がん研究機関(IARC)は、2050年までにがん罹患率の最も急激な増加は、人間開発指数(HDI)が低い国(142%)と中程度の国(99%)で起こると予測しています。これは、新興市場における生検インフラの必要性を高めています。
骨生検市場の課題
種類によって診断率と感染検査の精度が異なる:ある臨床研究では、溶骨性病変の診断率は89.9%であったのに対し、硬化性病変では48.5%でありました。感染が疑われる場合、脊髄生検の研究では、骨髄炎の確定診断率は41%であったが、原因菌の特定率はわずか19%でありました。
このため、メーカーは、骨密度の高い部位への浸透性の向上やサンプル品質の改善によって製品を差別化する必要に迫られています。処置を繰り返すとコストが増加し、治療決定が遅れます。したがって、臨床成績データ、術者のトレーニング、および処置の安全性は、臨床医の信頼を維持するために不可欠になりつつあります。
骨生検市場の地域別分析
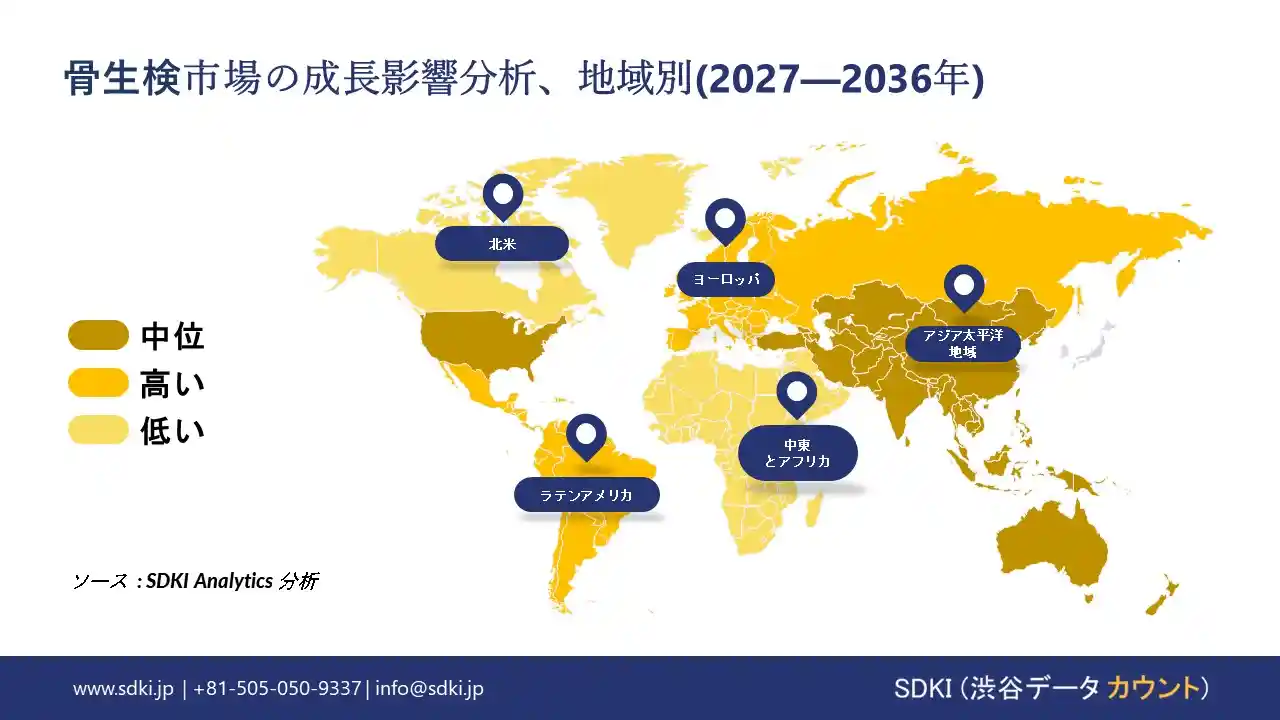
骨生検の地域的な成長は、主に医療システムが実施・支払える画像誘導下処置の数に依存し、がん患者数のみに依存するわけではありません。北米は、確立された償還制度、高いCTおよびインターベンショナルラジオロジー能力、電動生検システムの早期導入に支えられ、最大の収益基盤を有しています。ヨーロッパは、強力な病院ネットワークとEU MDRに基づく厳格な医療機器規制により、それに続いています。アジア太平洋地域は、がん検診の増加と病院の改善により、最も急速に成長すると予想されています。また、インドと中国では、より多くの患者が組織診断を受けられるようになっています。ラテンアメリカと中東とアフリカは市場規模は小さいものの、新たな診断センターや腫瘍センターの開設により、低い水準から成長が加速しています。以下のセクションでは、各地域の需要要因、競争上の地位、構造的特徴について説明します。
北米
北米は、予測期間中に市場規模が16.4億米ドルに達し、市場シェア36.0%、年平均成長率(CAGR)5.6%で世界市場をリードすると予測されています。これは、確立された医療費償還制度、高度な画像診断およびインターベンショナルラジオロジー能力、そして電動生検システムの早期導入によって牽引されています。米国とカナダは、それぞれ年平均成長率5.5%と6.1%を記録すると予測されており、これは腫瘍症例数の増加と画像誘導組織診断の普及を反映しています。
アジア太平洋地域
アジア太平洋地域は、2036年までに市場規模が12.8億米ドルに達すると予測されており、がんの早期発見率の向上、病院インフラの拡大、CTおよび超音波ガイド下手術へのアクセス拡大を背景に、予測期間中に28.0%のシェアと8.8%の年平均成長率(CAGR)で最速の成長地域となる見込みです。中国とインドは、それぞれ8.8%と9.6%のCAGRで同地域の主要な成長エンジンとなっており、これは段階的ながん治療への投資と、診断センターおよび腫瘍センターの基盤の拡大を反映しています。
日本は、この地域において構造的に独特なサブマーケットを形成しています。2025年の国勢調査によると、65歳以上の人口が全体の29.4%を占め、骨病変の診断に対する安定した需要を支えています。また、成熟した規制承認制度の下で、高精度で高機能な医療機器が好まれています。
ヨーロッパ
ヨーロッパ市場は、強力な病院ネットワーク、高齢化、体系化されたがん治療経路を背景に、2036年までに市場規模が10.9億米ドルに達し、市場シェアは24.0%、予測期間中の年平均成長率(CAGR)は5.9%になると予測されています。EU医療機器規則は市場参入に必要な証拠要件を引き上げており、強力な臨床データを持つ既存メーカーに有利な状況となっています。
ラテンアメリカ
ラテンアメリカは予測期間中に年平均成長率(CAGR)8.2%を記録すると予想されています。特にブラジルとメキシコでは、新たな腫瘍学・診断センターの開設により画像誘導生検へのアクセスが拡大しているものの、費用に対する感度やインターベンショナルラジオロジーの能力のばらつきにより、症例数は主要都市の病院に集中しています。
中東とアフリカ
中東とアフリカ地域は、湾岸諸国におけるがん専門病院への投資により、予測期間中に年平均成長率(CAGR)7.6%を記録すると予想されています。一方、同地域内の他の地域では診断インフラが限られているため、骨生検へのアクセスが依然として制限されています。
骨生検調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
骨生検市場の流通分析
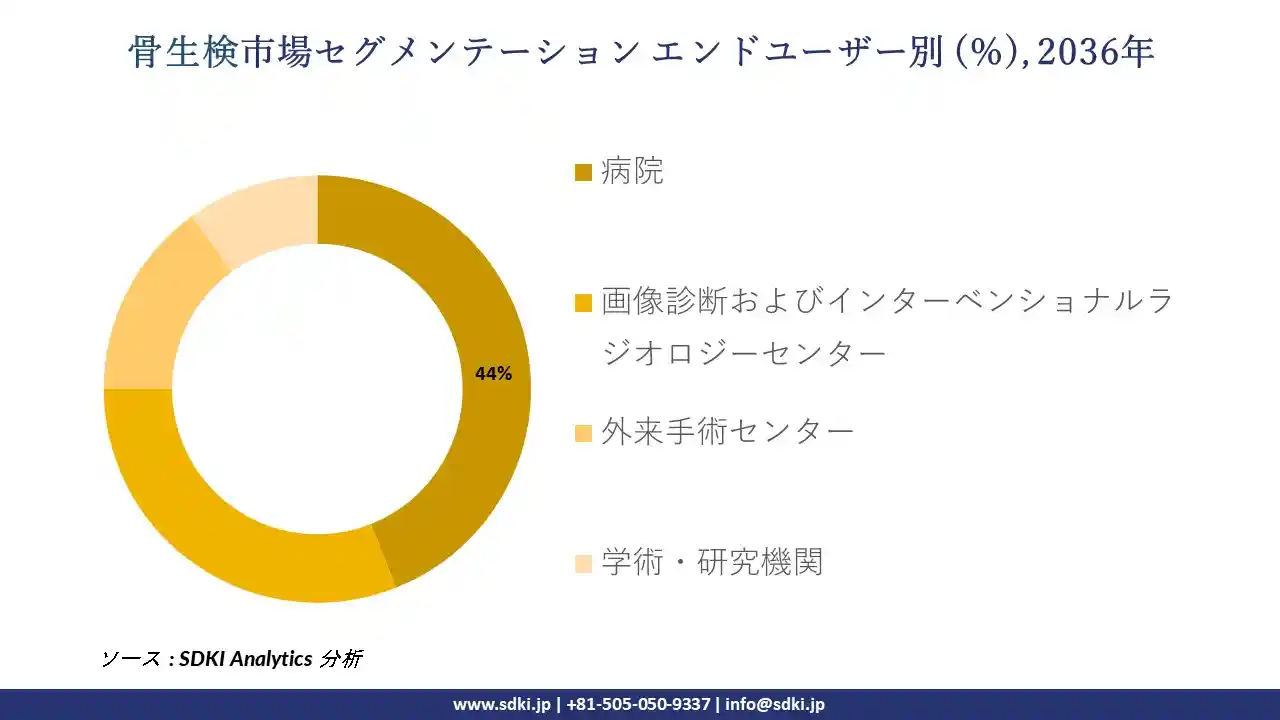
骨生検機器が病院調達と専門画像診断の両方のチャネルを通じて臨床医に届くようになるにつれ、流通は重要な競争上の武器になりつつあります。病院は2036年までに市場の44.0%を占めると予測されており、診断画像センターとインターベンショナルラジオロジーセンターがそれに続き、31.0%を占めています。これは、複雑な生検症例が統合医療環境に集中していることを反映しています。外来手術センターは15.0%、大学および研究機関は10.0%を占めており、チャネル固有の製品およびサービスモデルの機会が生まれています。
病院は、画像診断、病理診断、画像診断が同一システム内で行われるため重要です。また、機器の選定は通常、共同購入や入札プロセスを通じて行われます。一方、画像診断センターは、処理能力の高いワークフローに適した、コンパクトで処置にすぐに使用できるキットを好みます。そのため、メーカーは、針とドライバーをセットにした製品、オペレーター向けトレーニングプログラム、そして大都市の病院以外にも販路を広げる販売代理店との提携などから、ますます恩恵を受ける立場にあります。
骨生検市場の規制分析
規制環境は、主要市場における骨生検機器の設計、検証、販売方法に影響を与えています。米国では、FDAは骨生検針およびキットをクラスII医療機器として規制しており、通常は510(k)市販前届出経路を通じて承認されます。ヨーロッパ連合では、機器は医療機器規制(MDR)を満たす必要があり、臨床評価と市販後監視が義務付けられています。これらの要件により、製造業者が規制リスクを低減し、市場投入までの時間を短縮しようとする中で、臨床性能データ、検証済みの品質システム、および文書化された安全性記録の商業的価値が高まっています。
骨生検市場の主要企業
競争環境は、グローバルな医療機器グループ、専門的な介入製品メーカー、そして生検製品ポートフォリオを確立している地域的な針メーカーで構成されています。競争は手動針から電動システムやキットへとますます移行しており、各社は高密度骨への穿刺性、検体品質、使いやすさ、臨床医のトレーニングといった点で差別化を図っています。
例えば、 Laurane Medicalの電動ドライバー付きOmniBoneキットは、 OnControl骨髄生検システムと比較して2023年にFDAの承認を得ており、日本ではHakko、TSK Laboratory、 Dr. Japanが生検針を供給しています。
骨生検市場の最近の開発
骨生検市場に関連する最近の開発を2つ特定しました。
- 2025年10月:Olympusは、使い捨ての細針生検装置「SecureFlex」の発売を発表しました。2025年秋よりヨーロッパと日本で販売開始され、製品登録と市場承認を経て、世界各国で順次展開される予定です。同社によると、この装置は分子標的療法や免疫療法を支援するために、より大きく高品質な組織サンプルを必要とするニーズに応えるものです。内視鏡超音波ガイド下サンプリング用に設計されているため、骨専用の製品ではありません。
- 2025年9月: Active Life Scientificは、 OsteoProbe (K250216)についてFDAの510(k)承認を取得しました。これは、骨材料強度指数( BMSi )を測定するためにFDAの承認を受けた初の機器であり、低侵襲的な手順で骨組織の質を評価します。同社は、この承認は他の診断ツールの補助として使用することを前提としていると述べています。
骨生検主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
骨生検市場の評価は、ボトムアップとトップダウンの三角測量アプローチを用いて開発され、二次調査、一次インタビュー、定量的市場モデリングを組み合わせました。
- 二次調査:政府の保健統計、WHO/IARCの出版物、規制データベース、科学文献、企業の提出書類、製品ポートフォリオ、業界の開示情報を分析しました。
- 一次調査:市場動向、価格設定、需要パターン、競合状況を確認するため、製造業者、販売業者、放射線科医、腫瘍学および病理学の専門家、その他の業界関係者へのインタビューを実施しました。
- 市場規模の算出:基準年の市場規模は、供給側の企業・製品評価と需要側の手続き指標を用いて推定し、その後、国レベルで集計しました。
- 予測:がんの発生率、治療法の普及状況、臨床医の行動、製品イノベーション、インフラ拡張など、過去の傾向と市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:デバイスタイプ別、手順別、アプリケーション別、画像誘導、エンドユーザー別、地域別に市場価値を評価し、国レベルの推定値を5つの主要地域に集計しました。
- 三角測量と検証:相互検証を通じて、一次調査結果、企業レベルの推定値、疫学的指標を整合させました。
- 品質管理:市場予測を確定する前に、過去の数値、地域別シェア、CAGR計算、予測の一貫性を検証します。
目次

骨生検マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証