


- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


二重特異性抗体市場エグゼクティブサマリー
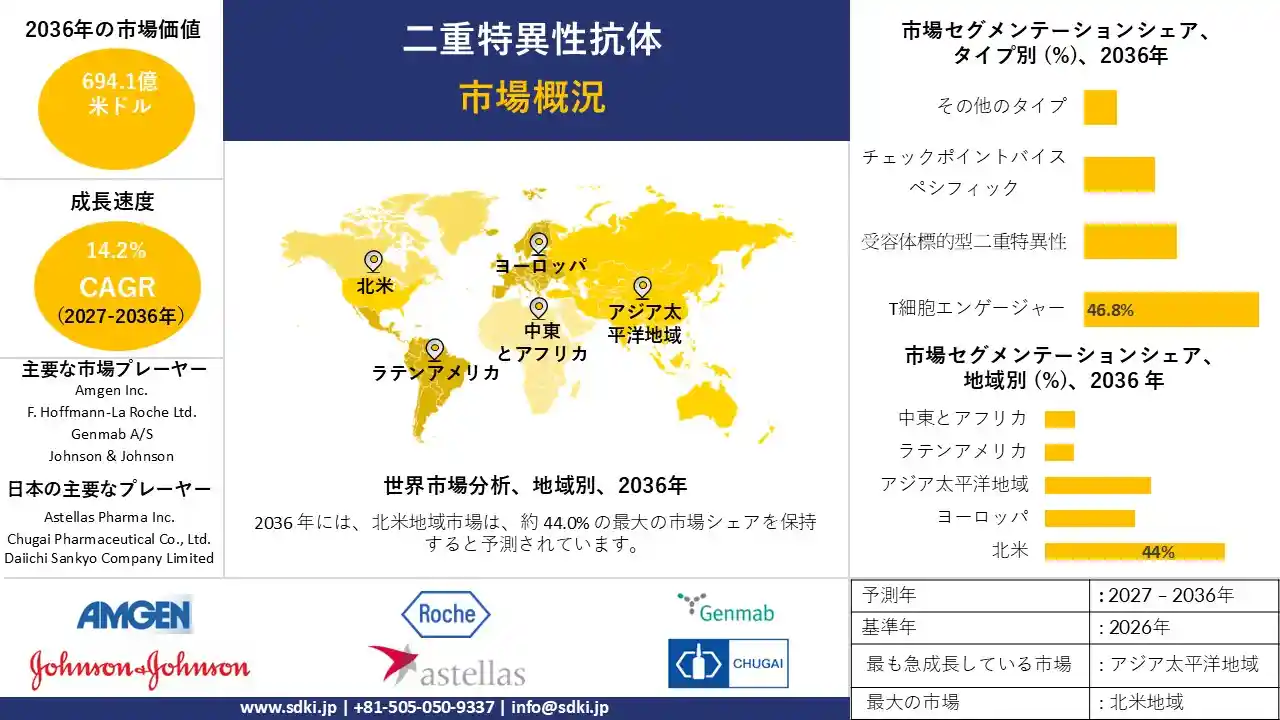
SDKI Analyticsの二重特異性抗体市場に関する調査レポートによると、同市場は予測期間(2027-2036年)中に年平均成長率(CAGR)14.2%で成長すると予想されています。2036年には、市場規模は694.1億米ドルに達すると見込まれています。
しかし、当社の調査アナリストによると、基準年の市場規模は184億米ドルと記録されています。この基準値の大部分は臨床需要によるもので、がん治療チームが二重特異性抗体をより多くの種類のがんに使用するようになったためです。
二重特異性抗体市場は、医薬品開発企業がこれらの治療法を様々な治療環境、さらには血液悪性腫瘍だけでなく固形腫瘍にも応用するにつれて拡大しています。タルラタマブ-dlleはこの変化を象徴する例であります。2024年5月、米国FDAは、プラチナ製剤による化学療法後または治療中に病勢が進行した進行期小細胞肺癌の成人患者に対するタルラタマブ-dlleの使用について、迅速承認を与えました。DeLLphi-301試験では、99名の患者のうち40%が客観的奏効率を示し、奏効期間の中央値は9.7ヶ月でありました。
一方、患者の利便性向上は治療設計にも影響を与えています。皮下投与によって通院時間が短縮され、より多くの病院でこれらの薬剤を提供できるようになるからです。しかし、病院での使用が拡大するにつれ、安全性に関する要求も高まります。サイトカイン放出症候群は、綿密なモニタリング、訓練を受けたスタッフ、そして追加の病床を必要とするからであります。規制当局もこの流れを左右します。米国食品医薬品局(FDA)は、多くの二重特異性抗体を迅速承認しているからです。したがって、普及が進むにつれて、どの企業が市場での地位を強化できるかは、確証となるエビデンスと簡便な投与方法によって決まると予想されます。
二重特異性抗体市場のセグメンテーション
当社は、二重特異性抗体市場の見通しに関連する様々な分野における需要と機会を説明する調査を実施しました。需要が集中している分野を示すため、二重特異性抗体市場をタイプ別、アプリケーション別、投与経路別に分類しました。
二重特異性抗体市場は、タイプ別に基づいて、T細胞エンゲージャー、受容体標的型二重特異性、チェックポイントバイスペシフィック、その他のタイプに分割されています。予測期間中、T細胞エンゲージャーセグメントは、2036年までに46.8%の市場シェアを獲得し、支配的なセグメントとなる見込みです。これらの設計は、患者自身のT細胞を腫瘍細胞の隣に配置することで、血液がんや肺がんの治療に役立ちます。化学療法後の選択肢に対する需要の高まりも、病院がこれらの薬剤を治療計画に追加するよう促しています。米国食品医薬品局が証明しているように、タルラタマブ-dlleは、2025年の承認試験で中央生存期間が13.6か月に達しました。
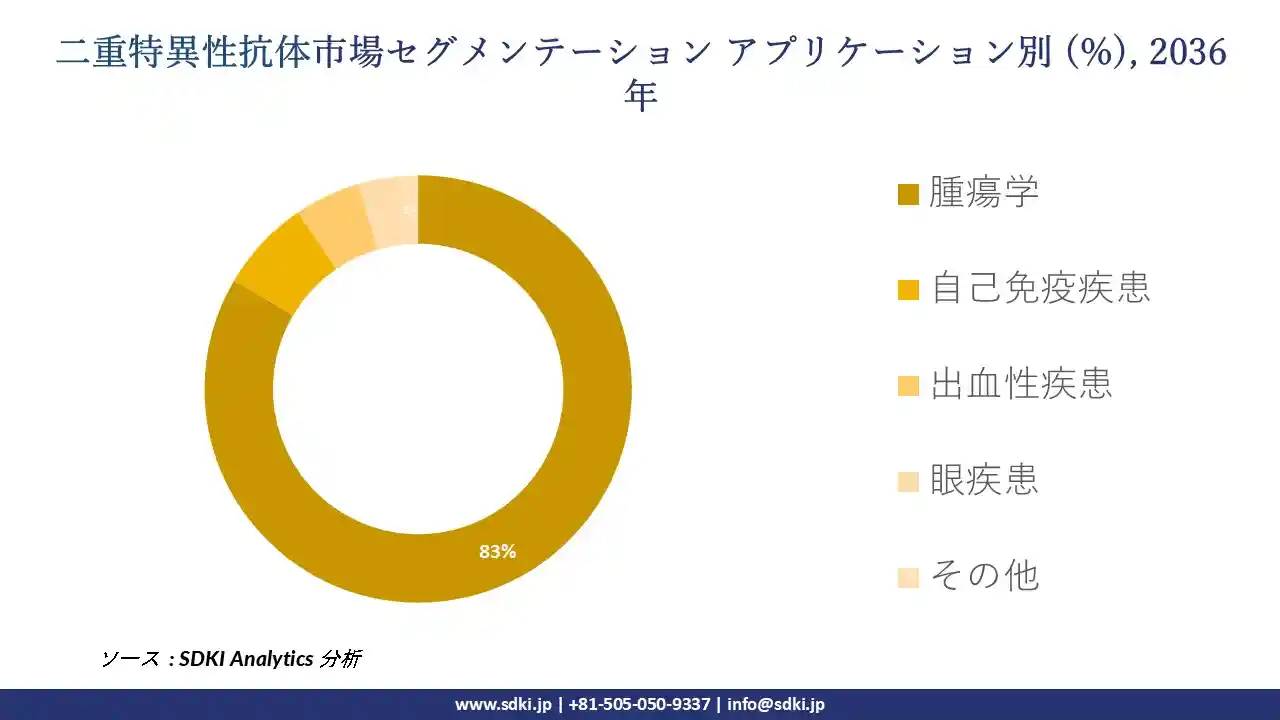
アプリケーション別に基づいて、二重特異性抗体市場は、腫瘍学、自己免疫疾患、出血性疾患、眼疾患、その他に分割されています。中でも腫瘍学は最大のアプリケーションになると予測されており、2036年までに二重特異性抗体市場の83.4%を占める見込みです。人口の高齢化に伴いがん患者数は増加し続けており、標準治療が奏効しない場合に有効な新たな治療法へのニーズが高まっています。
米国国立がん研究所によると、2026年には米国で推定2,114,850件の新規がん症例が発生すると予測されています。一方、製薬会社は、免疫療法が進行がん患者の生存率を明らかに向上させていることから、二重特異性抗体の研究に注力しています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、二重特異性抗体市場に適用されるセグメントの一覧を示します。
|
親セグメント |
サブセグメント |
|
タイプ別 |
|
|
アプリケーション別 |
|
|
投与経路別 |
|
二重特異性抗体市場の成長要因
がん罹患率の上昇と治療ニーズの未充足
がんは依然として主要な死因であり、化学療法後に病状が進行した患者には新たな治療選択肢が求められています。米国国立がん研究所によると、2026年には米国で推定626,140人ががんで死亡すると予測されています。こうした状況を受け、病院は免疫細胞に作用し、従来の治療法が奏効しなかった場合の選択肢となる二重特異性抗体の開発に注力しています。
規制当局による審査の迅速化と承認範囲の拡大
規制当局は新しい抗がん剤の承認を迅速化しており、二重特異性抗体は優先審査や画期的治療薬指定の恩恵を受けています。さらに、米国食品医薬品局(FDA)は2025年に46種類の新規医薬品のうち39種類を初回審査で承認しました。審査期間の短縮は市場投入までの時間を短縮し、製薬会社が新たな癌種に対する二重特異性抗体プログラムを開始する意欲を高めています。
二重特異性抗体の市場機会
製薬会社は、固形腫瘍の分野に未開拓の市場ポテンシャルを見出しています。この分野では、治療選択肢が限られている患者に二重特異性抗体が届き始めています。さらに、皮下投与は2036年までに54.0%のシェアに達すると予測されており、大規模な点滴センターを持たない地域病院にとって新たな機会が生まれます。治療の早期段階も新たな可能性を広げています。なぜなら、医師が後期の治療選択肢が尽きる前に二重特異性抗体を使用すれば、より多くの患者が対象となるからです。
自己免疫疾患、出血性疾患、眼疾患には成長の余地があるものの、腫瘍学は2036年までに83.4%の市場シェアを占めると予想されています。そのため、投与量、安全性に関する裏付け、臨床試験のエビデンスを組み合わせた企業は、新たな適応症における市場での地位を強化できる可能性があります。
二重特異性抗体市場の課題
重篤な副作用とモニタリングの必要性: T細胞活性化二重特異性抗体は免疫細胞を強力に活性化するため、病院はサイトカイン放出症候群の発生を注意深く監視する必要があります。米国食品医薬品局(FDA)の報告によると、2025年にはリンボセルタマブ-GCPT試験の患者の46%にサイトカイン放出症候群が認められました。そのため、病院は追加のモニタリングスタッフと病床を必要とし、コスト増につながり、大規模ながんセンター以外での普及を遅らせる要因となっています。
二重特異性抗体市場の地域別分析
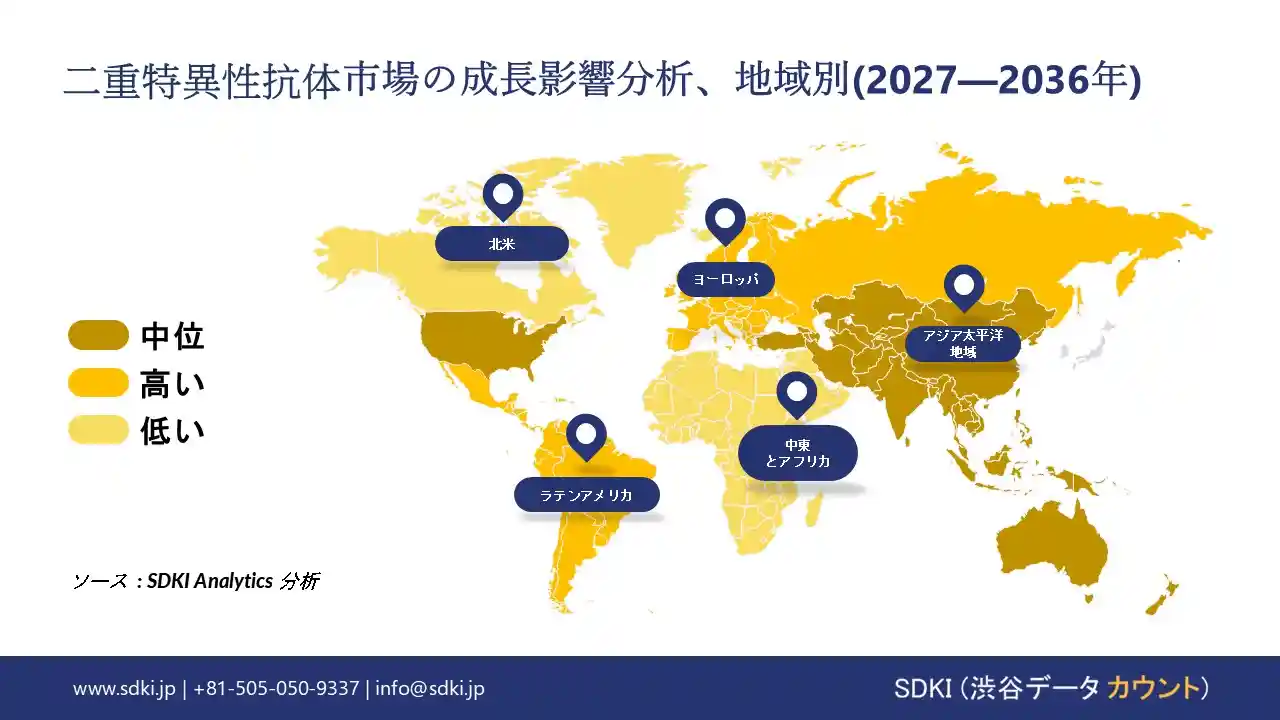
二重特異性抗体市場の地域別成長は、がん罹患率、規制の迅速性、免疫療法を提供できる病院の数に左右されます。アジア太平洋地域は、患者数の多さ、医療費の増加、地域における医薬品開発の拡大に伴い、成長が見込まれます。一方、北米は、早期の医薬品承認、先進的ながんセンター、幅広い保険適用範囲により、堅調な成長が期待されます。ヨーロッパは、高齢化、国家がん対策プログラム、強力な臨床研究ネットワークの恩恵を受けると予想されます。しかし、ラテンアメリカおよび中東とアフリカは、まだ規模が小さく、上記3地域に比べて成長が遅れています。
北米
北米市場は、早期の規制承認、大規模かつ増加傾向にあるがん生存者人口、活発な臨床試験活動に牽引され、2036年までに市場規模が305.4億米ドルに達し、予測期間中に44.0%のシェアと13.2%のCAGRで世界市場をリードすると予測されています。米国国立がん研究所のデータによると、2025年には米国に18.6百万人のがん生存者が居住していました。
米国とカナダは、この地域の主要な成長エンジンであり、それぞれ年平均成長率(CAGR)が13.1%と14.0%と予測されています。これは、迅速な規制審査、大規模な癌治療ネットワーク、そして癌治療薬への高額な支出を反映しています。
ヨーロッパ
ヨーロッパは、高齢化、各国の癌対策プログラム、強力な臨床研究ネットワークを背景に、2036年までに市場規模が152.7億米ドルに達し、予測期間中に22.0%の市場シェアと13.0%の年平均成長率(CAGR)を維持し、主要なグローバル市場であり続けると予測されています。高齢化は依然として重要な要素であり、2025年にはEU居住者の65歳以上が99百万人に達するというユーロスタットのデータによって裏付けられています。
ドイツとフランスは、この地域の主要な成長エンジンであり、それぞれ年平均成長率(CAGR)が13.4%と13.1%と予測されています。これは、強力な病院ネットワーク、広範ながん検診、そして活発な臨床研究を反映しています。
アジア太平洋地域
アジア太平洋地域は、2036年までに市場規模が180.5億米ドルに達すると予測されており、予測期間中に市場シェア26.0%、年平均成長率(CAGR)17.3%で最も急速に成長する主要地域となる見込みです。これは、がん患者数の多さ、医療費の増加、そして現地での医薬品開発の急速な進展が要因となっています。この成長は、中国国家薬品監督管理局が2024年に48種類の革新的な医薬品を承認したことからもわかるように、現地のイノベーションによって促進される可能性があります。
中国とインドは、患者数の多さ、医薬品審査の迅速化、がん治療費の増加を反映し、それぞれ年平均成長率(CAGR)19.2%と18.4%と予測されており、この地域の主要な成長エンジンとなっています。一方、日本と韓国は、高齢化と成熟した病院システムを通じて、安定した需要を支えています。
ラテンアメリカ
ラテンアメリカは、がん罹患率の上昇とがん治療への公共アクセスの拡大を背景に、予測期間中に年平均成長率(CAGR)15.1%を記録すると予想されています。ブラジル国立がん研究所によると、2026-2028年の間に毎年781,000件の新規がん症例が発生すると予測されています。しかし、市場規模は小さいため、医薬品へのアクセスや予算の制約が依然として普及を妨げています。
中東とアフリカ
中東とアフリカ地域は、がん診断件数の増加と政府主導の医療投資を背景に、予測期間中に年平均成長率(CAGR)14.4%を記録すると予想されています。また、サウジアラビア保健評議会は、2024年にサウジアラビアで新たに27,771件のがん症例が発生したと報告しています。一方、市場規模は小さいため、需要よりも病院の収容能力と医薬品へのアクセスが拡大を左右する要因となっています。
二重特異性抗体調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
二重特異性抗体市場の動向
二重特異性抗体は、標準治療が奏効しない前に治療選択肢を求めるがん治療チームの間で普及が加速していることを反映し、より早期の治療段階へと移行しつつあります。一方、開発者たちは自己免疫疾患や眼疾患においても同じ技術を試験しており、がん以外の分野への応用範囲の拡大を示唆しています。利便性も設計に影響を与えており、皮下投与型は通院時間を短縮し、小規模病院でも患者を自宅近くで治療できるようになります。
しかし、安全性は依然として課題であり、サイトカイン放出症候群は大規模ながんセンター以外では綿密なモニタリング、人員、そして追加の病床を必要とします。規制当局はこの動きを支持しているものの、迅速承認には確認試験が必要となるため、エビデンスの創出が開発者にとって中心的な課題となっています。
二重特異性抗体市場の規制分析
規制は二重特異性抗体の試験、表示、監視方法を規定しており、米国食品医薬品局(FDA)がそのペースを決定づけています。FDAの迅速承認制度はアクセスを迅速化する一方、枠囲み警告とリスク管理プログラムはT細胞誘導剤が患者に届くまでの過程を管理しています。したがって、これらの規則は、承認を求める製造業者にとって、強力な臨床試験データ、明確な投与計画、および安全システムの重要性を高めています。
二重特異性抗体市場の主要企業
競争分野には、グローバルな製薬会社と日本の製薬会社が含まれ、いずれも承認済みの製品または開発中の二重特異性抗体プログラムを有しています。競争は、より早期の治療段階、固形腫瘍、皮下投与へと移行しており、各社は標的と安全性管理において異なるアプローチをとっています。例えば、Amgen Inc.は、小細胞肺癌に対するDLL3標的T細胞エンゲージャーであるイムデルトラの承認を取得しています。日本では、Ono Pharmaceutical Co., Ltd.が、自己免疫疾患を対象としたPD-1およびCD3二重特異性抗体であるONO-4685を開発中であります。
二重特異性抗体市場の最近の開発
二重特異性抗体市場における最近の2つの開発を特定しました。
- 2026年3月- Chugai Pharmaceuticalは、再発性または難治性のびまん性大細胞型B細胞リンパ腫に対する「ルンスミオ+ポリビー」療法について、世界で初めて日本での承認を取得しました。厚生労働省は、SUNMO試験の患者において69.7%の奏効率が認められたことを受け、この治療法を承認しました。
- 2024年11月- 米国食品医薬品局(FDA)は、Jazz Pharmaceuticalsのジヘラ(Ziihera)を、既治療のHER2陽性胆道がん患者に対する治療薬として承認した。この承認は、HERIZON-BTC-01試験において、治療を受けた62名の患者のうち52%が客観的奏効率を示したことに基づいています。
二重特異性抗体主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
当社は、二次調査、一次インタビュー、定量的市場モデリングを組み合わせたボトムアップとトップダウンの三角測量アプローチを用いて、二重特異性抗体市場の評価を開発しました。
- 二次調査:世界保健機関の出版物、規制データベース、科学文献、企業の提出書類、臨床試験記録、パイプライン開示情報を分析しました。
- 一次調査:医薬品開発者、腫瘍専門医、病院薬剤師、医薬品受託製造業者、その他の業界関係者へのインタビューを実施し、市場動向、価格設定、需要パターン、競合状況の検証を行いました。
- 市場規模の算出:供給側の企業評価と需要側の施策指標を用いて基準年の市場規模を推定し、その後国レベルで集計します。
- 予測:当社は、がんの発生率、規制当局の承認、臨床導入、パイプラインの進捗状況、および経路変更を網羅する過去の傾向と市場固有の仮定に基づいて予測を作成しました。
- セグメンテーションと地域分析:市場価値をタイプ別、アプリケーション別、投与経路別、関連するサブセグメント、および地域別に評価し、国レベルの推定値を5つの主要地域に集計しました。
- 三角測量と検証:相互検証を通じて、一次調査結果、企業レベルの推定値、および臨床試験指標を整合させました。
- 品質管理:市場予測を確定する前に、過去の数値、セグメント別シェア、CAGR計算、および予測の一貫性を確認しました。
目次

二重特異性抗体マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


