- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証


アルツハイマー血液ベース診断市場に関するエグゼクティブサマリー
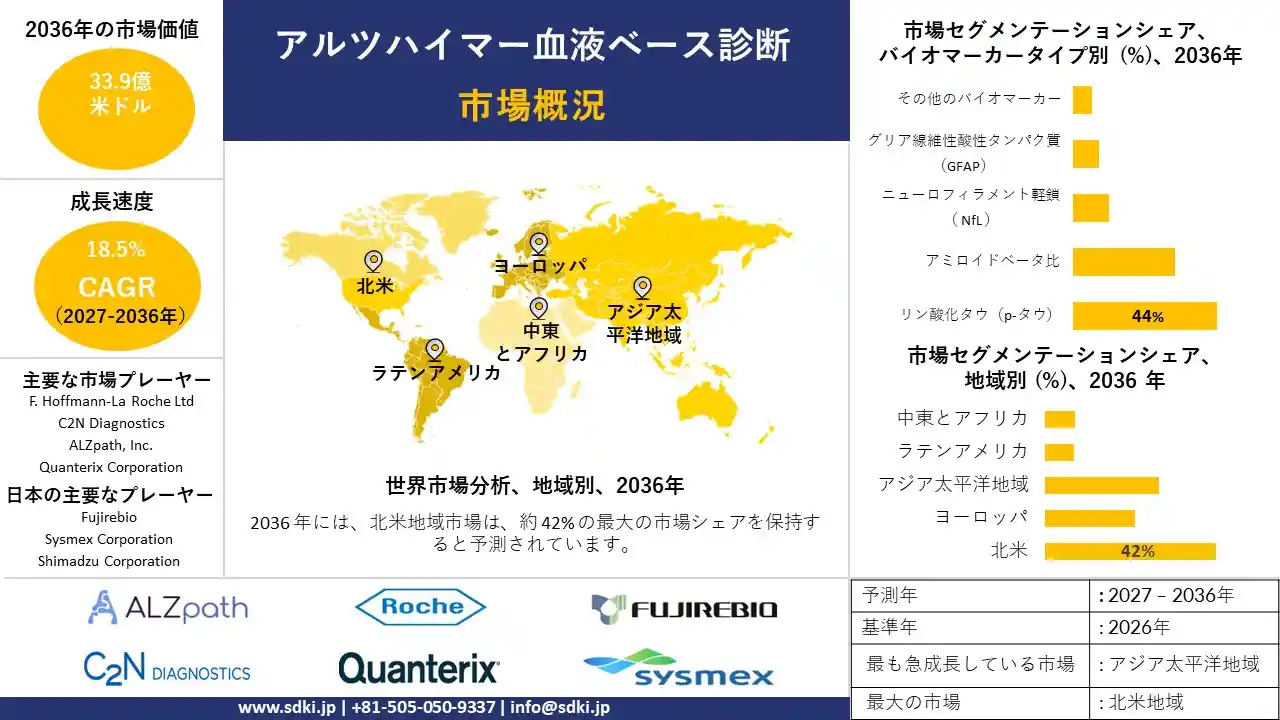
アルツハイマー血液ベース診断市場に関する当社の調査レポートは、2027-2036年の間を対象としています。市場は予測期間中に年平均成長率(CAGR)18.5%を記録し、2036年までに33.9億米ドルに達すると予想されています。アルツハイマー血液ベース診断市場規模は、2026年には6.2億米ドルでしました。
認知症の世界的な負担が増大し、医療システムがアルツハイマー病の早期発見と低侵襲的なアプローチを模索するにつれ、アルツハイマー血液ベース診断市場は勢いを増しています。世界保健機関(WHO)の2025年報告書によると、57百万人が認知症を患っています。アルツハイマー病は米国でも同様の傾向を示しています。
血液由来のバイオマーカーは、診断経路の簡素化、患者のトリアージ支援、脳脊髄液検査やPET画像診断といった既存の評価法の補完といった可能性を秘めています。バイオマーカー検出技術の進歩と、利用しやすい診断ツールへの需要の高まりは、検査開発企業、臨床検査サービス提供企業、診断技術企業にとって新たな機会を生み出しています。
市場動向はこの見通しを裏付けています。多くの診療所では、髄液検査や高額なPET検査に代わって採血が用いられるようになっています。その結果、プライマリケア診療所では、記憶力検査に加えて血液検査も実施されるようになっています。一方、検査機関は検査時間の短縮と処理量の増加を目指し、検査の自動化を進めています。処理量の増加は、サプライヤーが病院ネットワークや紹介検査機関との提携を強化する動機にもなっています。
アルツハイマー血液ベース診断市場のセグメンテーション
当社は、アルツハイマー血液ベース診断市場における各セグメントの需要と機会を明らかにする調査を実施しました。本市場を、バイオマーカータイプ別、アプリケーション別、技術別、エンドユーザー別に分割されています。
バイオマーカータイプ別に基づいて、アルツハイマー血液ベース診断市場は5つのサブセグメントに分けられます。リン酸化タウ(p-タウ)、アミロイドベータ比、ニューロフィラメント軽鎖( NfL )、グリア線維性酸性タンパク質(GFAP)、その他のバイオマーカーです。
リン酸化タウ(p-tau)は2036年までに44.00%のシェアを占めると予想されており、臨床精度もこの予測を裏付けています。p-tauの陰性結果はスキャン結果と一致することが多く、2025年の米国食品医薬品局(FDA)の発表では、陰性結果の97.3%が一致しました。髄液検査よりも採血が広く用いられるようになったことも、p-tauの需要増加につながっています。
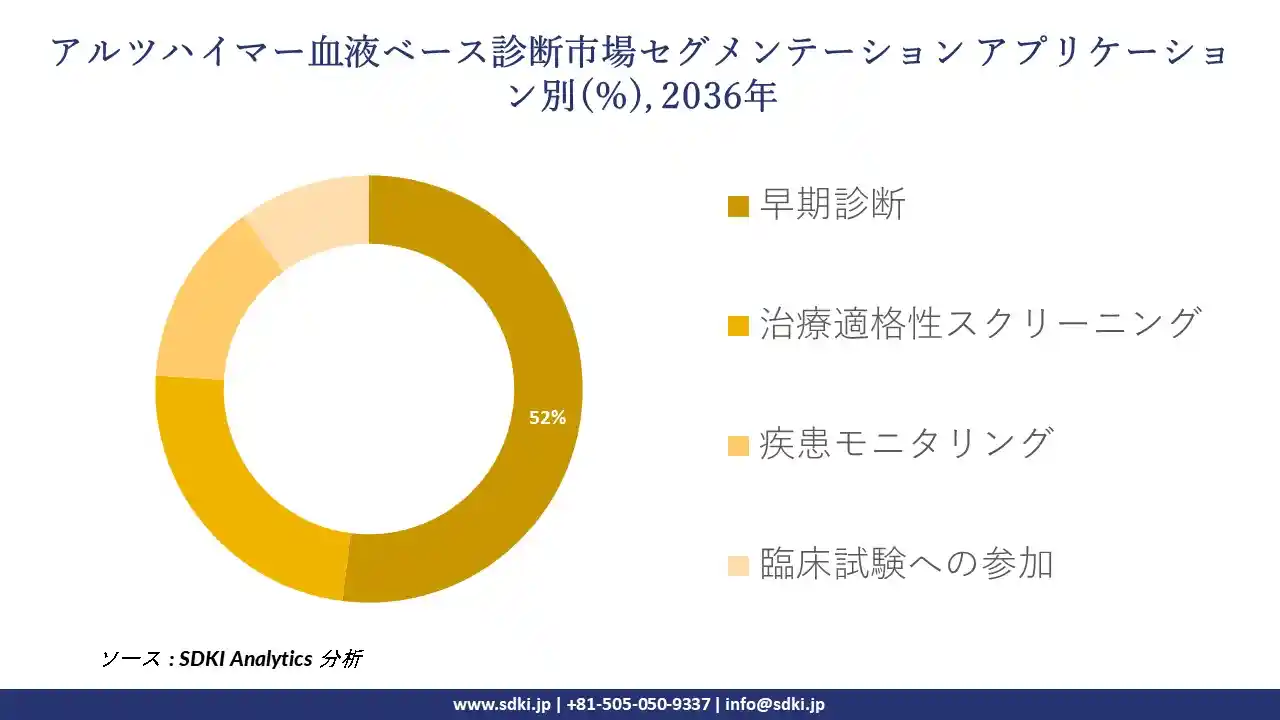
アプリケーション別に基づいて、アルツハイマー血液ベース診断市場は4つのサブセグメントに分けられます。それらは、早期診断、治療適格性スクリーニング、疾患モニタリング、臨床試験への参加です。
中でも、高齢者のアルツハイマー病発症率が高いことから、早期診断分野が予測期間中に52%のシェアを占めると予想されています。米国食品医薬品局(FDA)の2025年のデータによると、高齢者の10%がアルツハイマー病を患っています。新たな治療法には早期診断が不可欠であるため、医師はより多くの検査を指示しています。
サンプル納品物ショーケース
- 調査競合他社と業界リーダー
- 過去のデータに基づく予測
- 会社の収益シェアモデル
- 地域市場分析
- 市場傾向分析

以下に、アルツハイマー血液ベース診断市場に適用されるセグメントの一覧を示します。
|
親セグメント |
サブセグメント |
|
バイオマーカータイプ別 |
|
|
アプリケーション別 |
|
|
技術別 |
|
|
エンドユーザー別 |
|
アルツハイマー血液ベース診断市場の成長要因
高齢化社会におけるアルツハイマー病の増加:アルツハイマー病のリスクは高齢者層で高く、検査を必要とする患者が多数発生しています。米国食品医薬品局(FDA)の報告によると、症例数は2倍になると予想されており、その増加は2050年までに実現する見込みです。そのため、医療機関は患者を早期に選別するための簡便なツールを必要としています。血液検査はまさにそのニーズを満たすものです。
血液検査の臨床的妥当性検証の進展:強力な研究結果が医師の信頼を高めています。2025年の米国食品医薬品局(FDA)のデータによると、499件のサンプルが承認を裏付けています。そのため、より多くの検査機関が血液検査の導入を検討しています。こうした普及拡大は、エンドユーザー全体の需要を高めています。
アルツハイマー血液ベース診断市場における課題
低所得国における検査へのアクセス制限:アクセス格差は、富裕国以外の認知症患者への検査普及を遅らせています。世界保健機関(WHO)によると、2025年には認知症患者の60%以上が低所得国に居住することになります。検査施設や訓練を受けたスタッフの不足が、これらの国での普及を阻んでいます。費用も障壁となっています。
アルツハイマー血液ベース診断市場の地域別分析
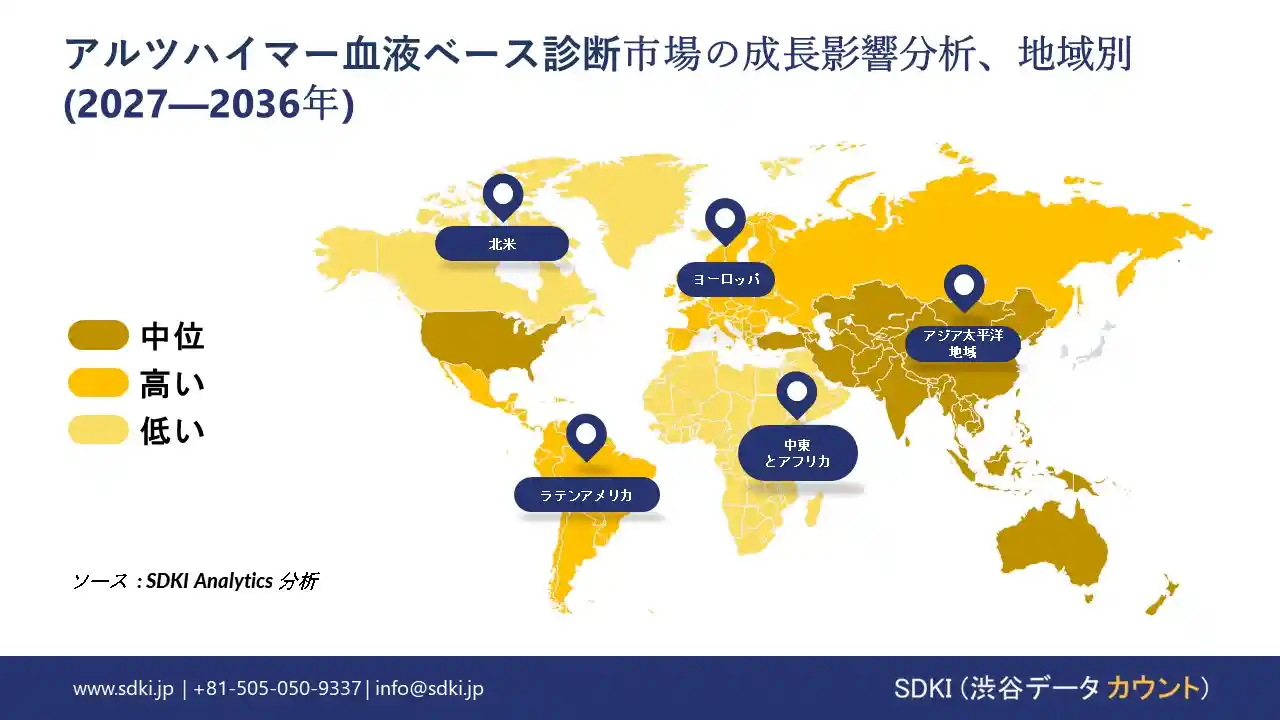
アルツハイマー血液ベース診断市場の地域別成長は、患者数、規制の進展、検査へのアクセスという3つの要因によって左右されます。北米が市場をリードし、アジア太平洋地域がそれに続いています。一方、ラテンアメリカおよび中東とアフリカは小規模ながら成長を続けています。以下のセクションでは、各地域における成長要因、競争状況、および市場構造について詳しく解説します。
北米
北米市場規模は2036年までに14.2億米ドルに達すると予測されています。同地域は42.0%という圧倒的なシェアを占め、予測期間中に年平均成長率(CAGR)17.2%を記録すると見込まれています。早期の規制当局の承認により、血液検査の臨床導入が加速します。一方、高齢化が進むにつれ、患者数は増加しています。2024年の米国国勢調査局のデータによると、65歳以上の米国人は61.2百万人に達しました。これが、アルツハイマー血液ベース診断に対する需要を高めています。
ヨーロッパ
ヨーロッパは2036年までに22.0%のシェアを占めると予想されており、市場規模は7.5億米ドルに達する見込みです。同地域は年平均成長率(CAGR)17.8%で成長すると予測されています。公衆衛生システムは記憶障害の早期診断を支援しており、さらに高齢化が患者数の増加につながっています。ユーロスタットのデータによると、2025年にはEU居住者の99百万人が65歳以上でしました。
アジア太平洋地域
アジア太平洋地域の市場規模は、2036年までに9.5億米ドルに達すると見込まれています。同地域は28.0%のシェアを占めると予想されており、年平均成長率(CAGR)21.0%で最も急速に成長している地域です。日本の急速な高齢化は、安定した患者数の増加につながっています。一方、病院ネットワークの拡大により、検査を受ける患者数も増加しています。厚生労働省の報告によると、2024年には443万人が認知症を患っていました。
ラテンアメリカ
ラテンアメリカは、予測期間中に年平均成長率(CAGR)15%という急速な成長を遂げると予想されています。高齢化は、この地域全体で認知症患者が増加している主な原因です。さらに、ラテンアメリカ・カリブ経済委員会(ECLAC)の2024年の報告書によると、高齢者の割合は9.9%に達しています。民間検査機関のネットワーク拡大と中間層の所得増加も、検査へのアクセスを広げています。
中東とアフリカ
中東とアフリカ地域は、予測期間中に年平均成長率(CAGR)19.0%で拡大する見込みです。政府による医療投資により、都市部における診断へのアクセスが拡大しています。さらに、サウジアラビアでは人口の急増により患者数が増加しています。サウジアラビア統計総局の2024年のデータによると、サウジアラビアの人口は35百万人を超えました。
アルツハイマー血液ベース診断調査の場所
北米(米国およびカナダ)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、ヨーロッパ(英国、ドイツ、フランス、イタリア、スペイン、ハンガリー、ベルギー、オランダおよびルクセンブルグ、NORDIC(フィンランド、スウェーデン、ノルウェー) 、デンマーク)、アイルランド、スイス、オーストリア、ポーランド、トルコ、ロシア、その他のヨーロッパ)、ポーランド、トルコ、ロシア、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、シンガポール、インドネシア、マレーシア) 、オーストラリア、ニュージーランド、その他のアジア太平洋地域)、中東およびアフリカ(イスラエル、GCC(サウジアラビア、UAE、バーレーン、クウェート、カタール、オマーン)、北アフリカ、南アフリカ、その他の中東およびアフリカ
アルツハイマー血液ベース診断市場に関する規制分析
この規制は、血液検査が患者に届く方法を形作っています。米国食品医薬品局(FDA)は、510(k)を通じて最初の検査を審査しました。この審査では、承認済みの髄液検査と同等の性能が求められ、さらにこの検査はブレークスルーデバイス指定も受けました。しかし、ラベルにはスクリーニングや単独診断は禁止されています。一方、世界保健機関(WHO)は、世界的に認知症の診断精度向上を支援しています。こうした規制は、検証済みの検査法と明確なラベルの価値を高めています。
アルツハイマー血液ベース診断市場の流通分析
購入者が病院や検査機関であるため、流通はエンドユーザーまで直接つながっています。2036年時点では、病院が市場の49.0%を占め、次いで診断検査機関が27.0%を占めると予測されており、これは検査の集約化が進んでいることを反映しています。また、専門クリニック等が17.0%、研究機関が7.0%を占めています。そのため、サプライヤーには病院ネットワークとの強固な関係が求められます。
一方、検査機関は、自動化プラットフォームを導入しているサプライヤーにとって、大きな規模の市場機会となります。例えば、Fujirebioは、自動分析装置Lumipulseシリーズで使用される検査試薬を販売しています。他方、クリニックは、外部の検査機関への委託や、簡易的な採血を行うのが一般的です。また、研究機関は、臨床試験や薬剤研究のために検査キット等を購入します。したがって、サプライヤーは、各チャネルに特化した営業チームを構築し、検査機関とのパートナーシップを強化していく必要があります。
アルツハイマー血液ベース診断市場の主要企業
競争分野には、グローバルな診断グループと日本の検査機器メーカーが含まれます。これらの企業は、検査の精度、自動化、規制当局の承認を競っています。例えば、FujirebioのLumipulse検査は、米国で初めて血液検査の承認を取得しました。一方、ロシュは2022年にアミロイド血漿パネルでブレークスルーデバイス指定を受けました。C2N Diagnosticsは、症状のある50歳以上の患者向けにPrecivityAD2を提供しています。以下は、アルツハイマー病の血液診断市場で事業を展開するグローバルおよび日本の主要企業のリストです。
アルツハイマー血液ベース診断市場の最近の開発
アルツハイマー血液ベース診断市場における最近の2つの開発を特定しました。
- 2024年4月 - C2N Diagnosticsは、日本のMediford Corporationとの提携を発表しました。この提携により、日本の研究者はPrecivity血液検査を利用できるようになります。Precivity製品ラインには、Aβ42/40および%p-tau217検査が含まれます。
- 2025年5月 -米国食品医薬品局(FDA)は、Fujirebioの血漿中バイオマーカー比率測定検査「Lumipulse」を承認しました。本検査は、血液中のpTau 217およびβアミロイド1-42を測定するものであり、症状のある成人におけるアミロイド病変の評価を支援するものとなります。
アルツハイマー血液ベース診断主な主要プレーヤー
主要な市場プレーヤーの分析
日本市場のトップ 5 プレーヤー

調査方法論
当社は、ボトムアップとトップダウンの三角測量法を用いて、アルツハイマー血液ベース診断市場の評価を構築しました。このアプローチは、二次調査、一次インタビュー、および定量的市場モデリングを組み合わせたものです。
- 二次調査:政府の人口統計データと規制当局の発表を分析しました。また、科学論文、企業の提出書類、製品ポートフォリオも検討しました。
- 一次調査:診断機器メーカー、検査室責任者、神経科医、病院購買担当者、クリニック管理者、販売代理店にインタビューを実施しました。これらのインタビューにより、市場動向、検査価格、需要パターン、競合他社の動向が検証されました。
- 市場規模の算出:基準年の市場規模は、供給側のテスト販売データを用いて推定しました。その後、需要側の患者数と国別の集計を行いました。
- 予測:過去の傾向と市場固有の仮定に基づいて予測を構築しました。これには、疾病負担、検査の普及、臨床ガイドライン、イノベーション、およびチャネル拡大が含まれます。
- セグメンテーションと地域分析:バイオマーカータイプ別、アプリケーション別、技術別、エンドユーザー別、地域別に市場価値を評価しました。国レベルの推定値は、世界の主要5地域に集約されました。
- 三角測量と検証:相互検証を通じて、インタビュー結果、企業レベルの推定値、および公衆衛生指標を整合させました。
- 品質管理:過去の数値、地域別シェア、CAGR(年平均成長率)の計算を確認しました。最終承認前に、レビュー担当者が予測の一貫性を確認しました。
目次

アルツハイマー血液ベース診断マーケットレポート
関連レポート
よくある質問
- 2020ー2024年
- 2027-2036年
- 必要に応じて日本語レポートが入手可能
品質と信頼の証